

Accidentes de Auto
Cómo Calculamos los Montos de Liquidación por Accidentes Auto
Entiende qué factores determinan el valor de tu reclamación y por qué contar con un abogado marca la diferencia.
Por CHG Lawyers · Publicado 24/09/2026
Montos de Liquidación por Accidente Automovilístico: Cómo Calculamos Su Reclamación
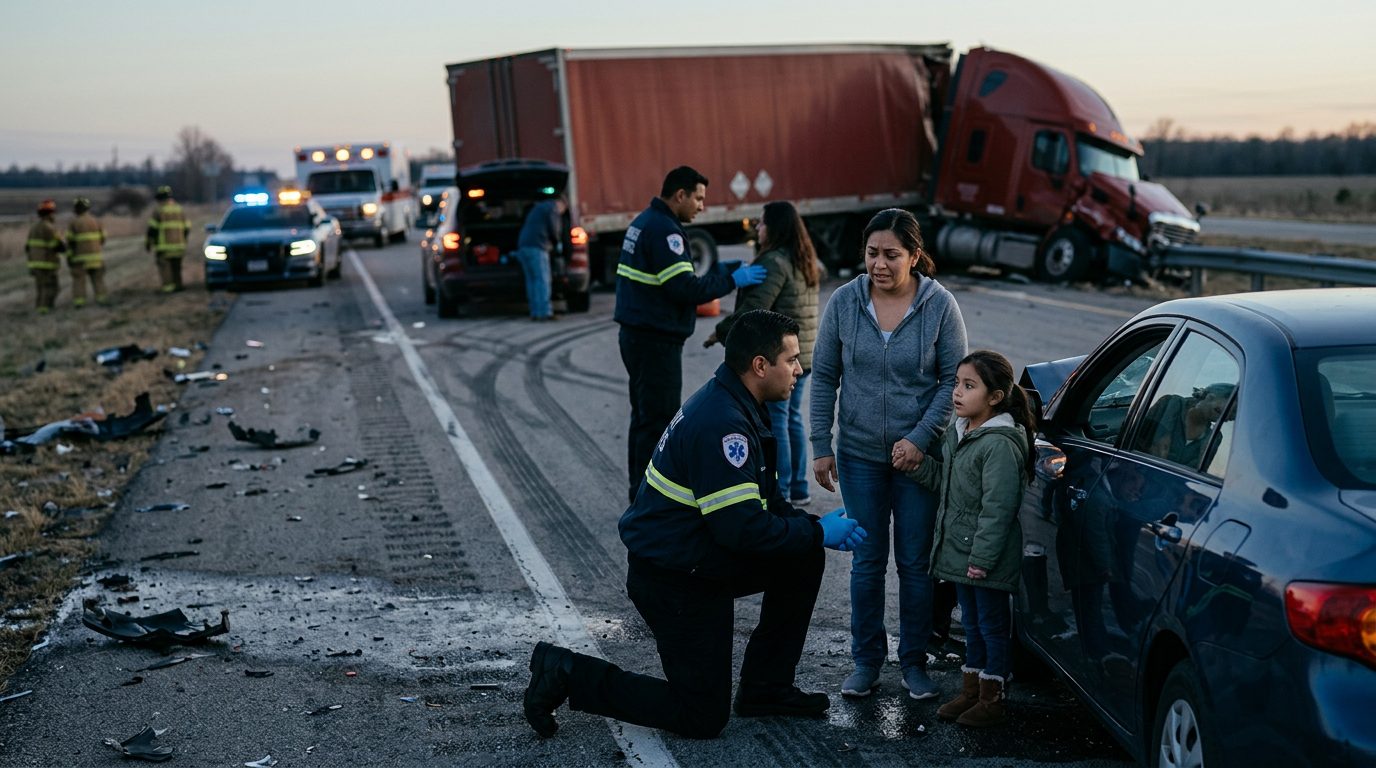
Los montos de liquidación por accidente automovilístico varían dramáticamente, desde algunos miles de dólares por un pequeño choque hasta millones por una lesión catastrófica como parálisis o lesión cerebral traumática. La diferencia radica en cómo se calculan los daños. Entender las matemáticas detrás de las ofertas de liquidación lo protege de aceptar demasiado poco y le da la confianza para negociar de manera justa.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué Determina los Montos de Liquidación por Accidente Automovilístico
El valor de la liquidación se construye a partir de dos categorías principales: pérdidas económicas (facturas médicas, salarios perdidos, reparación de vehículos) y pérdidas no económicas (dolor, sufrimiento, angustia emocional, pérdida de calidad de vida). La gravedad de su lesión, la claridad de la culpa y la cobertura de seguros del demandado afectan directamente lo que será su liquidación. Ningún accidente es idéntico: los montos de liquidación varían ampliamente según las circunstancias individuales.
Daños Económicos: Los Costos Medibles de Su Accidente
Los daños económicos son los gastos concretos y directos causados por el accidente. Estos son los más fáciles de calcular porque tienen recibos, facturas y pruebas documentadas.
- Gastos médicos: visitas a la sala de emergencias, cirugía, hospitalización, tratamiento continuo, rehabilitación, terapia y atención médica futura relacionada con la lesión.
- Salarios perdidos: ingresos que perdió mientras se recuperaba, más capacidad de ganancia reducida si la lesión afecta su capacidad para trabajar a largo plazo.
- Reparación o reemplazo del vehículo: el costo de reparar o reemplazar su automóvil, menos el valor de salvamento si fue declarado pérdida total.
- Otros gastos directos: transporte a citas médicas, cuidado en el hogar, equipo médico, medicamentos recetados.
Al calcular daños económicos, reúna cada recibo, factura médica, talón de pago y presupuesto de reparación. Cuanto más completa sea su documentación, más fuerte será su reclamación.
Daños No Económicos: Asignando un Valor al Dolor y Sufrimiento
Los daños no económicos lo compensan por daño que no tiene un precio. Estos son más difíciles de cuantificar pero igualmente reales y recuperables.
- Dolor y sufrimiento: dolor físico durante la recuperación y cualquier dolor crónico que persista después de la curación.
- Angustia emocional: ansiedad, depresión, estrés postraumático o miedo a conducir después del accidente.
- Pérdida del disfrute de la vida: incapacidad para participar en pasatiempos, deportes, actividades sociales o eventos familiares que disfrutaba antes de la lesión.
- Cicatrices o desfiguración: marcas permanentes visibles o cambios en la apariencia.
- Pérdida de consorcio: el impacto en su relación con un cónyuge o miembros de la familia.
Las compañías de seguros frecuentemente utilizan un método multiplicador para estimar daños no económicos: multiplican sus daños económicos por un número (típicamente 1.5 a 5, dependiendo de la gravedad de la lesión) para estimar dolor y sufrimiento. Por ejemplo, si sus daños económicos totalizan $30,000 y su lesión es moderada, el multiplicador podría ser 3, resultando en $90,000 en daños no económicos. Para lesiones catastróficas como lesión de la médula espinal o parálisis, el multiplicador puede ser mucho más alto.
¿Cuánto Son la Mayoría de las Liquidaciones por Accidente Automovilístico?
Los rangos de liquidación dependen de la gravedad de la lesión. Estos son promedios nacionales y no predicen lo que su reclamación específica vale; las liquidaciones de Florida pueden diferir según la ley estatal, las actitudes de los jurados y factores locales.
- Lesiones menores (lesiones de tejidos blandos, fracturas menores): típicamente $5,000–$25,000.
- Lesiones moderadas (fracturas significativas, recuperación más larga, tratamiento continuo): típicamente $25,000–$100,000.
- Lesiones graves (cicatrices permanentes, discapacidad significativa, salarios perdidos sustanciales): típicamente $100,000–$500,000.
- Lesiones catastróficas (lesión de la médula espinal, parálisis, lesión cerebral traumática, amputación): $500,000–$5 millones o más.
En los casos de lesiones catastróficas que maneja nuestra firma, las liquidaciones frecuentemente reflejan el costo de por vida de la atención médica, la capacidad de ganancia perdida y el impacto permanente en la calidad de vida. Una persona joven con una lesión de la médula espinal, por ejemplo, puede requerir décadas de atención enfocada, equipo adaptativo y servicios de asistencia: costos que se acumulan durante toda la vida.
¿Es $50,000 una Buena Liquidación por un Accidente Automovilístico?
Si $50,000 es justo depende completamente de sus lesiones específicas, costos médicos, ingresos perdidos y la fortaleza de su reclamación. Si sus daños económicos totales son $15,000 y tiene dolor y sufrimiento moderado, $50,000 puede ser razonable. Si sus daños económicos son $80,000 y tiene discapacidad duradera, $50,000 probablemente sería demasiado bajo. Antes de aceptar cualquier oferta, calcule sus pérdidas reales y consulte con un abogado que pueda evaluar si la oferta refleja el valor verdadero de su reclamación.
Factores Clave Que Influyen en Su Monto de Liquidación
Varios factores afectan directamente lo que puede recuperar:
- Gravedad de la lesión: las lesiones más graves generan liquidaciones más altas.
- Claridad de la culpa: si el otro conductor es claramente culpable, su liquidación es típicamente más alta; la culpa compartida la reduce.
- Límites de cobertura de seguros: el límite de póliza del demandado es frecuentemente un techo en lo que puede recuperar.
- Calidad de la evidencia médica: registros médicos detallados, imágenes y testimonio de peritos fortalecen su reclamación.
- Documentación de ingresos perdidos: talones de pago, declaraciones de impuestos y declaraciones del empleador prueban sus salarios perdidos.
- Negligencia comparativa: en Florida, si se le encuentra parcialmente culpable, su liquidación se reduce por su porcentaje de culpa bajo Fla. Stat. §768.81.
- Edad y ocupación: las personas más jóvenes con vidas laborales más largas pueden recibir premios más altos por capacidad de ganancia perdida.
- Condiciones preexistentes: si tenía lesiones previas, los aseguradores pueden argumentar que el accidente no causó todo su daño actual.
Cómo Se Calculan los Montos de Liquidación: El Proceso Paso a Paso
Entender el proceso de cálculo lo ayuda a estimar el valor de su reclamación y reconocer cuándo una oferta es demasiado baja.
Paso 1: Documente todas las pérdidas económicas. Reúna facturas médicas, talones de pago, presupuestos de reparación y recibos de todos los gastos relacionados con el accidente.
Paso 2: Calcule los daños económicos totales. Sume todos los costos directos documentados.
Paso 3: Determine el multiplicador para daños no económicos. Multiplique daños económicos por 1.5 a 5 (o más para lesiones graves) para estimar dolor y sufrimiento.
Paso 4: Agregue daños económicos y no económicos. Este es su monto de demanda: el punto de partida para la negociación.
Paso 5: Ajuste por culpa comparativa. Si es parcialmente culpable, reduzca el total por su porcentaje de culpa bajo la ley de Florida.
Paso 6: Considere los límites de seguros. Su recuperación no puede exceder el límite de póliza del demandado. El límite de la póliza limita lo que paga la aseguradora, no lo que debe el responsable; su propia cobertura UM/UIM puede sumar a la recuperación.
Paso 7: Negocie con la compañía de seguros. Típicamente ofrecerán menos que su demanda; su abogado contrarrestará y trabajará hacia una liquidación justa.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Ejemplos de Liquidación por Accidente Automovilístico por Tipo de Lesión
Los ejemplos del mundo real muestran cómo el tipo de lesión afecta el valor de la liquidación:
- Latigazo cervical y lesión de tejidos blandos: $5,000–$20,000 (dependiendo de la duración del tratamiento y síntomas continuos).
- Brazo o pierna rota: $20,000–$75,000 (varía según la complejidad de la fractura y el tiempo de recuperación).
- Lesión de espalda: $30,000–$150,000 (depende de si se necesita cirugía y si el dolor es crónico).
- Lesión cerebral traumática: $100,000–$1,000,000+ (depende del deterioro cognitivo y las necesidades de cuidado a largo plazo).
- Lesión de la médula espinal o parálisis: $500,000–$5,000,000+ (refleja atención médica de por vida, capacidad de ganancia perdida y discapacidad permanente).
Estos ejemplos son ilustrativos solamente y no predicen el valor de ninguna reclamación individual.
¿Puedo Reclamar por Ansiedad Después de un Accidente Automovilístico?
Sí. El estrés postraumático, la ansiedad y la depresión causados por un accidente automovilístico son daños no económicos legítimos. Para respaldar una reclamación de ansiedad, necesita evidencia médica: un diagnóstico de un profesional de salud mental, registros de tratamiento y documentación de cómo la ansiedad afecta su vida diaria. Las reclamaciones de ansiedad son frecuentemente más difíciles de valorar que las lesiones físicas porque son subjetivas, pero se incluyen regularmente en las liquidaciones. Si experimentó un accidente grave u tiene miedo continuo de conducir, documente su tratamiento de salud mental y discútalo con su abogado.
Cómo las Compañías de Seguros Intentan Reducir Su Liquidación
Los aseguradores utilizan tácticas predecibles para reducir lo que pagan:
- Disputar la culpa: argumentar que fue parcial o totalmente responsable del accidente.
- Minimizar la gravedad de la lesión: afirmar que sus lesiones son menores o temporales, o que se recuperó más rápido de lo que muestran los registros médicos.
- Cuestionar la necesidad médica: argumentar que algunos tratamientos no eran necesarios o eran excesivos.
- Citar condiciones preexistentes: culpar a lesiones previas por sus síntomas actuales.
- Ofrecer una liquidación rápida y baja: esperando que acepte antes de entender el valor verdadero de su reclamación.
- Retrasar el proceso: esperando que se rinda o acepte menos por frustración.
Un abogado con experiencia puede contrarrestar estas tácticas construyendo un archivo de evidencia fuerte y negociando en su nombre.
Cobertura de Seguros y Límites de Póliza: Lo Que Necesita Saber
Florida exige a los conductores $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad; la cobertura de responsabilidad por lesiones corporales no es obligatoria en general (Fla. Stat. §§ 324.022, 627.736). Si sus daños exceden el límite de póliza, puede ser capaz de perseguir los activos personales del conductor o recurrir a su propia cobertura de motorista sin seguro. Si el conductor culpable no tiene seguro, su cobertura de motorista sin seguro (si la tiene) puede cubrir sus pérdidas. Siempre verifique los límites de póliza del demandado temprano en su reclamación: afectan directamente la liquidación máxima que puede recibir.
Culpa Comparativa y Cómo Afecta Su Liquidación
Florida sigue una regla de negligencia comparativa modificada: si se le encuentra parcialmente culpable, su liquidación se reduce por su porcentaje de culpa. Bajo Fla. Stat. §768.81, si se le encuentra 50% o más culpable, no puede recuperar nada. Ejemplo: si sus daños totales son $100,000 pero se le encuentra 20% culpable, su recuperación se reduce a $80,000. Las compañías de seguros frecuentemente intentarán asignarle algún porcentaje de culpa para reducir su pago; su abogado luchará para minimizar o eliminar cualquier hallazgo de culpa de su parte.
Qué Esperar: La Línea de Tiempo y el Proceso de Liquidación
Entender la línea de tiempo lo ayuda a manejar expectativas y planificar el proceso de recuperación.
- Semanas 1–4: Reporte el accidente a su compañía de seguros y busque atención médica. Documente todas las lesiones y gastos.
- Semanas 4–12: Complete el tratamiento médico o alcance la mejora médica máxima. Reúna todos los registros y facturas médicas.
- Semanas 12–16: Prepare una carta de demanda detallando sus lesiones, daños y solicitud de liquidación. Envíela a la compañía de seguros.
- Semanas 16–24: Negocie con el ajustador de seguros. Harán una contraoferta; usted contrarrestará. Este proceso puede tomar semanas o meses.
- Semanas 24+: Si la negociación se estanca, su abogado puede presentar una demanda. Descubrimiento, deposiciones y preparación para el juicio siguen.
La mayoría de los casos se resuelven antes del juicio; algunos proceden a la corte. La línea de tiempo depende de la complejidad de la lesión, la cooperación de seguros y si la litigación es necesaria. Bajo la ley de Florida, generalmente tiene dos años desde la fecha del accidente para presentar una demanda para reclamaciones que surjan en o después del 24 de marzo de 2023.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas Frecuentes Sobre Montos de Liquidación por Accidente Automovilístico
P: ¿Puedo negociar una liquidación por mi cuenta?
R: Puede, pero las compañías de seguros son negociadores entrenados y frecuentemente pagan más cuando un abogado está involucrado. Un abogado también asegura que no pierda plazos o acepte una oferta injusta.
P: ¿Tengo que aceptar la primera oferta de liquidación?
R: No. La primera oferta es casi siempre más baja que lo que puede negociar. Siempre consulte con un abogado antes de aceptar.
P: ¿Qué pasa si no fui al hospital inmediatamente después del accidente?
R: El tratamiento médico retrasado puede perjudicar su reclamación porque los aseguradores pueden argumentar que las lesiones no eran graves. Busque atención médica lo antes posible, incluso si se siente bien.
P: ¿Cuánto tiempo tengo para presentar una reclamación?
R: En Florida, generalmente tiene dos años desde la fecha del accidente para presentar una demanda. No espere; la evidencia se desvanece y los recuerdos se desvanecen con el tiempo.
P: ¿Irá mi caso a juicio?
R: La mayoría de los casos de accidentes automovilísticos se resuelven antes del juicio. Su abogado lo asesorará sobre si el juicio es necesario según la oferta de la compañía de seguros y la fortaleza de su caso.
P: ¿Qué pasa si el conductor culpable no tiene seguro?
R: Si tiene cobertura de motorista sin seguro, puede cubrir sus pérdidas. Su abogado puede ayudarlo a perseguir esta reclamación.
Por Qué Entender las Matemáticas de Liquidación Lo Protege
Entender cómo se calculan las liquidaciones lo protege de aceptar demasiado poco. Las compañías de seguros confían en que la mayoría de las personas no conocen el valor verdadero de su reclamación; un reclamante informado es más difícil de engañar. Un cálculo claro también ayuda a su abogado a construir una posición de negociación más fuerte y, si es necesario, presentar un caso convincente a un jurado. Cuanto más detallados y documentados sean sus daños, más probable es que su liquidación sea más alta.
Si está tratando de entender lo que vale su reclamación por accidente automovilístico, o si una oferta de seguros es justa, comuníquese para una evaluación de caso gratuita. Personas en su situación se comunican con nosotros regularmente, y estamos aquí para ayudarlo a entender sus opciones y luchar por la liquidación que merece.
Los Componentes de tu Arreglo
Gastos Médicos
Incluye todos los tratamientos, hospitalizaciones, cirugías, medicinas y terapia de rehabilitación relacionados con tu lesión. También cubrimos gastos médicos futuros que tu lesión requiera.
Pérdida de Ingresos
Si no pudiste trabajar después del accidente, tienes derecho a recuperar los salarios y beneficios que perdiste. Esto incluye tanto el tiempo pasado como los ingresos futuros si tu lesión afecta tu capacidad de trabajar.
Dolor y Sufrimiento
Compensación por el dolor físico, angustia emocional, ansiedad y pérdida de calidad de vida causados por el accidente y tus lesiones.
Daño a la Propiedad
El costo de reparar o reemplazar tu vehículo, así como cualquier propiedad personal dañada en el accidente.
Factores que Afectan el Valor de tu Reclamación
Gravedad de la Lesión
Las lesiones más graves—como fracturas, lesiones de la médula espinal, traumatismo craneoencefálico o amputaciones—generalmente resultan en arreglos mayores que las lesiones menores.
Documentación Médica
Los registros médicos detallados, diagnósticos, planes de tratamiento y opiniones de médicos respaldan el valor de tu reclamación.
Responsabilidad Clara
Cuanto más evidente sea que la otra parte fue culpable del accidente, más fuerte es tu posición negociadora.
Pruebas del Accidente
Fotos de la escena, reportes policiales, testimonios de testigos y registros de video fortalecen tu caso significativamente.
Impacto a Largo Plazo
Si tu lesión causa discapacidad permanente o requiere cuidado de por vida, esto aumenta sustancialmente el valor de tu reclamación.
Límites de Cobertura
El monto disponible en la póliza de seguros del conductor responsable también influye en lo que puedes recuperar.
No Aceptes la Primera Oferta
Además, un abogado asegura que no pierdas plazos importantes ni aceptes una oferta injusta por desconocimiento.
El Proceso de Negociación
Recopilamos Evidencia
Investigamos el accidente, recopilamos registros médicos, reportes policiales, fotos y testimonios de testigos para construir un caso sólido.
Calculamos tu Demanda
Basándonos en tus gastos, pérdidas y el alcance de tu lesión, determinamos un valor justo para tu reclamación.
Negociamos con el Asegurador
Presentamos tu caso al asegurador y negociamos un arreglo. Si no llegan a un acuerdo, podemos llevar tu caso a juicio.
Aseguramos tu Recuperación
Una vez alcanzado el arreglo, nos encargamos de todos los detalles legales y financieros para que recibas tu compensación.
Por Qué un Abogado Hace la Diferencia
Protección contra Tácticas de Seguros
Las aseguradoras usan tácticas para minimizar pagos. Un abogado conoce estas estrategias y te protege.
Manejo Completo de Documentación
Nos encargamos de toda la documentación, plazos y comunicación con la aseguradora, para que tú te enfoque en recuperarte.