

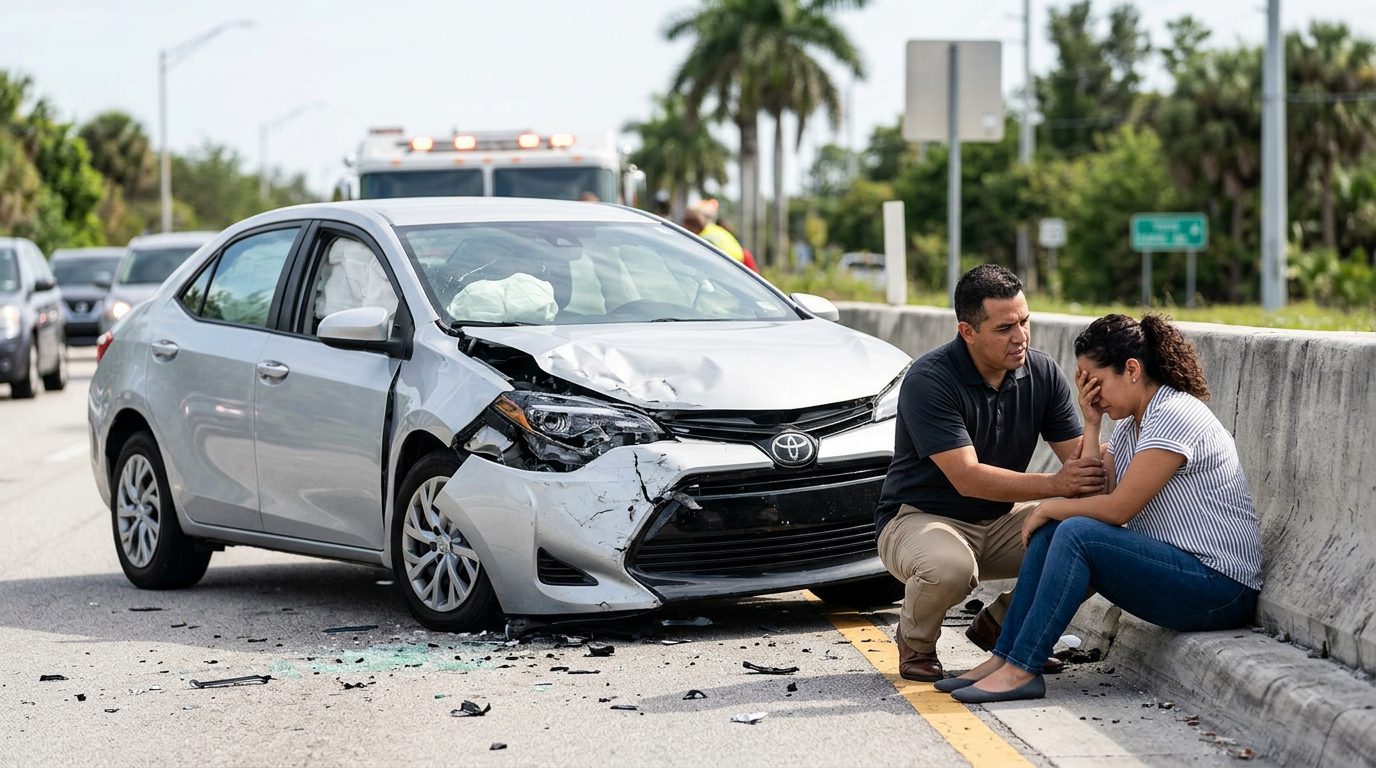
Accidentes Automovilísticos
Liquidación Mínima por Accidente Automovilístico: Guía de Compensación
Si resultó lesionado en un choque, tiene derecho a recuperar sus gastos médicos, salarios perdidos y el dolor que sufrió. CHG Personal Injury Lawyers lo ayuda a obtener la compensación que merece.
Por CHG Lawyers · Publicado 02/10/2026
¿Cuánta compensación por lesiones de accidentes automovilísticos en Florida?
La ley de Florida no establece un monto mínimo de liquidación para lesiones por accidentes automovilísticos. El valor de su demanda depende de su lesión específica, sus pérdidas documentadas y de qué tan clara sea la culpa del otro conductor. Entender qué determina realmente el valor de la liquidación es mucho más importante que buscar un número mágico.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por Qué No Hay una Liquidación “Mínima”—Y Por Qué Importa
Las compañías de seguros a veces sugieren que las liquidaciones siguen una fórmula estándar. No es así.
Una liquidación de $10,000 podría ser justa para una lesión menor de tejidos blandos. Sería demasiado baja para una fractura grave que requiere cirugía y meses de fisioterapia. El único punto de referencia real es si la oferta cubre sus pérdidas documentadas y refleja un valor justo por su dolor y sufrimiento.
La gravedad de la lesión, el tiempo de recuperación y el impacto a largo plazo varían ampliamente de una persona a otra. Lo que importa es entender cómo se construye realmente el valor de la liquidación—y reconocer cuándo una oferta no es suficiente.
Los Factores Que Determinan el Valor de la Liquidación por Lesiones de Accidentes Automovilísticos
Varios factores se combinan para determinar cuánto vale su demanda. Cuanto más grave y permanente sea su lesión, mayor será la compensación potencial.
Tipo y gravedad de la lesión.
Un esguince o moretón menor se liquida por mucho menos que una fractura, cirugía o discapacidad permanente. Las lesiones catastróficas—lesiones de la médula espinal, lesiones cerebrales traumáticas, amputaciones o parálisis—justifican indemnizaciones significativamente más altas porque causan daño duradero y que altera la vida.
Esta firma se enfoca exclusivamente en lesiones catastróficas. Los rangos de liquidación para esos casos reflejan su impacto permanente: una lesión de la médula espinal que resulta en paraplejía o tetraplejía crea necesidades médicas, de movilidad y de calidad de vida de por vida que las lesiones menores no tienen.
Costos de tratamiento médico.
Sus facturas médicas son la base de los daños económicos—sus pérdidas documentadas de bolsillo. Las visitas a la sala de emergencias, las imágenes (radiografías, tomografías computarizadas, resonancias magnéticas), la cirugía, la hospitalización, la fisioterapia y la atención especializada se suman.
Las necesidades médicas futuras—manejo del dolor continuo, cirugía adicional o rehabilitación a largo plazo—pueden incluirse en los cálculos de liquidación. Una persona que requiere años de fisioterapia o dispositivos de asistencia tiene costos futuros documentados y cuantificables que fortalecen el valor de la liquidación.
Salarios perdidos y capacidad de ganancia.
Puede recuperar el salario que perdió mientras se recuperaba de su lesión. Si la lesión causa discapacidad permanente o capacidad de trabajo reducida, puede reclamar ganancias futuras perdidas.
Un trabajador de la construcción que pierde un brazo ha perdido no solo los salarios actuales sino décadas de potencial de ganancia. Una persona con una lesión cerebral traumática puede ser incapaz de volver a trabajar en tareas que requieren demanda cognitiva.
Documente todo: talones de pago, declaraciones de impuestos y una carta de su empleador confirmando el tiempo libre y los salarios perdidos.
Dolor y sufrimiento.
Este daño no económico lo compensa por el dolor físico, la angustia emocional y la reducción en la calidad de vida. A diferencia de las facturas médicas, no hay recibo.
Las compañías de seguros a menudo lo subestiman. Pero las lesiones graves y permanentes justifican indemnizaciones significativamente más altas que las lesiones menores. Una persona con dolor crónico por una lesión de la médula espinal o el impacto psicológico de una amputación tiene sufrimiento documentado y continuo que respalda daños más altos por dolor y sufrimiento.
Responsabilidad y culpa.
¿Qué tan clara es la responsabilidad del otro conductor? La evidencia sólida de su culpa fortalece su posición de negociación.
Bajo la regla de negligencia comparativa de Florida (Fla. Stat. § 768.81), si se determina que usted es parcialmente responsable, su liquidación se reduce por su porcentaje de culpa. Solo puede recuperar si es 50% o menos responsable. Si es más del 50% responsable, no puede recuperar nada.
Límites de la póliza de seguros.
La póliza de responsabilidad civil del conductor culpable tiene un pago máximo. Si sus daños exceden ese límite, no puede recuperar más de la compañía de seguros. Conocer el límite de la póliza temprano establece expectativas realistas para su liquidación.
Permanencia.
¿Causa la lesión efectos duraderos o permanentes? Las cicatrices permanentes, el dolor crónico, la discapacidad o la pérdida de función aumentan significativamente el valor de la liquidación en comparación con las lesiones que se resuelven completamente.
Rangos de Liquidación: De Menor a Catastrófico
No hay un verdadero “promedio”—las demandas varían desde unos pocos miles de dólares por lesiones menores hasta cientos de miles por lesiones graves y permanentes.
Lesiones menores (latigazo cervical, daño de tejidos blandos, tratamiento breve) a menudo se liquidan en el rango de $5,000–$15,000.
Lesiones moderadas (fracturas, tratamiento médico significativo, semanas de recuperación) a menudo se liquidan entre $15,000–$50,000.
Lesiones graves (cicatrices permanentes, dolor continuo, cirugía, pérdida de capacidad de trabajo) a menudo varían de $50,000–$250,000 o más.
Lesiones catastróficas (lesión de la médula espinal, lesión cerebral traumática, amputación, parálisis) a menudo exceden $250,000 y suben mucho más, a veces llegando a millones de dólares dependiendo de la edad, la capacidad de ganancia y la esperanza de vida.
Estos rangos son solo ilustrativos. Su caso puede caer fuera de ellos según sus hechos específicos, la evidencia médica y la solidez de la responsabilidad. Una persona joven con una lesión de la médula espinal y 50+ años por delante enfrenta costos de vida muy diferentes a los de una persona mayor con la misma lesión.
Cómo Calculan las Compañías de Seguros las Ofertas de Liquidación
Los ajustadores de seguros usan fórmulas que multiplican las facturas médicas por un factor—a menudo de 1.5 a 5, dependiendo de la gravedad de la lesión. Agregan salarios perdidos y otras pérdidas económicas, luego restan cualquier culpa comparativa de su parte (Fla. Stat. § 768.81(6)). Limitan las ofertas a los límites de la póliza del conductor culpable.
Su oferta inicial generalmente está diseñada para ser más baja que lo que la demanda realmente vale. Entender su método lo ayuda a reconocer cuándo una oferta es demasiado baja y le da munición para contrarrestar con documentación de apoyo de sus pérdidas reales.
Facturas Médicas y Tratamiento: Construyendo el Valor de Su Demanda
Las facturas médicas más altas generalmente respaldan montos de liquidación más altos porque documentan la gravedad de la lesión. Las visitas a la sala de emergencias, las imágenes, la cirugía y la hospitalización aumentan el valor de la demanda. La fisioterapia continua, la atención quiropráctica y las visitas a especialistas se suman al total.
La atención médica futura—cirugía que necesitará, manejo del dolor continuo o rehabilitación a largo plazo—puede incluirse en los cálculos de liquidación.
Las brechas en el tratamiento pueden ser utilizadas por las compañías de seguros para argumentar que la lesión no fue grave. La atención médica consistente y documentada fortalece su demanda.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Salarios Perdidos y Capacidad de Ganancia Perdida
Puede recuperar el salario que perdió mientras se recuperaba de su lesión. Si la lesión causa discapacidad permanente o capacidad de trabajo reducida, puede reclamar ganancias futuras perdidas.
Las personas que trabajan por cuenta propia y los trabajadores de gig pueden documentar los ingresos perdidos a través de declaraciones de impuestos y registros comerciales.
Las lesiones permanentes que le impiden volver a su trabajo anterior aumentan significativamente el valor de la liquidación. Proporcione talones de pago, declaraciones de impuestos y una carta de su empleador documentando el tiempo libre y los salarios perdidos para respaldar esta parte de su demanda.
Dolor y Sufrimiento: Daños No Económicos
El dolor y sufrimiento lo compensa por el dolor físico, la angustia emocional y la reducción en la calidad de vida causada por la lesión. A diferencia de las facturas médicas, no hay recibo para el dolor y sufrimiento—se calcula basándose en la gravedad de la lesión e impacto en su vida diaria.
Las lesiones permanentes, la desfiguración y el dolor crónico respaldan indemnizaciones más altas por dolor y sufrimiento. Las compañías de seguros a menudo subestiman esta categoría. Sus registros médicos y el testimonio sobre cómo la lesión ha cambiado su vida diaria son clave para establecer un valor justo.
Las lesiones graves que alteran la vida justifican daños significativamente más altos por dolor y sufrimiento que las lesiones menores.
Límites de la Póliza de Seguros: Por Qué Importan
La póliza de seguros de responsabilidad civil del conductor culpable tiene un pago máximo—el límite de la póliza. Si sus daños exceden el límite de la póliza, no puede recuperar más que ese límite de la compañía de seguros.
Si el límite de la póliza es $25,000 y sus daños son $100,000, la compañía de seguros paga solo $25,000.
Puede ser capaz de perseguir al conductor culpable personalmente por la diferencia. Pero cobrar de un individuo es a menudo difícil. Conocer el límite de la póliza temprano ayuda a establecer expectativas realistas para su liquidación.
Cuándo Aceptar una Oferta de Liquidación
Acepte cuando la oferta cubre sus pérdidas documentadas y refleja un valor razonable por dolor y sufrimiento. No acepte bajo presión o en un plazo establecido por la compañía de seguros.
Consulte con un abogado antes de aceptar si su lesión es grave o si tiene necesidades médicas continuas significativas.
Crítico: Una vez que acepta y firma una liberación, no puede perseguir reclamaciones adicionales relacionadas con ese accidente. Esta finalidad hace que sea esencial asegurarse de que la oferta realmente cubre todas sus pérdidas—incluyendo necesidades médicas futuras—antes de que firme.
Si no está seguro de si una oferta es justa, solicite una explicación detallada de cómo la compañía de seguros la calculó. Compare ese cálculo con sus pérdidas documentadas y el impacto duradero de la lesión.
Lo Que Realmente Recibe: Deducciones de una Liquidación
Un monto de liquidación es el total bruto antes de deducciones. Lo que realmente recibe—su monto neto—es lo que queda después de varias deducciones.
Las facturas médicas y costos de tratamiento se pagan primero, a menudo a hospitales, médicos o acreedores prendarios que lo trataron.
Los honorarios de abogados (típicamente 33% de la liquidación si su caso se maneja en contingencia) se deducen a continuación.
Los costos judiciales y honorarios de presentación se deducen.
Ejemplo: Una liquidación de $25,000 menos $8,000 en gravámenes médicos, menos $8,250 en honorarios de abogados (33%), menos $500 en costos le deja aproximadamente $8,250 para usted.
Siempre pida a su abogado un desglose detallado de cómo se dividirá una liquidación antes de que la acepte.
Si la Oferta de Liquidación Parece Demasiado Baja
Solicite una explicación detallada de cómo la compañía de seguros calculó la oferta. Reúna evidencia médica adicional, opiniones de peritos o documentación de sus pérdidas. Haga una contraoferta con documentación de apoyo de sus daños.
Esté preparado para explicar por qué la oferta no refleja el valor verdadero de su demanda. Si las negociaciones se estancan, puede que necesite presentar una demanda para perseguir una recuperación más alta.
Bajo la ley de Florida, generalmente tiene dos años desde la fecha de la lesión para presentar una demanda (Fla. Stat. § 95.11). El tiempo es un factor real en su decisión.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas Frecuentes
¿Qué cuenta como daños económicos en una demanda por accidente automovilístico?
Los daños económicos son sus pérdidas documentadas de bolsillo: facturas médicas, atención de emergencia, cirugía, terapia, salarios perdidos y costos de transporte relacionados con el tratamiento.
¿Puedo reclamar dolor y sufrimiento si mi lesión es menor?
Sí, pero la cantidad es típicamente mucho más pequeña. Las lesiones menores pueden justificar $1,000–$5,000 en daños por dolor y sufrimiento, mientras que las lesiones graves justifican mucho más.
¿Qué pasa si el conductor culpable no tiene seguro?
Puede ser capaz de reclamar a través de su propia cobertura de motorista sin seguro. O puede que necesite perseguir al conductor personalmente—lo cual es a menudo difícil si no tienen activos.
¿Cuánto tiempo tengo para presentar una demanda en Florida?
Generalmente, tiene dos años desde la fecha de la lesión para presentar una demanda por lesión personal (Fla. Stat. § 95.11). No espere—la evidencia se desvanece, los testigos se mudan y los recuerdos se nublan.
¿Debo hablar con la compañía de seguros sin un abogado?
Puede, pero cualquier cosa que diga puede ser usada en su contra. Los ajustadores de seguros están capacitados para minimizar los pagos. Si su lesión es grave, consulte con un abogado antes de hablar con ellos.
Puntos Clave
No hay un mínimo legal de liquidación para lesiones por accidentes automovilísticos en Florida. La compensación se construye sobre su lesión específica, pérdidas documentadas, evidencia médica y la solidez de la responsabilidad. Las compañías de seguros a menudo comienzan con ofertas bajas. Entender cómo se calculan realmente las liquidaciones lo ayuda a reconocer una oferta justa y negociar efectivamente.
Aprenda más sobre cómo se calculan los daños de lesiones personales y cómo funciona la negociación de liquidación de seguros. Si ha recibido una oferta de liquidación que no le parece correcta, o si su lesión es grave o permanente, comuníquese. Las personas en su situación se comunican con nosotros regularmente para hablar sobre los números y entender cuánto vale realmente su demanda. Obtenga una evaluación de caso gratuita hoy.
Por qué confiar en CHG para su caso
Experiencia en accidentes automovilísticos
Nuestro bufete se enfoca exclusivamente en lesiones personales graves. Hemos representado a personas con lesiones desde leves hasta catastróficas causadas por choques vehiculares.
Abogados licenciados en Florida
Nuestro equipo está admitido en la Barra de Abogados de Florida y entiende las leyes de responsabilidad civil que se aplican a su caso.
Comunicación clara en español
Hablamos su idioma. Le explicaremos sus opciones en términos que entienda, sin jerga legal innecesaria.
Enfoque empático
Entendemos que un accidente automovilístico cambia vidas. Estamos aquí para escuchar, apoyar y luchar por lo que usted merece.
Tipos de daños que puede reclamar
Daños económicos
Facturas médicas, cirugías, terapia de rehabilitación, ambulancia, salarios perdidos mientras se recupera, y gastos de transporte relacionados con su tratamiento.
Daños por dolor y sufrimiento
Compensación por el dolor físico, la angustia emocional, la pérdida de disfrute de la vida, y los cambios permanentes en su calidad de vida causados por la lesión.
Daños por incapacidad permanente
Si la lesión lo dejó con una discapacidad duradera, puede reclamar por la pérdida de capacidad de trabajo futuro y los costos de cuidado a largo plazo.
Daños punitivos
En casos donde el conductor actuó con negligencia grave o intencional, el tribunal puede ordenar daños adicionales para castigar esa conducta.
Actúe rápido
Después de un accidente automovilístico, el tiempo es importante. La evidencia desaparece, los testigos olvidan detalles, y hay plazos legales que afectan su derecho a presentar una demanda. Contacte a CHG lo antes posible para proteger su caso.
Preguntas frecuentes
¿Qué cuenta como daños económicos?
Los daños económicos son sus pérdidas documentadas de bolsillo: facturas médicas, atención de emergencia, cirugía, terapia, salarios perdidos y costos de transporte relacionados con el tratamiento.
¿Puedo reclamar dolor y sufrimiento si mi lesión es menor?
Sí. El monto depende de la gravedad de la lesión, cuánto tiempo tardó en recuperarse, y cómo la lesión afectó su vida diaria. Incluso lesiones leves pueden justificar una compensación por dolor y sufrimiento.
¿Qué pasa si fui parcialmente responsable del accidente?
Florida permite que usted recupere daños incluso si fue parcialmente culpable, siempre que su culpa no sea mayor que la del otro conductor. La cantidad se reduce según su porcentaje de responsabilidad.
¿Cuánto cuesta contratar a un abogado?
Trabajamos sin honorarios a menos que haya una recuperación. Usted no paga nada por adelantado. Nuestros honorarios salen de la compensación que obtenemos para usted.