
Florida · Guía para víctimas de accidentes de tránsito
Indemnización por accidente de coche en Florida: una guía clara para sus próximos pasos
Después de un choque, las preguntas se acumulan: ¿quién paga los gastos médicos?, ¿qué daños puedo reclamar?, ¿qué hago con la aseguradora? CHG Personal Injury Lawyers le explica el proceso en un lenguaje sencillo, desde Florida.
Una firma de Florida para las familias de Florida
Florida
Firma con base en Florida que atiende a clientes en todo el estado
Bilingüe
Guías y atención en inglés y español
Gratis
Consulta inicial confidencial y sin compromiso
Por CHG Lawyers · Publicado 22 de octubre de 2026
Compensación por daños en accidentes de tránsito en Florida
No existe un promedio único para la compensación por daños en accidentes de tránsito en Florida. Cada reclamo depende de sus lesiones, de sus pérdidas documentadas, de cómo se reparte la culpa y del seguro que corresponda. Esta guía explica esos factores en un lenguaje sencillo. Puede ayudarle a hacer mejores preguntas y a identificar cuándo una oferta necesita una revisión más detallada.
*Por Igor Hernandez, con licencia en Florida y miembro de The Florida Bar, para CHG Personal Injury Lawyers.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué son los daños por compensación en un accidente de tránsito?
Un acuerdo por un accidente de tránsito es el dinero que se paga para resolver un reclamo por lesiones o por daños a la propiedad. La mayoría de los acuerdos se alcanzan antes de que el caso llegue a juicio. El dinero puede provenir de una compañía de seguros. También puede provenir de una sentencia judicial tras una demanda. En cualquier caso, el monto refleja las pérdidas que la persona lesionada puede documentar.
Muchas personas buscan un promedio. Los promedios pueden inducir a error. Dos personas en accidentes de apariencia similar pueden tener reclamos muy distintos.
- Una persona puede necesitar un tratamiento corto y haber faltado pocos días al trabajo.
- Otra puede necesitar cirugía, meses de terapia y limitaciones duraderas para trabajar.
Cada reclamo depende de sus propios hechos. No existe una fórmula que se ajuste a todos los casos.
Daños económicos: sus pérdidas financieras
Los daños económicos son pérdidas de dinero que usted puede probar con facturas, registros de pago y recibos. Por lo general incluyen las facturas médicas, los salarios perdidos y los daños a la propiedad. También pueden incluir la atención médica futura y una menor capacidad para ganar dinero. Esto depende de los hechos.
Las facturas médicas suelen representar una parte importante de un reclamo. La atención de emergencia, las estadías en el hospital, la cirugía, los medicamentos, la rehabilitación y las visitas de seguimiento aparecen todos en sus registros. Florida tiene reglas de evidencia específicas para estos costos. Según Fla. Stat. § 768.0427, la evidencia de tratamientos pasados que ya fueron pagados se limita al monto realmente pagado, sin importar quién lo haya pagado. El estatuto también cubre los cargos no pagados y la atención futura.
Algunos proveedores atienden a personas lesionadas bajo una carta de protección. Se trata de una promesa de cobro con cargo a cualquier sentencia o acuerdo. Si un proveedor lo ha atendido de esta manera, pregunte por escrito sobre ese arreglo. Estos términos pueden afectar la forma en que se presentan sus facturas en un reclamo.
Los salarios perdidos cubren los ingresos que dejó de percibir mientras se recuperaba. Si una lesión afecta su capacidad para trabajar a largo plazo, esa pérdida también puede formar parte del reclamo. Los talones de pago, las cartas del empleador y los registros fiscales pueden demostrar lo que usted ganaba antes del accidente.
Los daños a la propiedad cubren su vehículo y los objetos personales dañados en el choque. Los presupuestos de reparación, las fotos y las valoraciones de pérdida total ayudan a documentar esa pérdida.
Conserve todos los registros. Guarde los recibos de medicamentos y de transporte. Anote el kilometraje de los viajes a sus citas. Solicite copias de sus historias clínicas. Tener los registros organizados facilita explicar las pérdidas económicas. Sin embargo, por sí solos no determinan un resultado.
Daños no económicos: dolor, sufrimiento y vida diaria
Los daños no económicos cubren pérdidas que no tienen recibo. Incluyen el dolor físico, la angustia emocional y la pérdida del disfrute de la vida. Son más difíciles de medir que una factura. Por eso, con frecuencia necesitan la documentación más cuidadosa.
Entre los ejemplos se encuentran:
- Dolor persistente después del accidente
- Ansiedad o miedo a conducir
- Ya no poder practicar deportes, cultivar el jardín o cuidar a sus hijos como antes
Las cicatrices visibles o las deformidades también pueden importar. La pérdida de consorcio se refiere a cómo una lesión afecta la relación de un cónyuge o de un familiar con la persona lesionada.
Florida tiene un sistema de culpa comparativa, codificado en el Fla. Stat. § 768.81. Pregunte sobre estas reglas desde el principio. Dependen de su lesión y de los hechos de su reclamo.
Muchas personas llevan un diario diario. Anotan el sueño, los niveles de dolor, los eventos a los que faltaron y las tareas que ya no pueden hacer. Estas notas pueden ayudar a sus médicos y a su abogado a comprender el impacto. Siga el tratamiento que indican sus médicos y comparta con ellos notas honestas.
¿Qué factores afectan un acuerdo?
Los factores principales son:
- Las pérdidas documentadas
- Cómo se reparte la culpa
- El seguro que corresponde
- Los registros médicos que relacionan sus lesiones con el choque
Cada factor depende de los hechos del caso.
Los registros médicos son lo más importante en cuanto a la causalidad. La causalidad es el vínculo entre el accidente y su lesión. Si un choque causó una lesión en particular depende de los hechos y de los registros médicos de cada caso. Sus médicos son las personas indicadas para explicar su diagnóstico y su tratamiento.
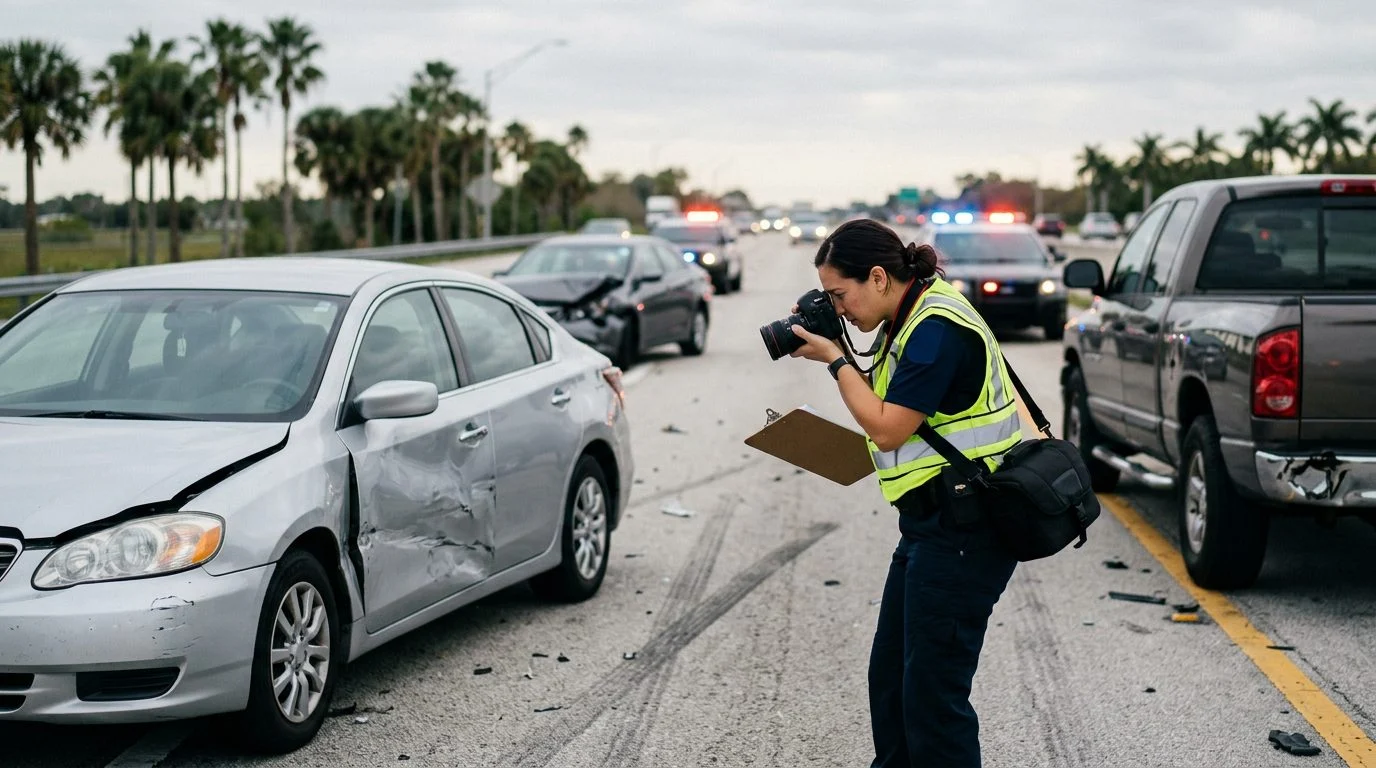
La evidencia sobre la culpa también importa. Un informe policial, las declaraciones de testigos, las fotos, las imágenes de una cámara de salpicadero y los daños al vehículo pueden ayudar a demostrar quién tuvo la culpa. Ningún documento por sí solo decide la responsabilidad. Depende del conjunto del expediente.
Los efectos a largo plazo también importan. Las limitaciones permanentes documentadas, la atención futura que recomienden sus médicos y los cambios en su trabajo pueden ser relevantes para un reclamo. Estos puntos pueden importar, pero no garantizan ningún resultado.
Los límites de seguro establecen un límite práctico. Los abordamos más adelante.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Culpa comparativa: cómo influye su parte de responsabilidad
En las acciones por negligencia a las que se aplica esta sección, la ley de culpa comparativa de Florida impide recuperar daños a una parte que se considere más del 50 por ciento culpable de su propio daño, salvo en las acciones por lesiones personales o muerte injusta que surjan de negligencia médica bajo el capítulo 766 (Fla. Stat. § 768.81(6)).
El momento importa. Confirme qué reglas se aplican a su reclamo.
Así funciona la regla: en una acción por negligencia a la que se aplica esta sección, una parte que se considere más del 50 por ciento culpable de su propio daño no puede recuperar ninguna indemnización. Esto no aplica a las acciones por lesiones personales o muerte injusta que surjan de negligencia médica bajo el capítulo 766. Según la ley de Florida, una persona considerada más del 50 por ciento culpable generalmente no puede recuperar daños, mientras que una persona considerada culpable en un 50 por ciento o menos aún puede recuperar, con la indemnización reducida según su porcentaje de culpa.
El estatuto de culpa comparativa de Florida, Fla. Stat. § 768.81 incluye una excepción para las acciones por lesiones personales y muerte injusta que surjan de negligencia médica bajo el capítulo 766. Según el estatuto de culpa comparativa de Florida, la disposición que limita la recuperación de una parte considerada más culpable de su propio daño no se aplica a las acciones por lesiones personales o muerte injusta que surjan de negligencia médica bajo el capítulo 766. Esos reclamos siguen sus propias reglas.
Límites de seguro y cobertura para conductores sin seguro suficiente
Los límites de seguro con frecuencia restringen lo que paga una póliza. Esta es una realidad práctica en muchos reclamos. Su propia póliza puede ofrecer protección cuando la cobertura del conductor responsable no alcanza. Esto depende de la cobertura que usted tenga.
El Fla. Stat. § 627.727 trata la cobertura para motoristas con seguro insuficiente y para motoristas sin seguro. El estatuto también establece un proceso para llegar a un acuerdo con un asegurador de responsabilidad civil.
Si un acuerdo propuesto no cubriría totalmente el reclamo, debe enviarse un aviso por escrito de ese acuerdo. Debe enviarse por correo certificado o registrado a todos los aseguradores de conductores con seguro insuficiente que brinden cobertura. Cuando la persona lesionada (o, si la persona falleció, su representante personal) acuerda resolver un reclamo con la aseguradora de responsabilidad civil y su asegurado, y ese acuerdo no satisfaría por completo el reclamo por lesiones personales o muerte por negligencia, se da lugar a un reclamo de motorista con seguro insuficiente, según la sección 627.727 de los Estatutos de Florida.
La cobertura para conductores con seguro insuficiente proviene de su propia póliza. Revise qué cobertura tiene. Muchas personas no lo saben hasta que lo revisan.
Gravámenes, fuentes colaterales y lo que usted conserva
El monto bruto de un acuerdo no es lo mismo que lo que usted conserva. Los beneficios que ya recibió de fuentes colaterales pueden reducir la indemnización del tribunal, pero no hay reducción por las fuentes colaterales que tengan un derecho de subrogación o de reembolso.
Según Fla. Stat. § 768.76, un tribunal debe reducir una indemnización en los montos pagados al reclamante por fuentes colaterales. Esa reducción no se aplica a las fuentes colaterales que tengan un derecho de subrogación o de reembolso. Los planes de salud y los proveedores pueden tener derechos de reembolso. Los términos de cada plan importan.
Pida una lista por escrito de cada deducción antes de aceptar cualquier acuerdo. Una explicación clara nombra cada gravamen, cada proveedor y cada costo.
CHG no cobra honorarios de abogado ni costos del caso, a menos que haya una recuperación.
Por qué dos accidentes similares pueden dar lugar a reclamos distintos
Dos accidentes similares pueden producir reclamos distintos. La diferencia suele estar en las lesiones, en los registros médicos, en los efectos sobre el trabajo y en la evidencia de culpa. Rara vez está en la apariencia del choque. No se puede prometer ningún resultado en ningún caso.
Considere un ejemplo hipotético. Dos conductores están detenidos en un semáforo en Tampa cuando son chocados por detrás. Ambos sienten dolor de cuello esa noche.
- La primera persona acude a una sola consulta de urgencias y reporta poco tiempo fuera del trabajo.
- La segunda persona se somete a estudios de imagen, recibe referencias a otros médicos, asiste a terapia continua y falta varias semanas al trabajo.
Sus reclamos pueden verse muy diferentes en el papel, aunque los choques se vieran parecidos.
Este ejemplo es una ilustración didáctica. No describe ningún caso anterior. Lo que separa los dos expedientes es la documentación: un historial médico completo, un tratamiento consistente y registros laborales claros. La pregunta siempre es qué muestra la evidencia.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Señales de alerta en una oferta de acuerdo
Una oferta temprana de acuerdo merece una revisión cuidadosa, línea por línea, antes de aceptarla. Una primera oferta puede no reflejar todas las pérdidas que usted ha documentado. Los puntos siguientes pueden ayudarle a evaluar una oferta. No sustituyen el asesoramiento legal sobre su reclamo específico.
La oferta no detalla lo que cubre. Una buena oferta debe indicar si incluye sus facturas médicas documentadas, sus salarios perdidos y los daños a su propiedad. Si es una suma global sin explicación, pida un desglose.
La oferta ignora la atención futura o los efectos continuos. Si sus médicos han recomendado más tratamiento, pregunte si la oferta lo contempla. La oferta también debe tomar en cuenta los efectos no económicos que aparecen en sus registros y en su diario.
La oferta no aborda los gravámenes. Pregunte si algún plan de salud, proveedor o carta de protección será pagado con cargo al acuerdo. Pregunte cuánto le quedará a usted.
La oferta viene con presión para decidir rápidamente. Si se siente apurado, diga que necesita tiempo para revisarla. Las aseguradoras y sus representantes pueden actuar con rapidez. Usted sigue teniendo derecho a tomarse el tiempo necesario para entender los términos.
El finiquito es amplio o poco claro. Un finiquito firmado puede limitar o poner fin a su reclamo. Léalo con atención. Pregunte qué derechos renuncia antes de firmar.
La oferta está muy por debajo de sus pérdidas documentadas. Una diferencia de este tipo es una señal para detenerse. Antes de responder, comuníquese con CHG Personal Injury Lawyers. Nuestro equipo puede revisar la oferta con usted.
Si usted tiene cobertura para conductores con seguro insuficiente, el aviso y el proceso de 30 días descritos anteriormente pueden aplicarse. Pregunte si hay un reclamo de este tipo antes de firmar un finiquito con la aseguradora del conductor responsable.
¿Cuánto tiempo tiene para presentar una demanda?
Según Fla. Stat. § 95.11, los plazos para presentar una demanda dependen del tipo de reclamo. La fecha de inicio y cualquier excepción también importan.
Los reclamos por el diagnóstico o el tratamiento de un proveedor de atención médica siguen sus propios límites. Esos límites dependen de los hechos.
No cumplir un plazo puede impedir una demanda, sujeto a las excepciones que apliquen. Los reclamos ante aseguradoras y las demandas siguen calendarios distintos. Lleve el control de ambos.
Próximos pasos para su reclamo por accidente de tránsito
Comience reuniendo los registros y siguiendo el tratamiento que indican sus médicos. Un expediente organizado facilita todos los pasos posteriores.
Reúna estos documentos:
- Registros y facturas médicas
- Talones de pago
- El informe policial
- Fotos
- Presupuestos de reparación
Lleve una libreta sencilla con los síntomas, las actividades a las que faltó y las citas. Reporte el choque a su propia aseguradora según lo exija su póliza. Para más información sobre los tipos de accidentes, lea nuestra guía de accidentes de tránsito.
¿Existe un acuerdo promedio por accidentes de tránsito en Florida?
Ningún promedio único se aplica a todos los reclamos. Cada caso depende de sus propios hechos médicos, de culpa y de seguros.
¿Puedo recuperar una indemnización si tuve parte de la culpa?
Según Fla. Stat. § 768.81(6), una parte que se considere más del 50 por ciento culpable de su propio daño puede no recuperar ninguna indemnización en un caso de negligencia. Esto no aplica a los reclamos por lesiones personales o muerte injusta derivados de negligencia médica bajo el capítulo 766. En general, una parte considerada más del 50% culpable puede no recuperar daños.
¿Cuánto tiempo tengo para presentar una demanda por un accidente de tránsito en Florida?
Los plazos para presentar una demanda en Florida están establecidos por ley. Dependen del tipo de reclamo. La mala praxis médica tiene límites separados (Fla. Stat. § 95.11). Inicie la revisión de los plazos lo antes posible.
¿CHG cobra honorarios por adelantado?
CHG no cobra honorarios de abogado ni costos del caso, a menos que haya una recuperación.
Si está evaluando qué hacer después de un accidente que cambió su vida o la de un familiar, no tiene que resolverlo solo. Comuníquese con CHG Personal Injury Lawyers para conversar sobre sus opciones. CHG no cobra honorarios de abogado ni costos del caso, a menos que haya una recuperación.
Cuatro pasos que puede dar desde hoy
Guarde las pruebas
Fotos del lugar, de los vehículos y de las lesiones, datos de testigos, el informe policial y cualquier mensaje o correo relacionado con el choque.
Siga el tratamiento médico
Acuda a sus citas y siga las indicaciones de su médico. Un expediente médico completo también ayuda a documentar lo que usted vivió.
Lleve un registro de gastos
Anote recibos de medicinas, transporte, días de trabajo perdidos y cualquier otro gasto que surja por el accidente.
Hable con un abogado primero
Antes de firmar documentos o dar una declaración a la aseguradora, consulte con nuestro equipo para entender sus opciones.
Importante
Las aseguradoras pueden contactarlo pronto y con preguntas que parecen rutinarias. Antes de dar una declaración grabada o firmar algo, conviene hablar con un abogado que pueda revisar su situación.
Por qué hablar con CHG Personal Injury Lawyers
Firma con base en Florida
Nuestros abogados están admitidos en The Florida Bar y representan a personas lesionadas en todo Florida.
Sin honorarios a menos que haya una recuperación
CHG no cobra honorarios de abogado ni costos del caso a menos que haya una recuperación.
Atención en su idioma
Le explicamos cada paso en inglés o en español, con palabras sencillas y sin letra pequeña.
Un trato humano
Sabemos que un accidente afecta a toda la familia. Escuchamos su historia antes de hablar de estrategias.