

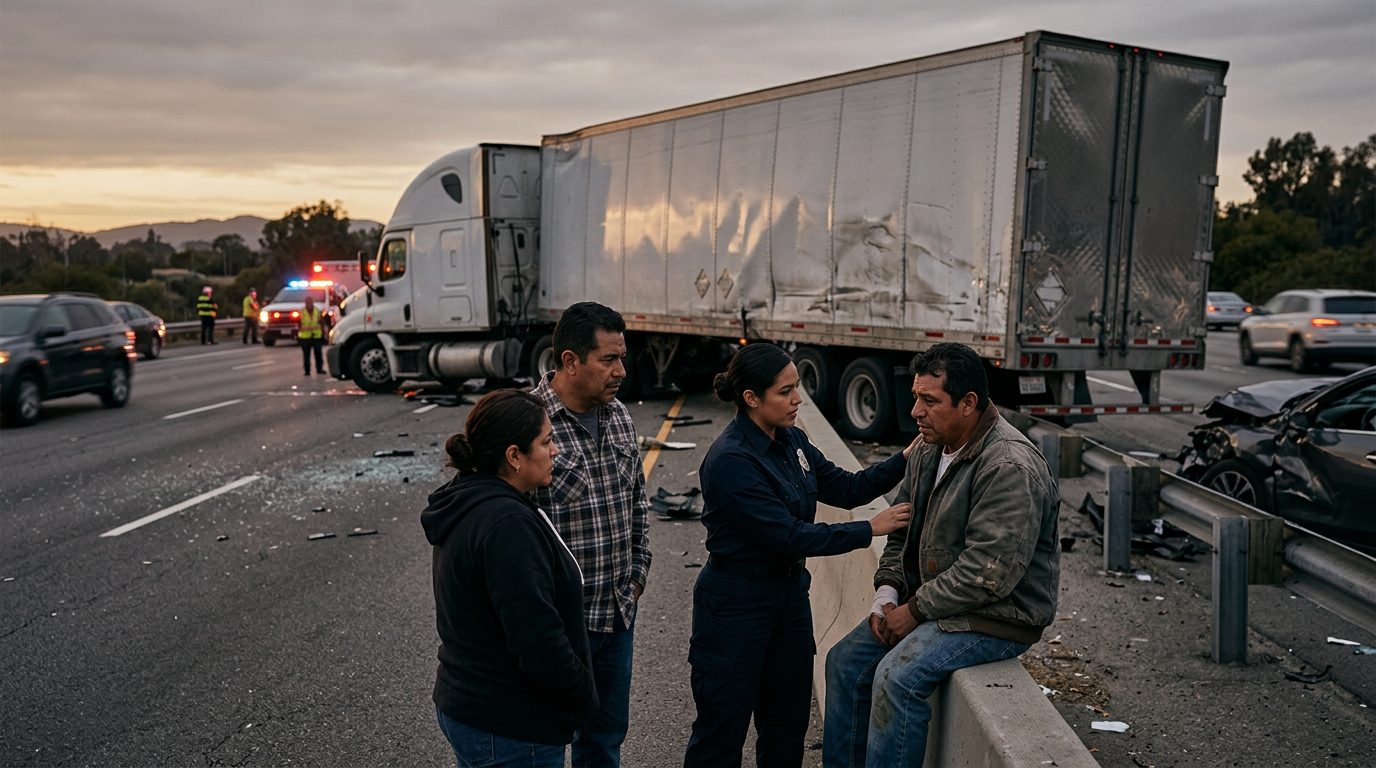
Accidentes de Carro | Daños y Perjuicios
Indemnización por Dolor y Sufrimiento en Accidente de Auto: Guía Completa
Tu liquidación debe cubrir no solo facturas médicas y salarios perdidos, sino también el dolor, la angustia y los cambios en tu vida. Aprende cómo se calcula esta parte crucial de tu reclamo.
Por CHG Lawyers · Publicado 09/09/2026
Dolor y Sufrimiento Después de un Accidente Automovilístico: Cómo Se Valora
Cuando resultas lesionado en un accidente automovilístico, tu acuerdo debe cubrir dos tipos de pérdidas: daños económicos (facturas médicas, salarios perdidos, reparación de vehículos) y daños no económicos, comúnmente llamados dolor y sufrimiento. El dolor y sufrimiento a menudo representa la parte más grande de tu acuerdo. Pero también es la más difícil de calcular. Entender cómo se valora el dolor y sufrimiento te ayuda a evaluar si la oferta de la compañía de seguros es justa.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué Es el Dolor y Sufrimiento en un Reclamo por Accidente Automovilístico?
El dolor y sufrimiento se refiere al dolor físico, angustia emocional y reducción de la calidad de vida causados por el accidente. No es el costo en dólares del tratamiento. Es el costo humano de la lesión en sí. Esto incluye dolor crónico, ansiedad, interrupción del sueño, pérdida del disfrute de actividades, trastorno de estrés postraumático (TEPT), depresión e impacto duradero en tu capacidad de trabajar o vivir como lo hacías antes.
Los daños económicos son directos: una factura médica es una factura médica. El dolor y sufrimiento es diferente. Es personal. Dos personas con lesiones idénticas pueden experimentar y recuperarse de manera diferente. Por eso la ley reconoce el dolor y sufrimiento como una categoría separada de compensación.
En los casos de lesiones catastróficas que manejan nuestros abogados—lesiones de la médula espinal, lesiones cerebrales traumáticas, amputaciones, quemaduras graves—el dolor y sufrimiento a menudo supera con creces las facturas médicas. Una persona con una lesión permanente de la médula espinal puede enfrentar décadas de dolor crónico, trauma emocional y oportunidades perdidas. Ese sufrimiento tiene valor real en un acuerdo.
¿Cómo Se Valora el Dolor y Sufrimiento?
No hay una fórmula fija. Los tribunales y las compañías de seguros utilizan dos métodos principales para calcular el dolor y sufrimiento.
El método del multiplicador toma tus daños económicos y los multiplica por un número. El multiplicador típicamente oscila entre 1.5 y 5, dependiendo de la gravedad de la lesión:
- Lesión menor (latigazo cervical, lesión de tejidos blandos): multiplicador de 1.5 a 2
- Lesión moderada (hueso roto, lesión significativa de tejidos blandos): multiplicador de 2 a 3
- Lesión grave (fractura severa, lesión de espalda que requiere cirugía): multiplicador de 3 a 5
- Lesión catastrófica (lesión de la médula espinal, parálisis, lesión cerebral traumática): multiplicador de 5 o superior
Si tus daños económicos totalizan $20,000 y tu lesión es moderada, la aseguradora podría ofrecerte $20,000 × 2.5 = $50,000 en compensación total. Si tu lesión es catastrófica, el multiplicador podría ser mucho más alto.
El método por día asigna una cantidad diaria en dólares por dolor y sufrimiento. Multiplica esa cantidad por el número de días que se espera que sufras. Si un tribunal asigna $100 por día y tu recuperación dura 200 días, eso es $20,000 en compensación por dolor y sufrimiento. Este método es menos común en acuerdos de seguros pero a veces se usa en tribunales.
Ninguno de los dos métodos es perfecto. Ambos requieren decisiones sobre lo que vale tu sufrimiento.
¿Qué Factores Determinan el Valor del Dolor y Sufrimiento?
Los ajustadores de seguros y los tribunales consideran varios factores al valorar el dolor y sufrimiento:
Gravedad de la lesión. El latigazo cervical típicamente se resuelve en semanas o meses. La lesión de la médula espinal a menudo causa parálisis permanente. Cuanto más grave y permanente sea la lesión, mayor será el valor del dolor y sufrimiento.
Duración de la recuperación y síntomas continuos. Una lesión que se resuelve en seis semanas vale menos que una lesión idéntica que causa dolor crónico durante años. La lesión permanente aumenta significativamente el valor porque sufrirás el resto de tu vida.
Documentación médica. Las imágenes (rayos X, resonancias magnéticas), registros de terapia, evaluaciones de especialistas y listas de medicamentos fortalecen tu reclamo. Las aseguradoras tienen más probabilidad de aceptar valores más altos de dolor y sufrimiento cuando hay evidencia médica clara de lesión y tratamiento continuo. Aprende más sobre el papel de la documentación médica en reclamos por lesiones.
Impacto en la vida diaria. ¿Puedes volver al trabajo? ¿Puedes cuidar a tus hijos? ¿Puedes hacer ejercicio o disfrutar de pasatiempos que amabas antes del accidente? Cuanto más tu lesión interrumpa tu vida, mayor será el valor de tu dolor y sufrimiento.
Edad y expectativa de vida. Una persona de 25 años con una lesión permanente enfrenta décadas de sufrimiento. Una persona de 75 años enfrenta menos años. La edad afecta la duración total del sufrimiento.
Límites de la póliza de seguros. Incluso si tu dolor y sufrimiento vale $200,000, no puedes recuperar más de lo que permite la póliza de responsabilidad civil del conductor responsable. El requisito mínimo de responsabilidad civil de Florida es $10,000 por persona / $20,000 por accidente. Esto a menudo es demasiado bajo para lesiones graves.
Culpa comparativa. Bajo la ley de negligencia comparativa de Florida (Fla. Stat. §768.81), si fuiste parcialmente responsable, tu recuperación se reduce por tu porcentaje de culpa. Si fuiste más del 50% responsable, no recuperas nada. Entiende cómo la culpa comparativa afecta tu acuerdo.
¿Cuánta Compensación por Ansiedad Después de un Accidente Automovilístico?
La ansiedad y el TEPT son daños no económicos reconocidos en reclamos por accidentes automovilísticos. Muchos sobrevivientes de accidentes experimentan ansiedad, ataques de pánico, miedo a conducir o pesadillas. Estas son lesiones legítimas que merecen compensación.
El valor de la compensación por ansiedad depende de la gravedad, duración y si buscaste tratamiento profesional. Los registros de terapia, cuidado psiquiátrico y medicamentos son evidencia crucial. Una aseguradora tiene más probabilidad de aceptar un reclamo de ansiedad más alto si tienes tratamiento documentado con un profesional de salud mental.
Por ansiedad menor que se resuelve en unos pocos meses, la compensación podría oscilar entre $5,000 y $15,000. Por ansiedad grave y continua que requiere años de terapia o medicamentos, el valor puede ser mucho más alto—a veces $50,000 o más.
La clave es la documentación. Mantén registros de citas de terapia, evaluaciones psiquiátricas, medicamentos e impacto en tu trabajo o vida diaria.
¿Cuál Es una Oferta de Acuerdo Razonable?
Una oferta de acuerdo razonable depende completamente de tus lesiones específicas, recuperación y circunstancias. Hazte estas preguntas:
¿La oferta cubre todas tus pérdidas económicas (facturas médicas, salarios perdidos, daño a la propiedad)? Si no, es demasiado baja.
¿La oferta incluye compensación justa por dolor y sufrimiento, o es principalmente solo reembolso de facturas? Si es lo último, probablemente es demasiado baja.
¿La oferta refleja la gravedad de tu lesión y su impacto a largo plazo? Una oferta de $10,000 por una lesión permanente de la médula espinal es irrazonable. Una oferta de $10,000 por latigazo cervical menor que se resolvió en tres semanas puede ser razonable.
¿La oferta está cerca de lo que permite la cobertura de seguros disponible? Si el límite de póliza del conductor responsable es $50,000 y se te ofrece $45,000 por una lesión grave, eso puede ser razonable. Si se te ofrece $15,000, la aseguradora probablemente está subestimando tu reclamo.
Una señal de alerta es una oferta que cubre solo facturas médicas y salarios perdidos con poco o nada por dolor y sufrimiento.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
¿Debo Aceptar la Primera Oferta de Acuerdo?
No. Las primeras ofertas de las compañías de seguros rara vez son las mejores ofertas. Las aseguradoras típicamente comienzan bajo, esperando que negoces hacia arriba.
Antes de aceptar cualquier oferta, tómate tiempo para entender tu lesión completa y recuperación. Reúne documentación: registros médicos, notas de terapia, declaraciones de pérdida de salarios, fotos de lesiones. Considera si tu recuperación es realmente completa o si puedes enfrentar tratamiento, medicación o cuidado continuo.
Piensa en el futuro. ¿Necesitarás terapia física continua? ¿Medicación? ¿Equipo adaptativo? ¿Tu lesión te impedirá volver a tu trabajo anterior? Estos costos futuros deben factorarse en el valor de tu acuerdo.
Una vez que aceptas y firmas un acuerdo de liquidación, no puedes reabrirlo. Si tu condición empeora o surgen nuevas complicaciones, generalmente no puedes volver a la compañía de seguros por más dinero. Esta finalidad es por qué es crítico no liquidar demasiado rápido.
Muchas personas dejan dinero significativo sobre la mesa al aceptar la primera oferta sin entender su reclamo completo.
Montos de Acuerdo por Tipo de Lesión
Los rangos de acuerdo varían ampliamente. Aquí hay una imagen realista por gravedad de lesión:
Latigazo cervical y lesiones de tejidos blandos: El dolor y sufrimiento típicamente oscila entre $5,000 y $25,000, dependiendo de la duración e impacto en la vida diaria.
Huesos rotos: $10,000 a $50,000 o más, dependiendo de qué hueso, si se necesitó cirugía y tiempo de recuperación.
Lesiones de espalda y cuello: $15,000 a $100,000 o más, especialmente si la lesión es crónica o requiere cirugía. Un disco herniado que causa dolor continuo puede valorarse más alto que un simple esguince.
Lesión cerebral traumática: $50,000 a $500,000 o más, dependiendo del impacto cognitivo, pérdida de memoria, cambios de personalidad y permanencia. Las lesiones cerebrales traumáticas pueden causar cambios duraderos en el pensamiento, estado de ánimo y comportamiento que afectan el trabajo y las relaciones durante años.
Lesión de la médula espinal o parálisis: $500,000 a $5,000,000 o más por lesión catastrófica y permanente. Las lesiones de la médula espinal a menudo resultan en parálisis parcial o completa, requiriendo cuidado de por vida, equipo adaptativo y modificaciones del hogar.
Estos son solo rangos. Tu caso es único. El valor real depende de tu lesión específica, tu edad, tu recuperación, los seguros disponibles y la solidez de la evidencia de responsabilidad.
Cobertura de Seguros y Límites de Póliza
El seguro de responsabilidad civil del conductor responsable es tu fuente principal de compensación. La ley de Florida requiere cobertura mínima de responsabilidad civil de $10,000 por persona / $20,000 por accidente. Muchos conductores tienen límites más altos—$50,000, $100,000, $250,000 o más.
Tu acuerdo está limitado por el límite de póliza. Incluso si tu dolor y sufrimiento vale $150,000, no puedes recuperar más de lo que permite la póliza. Entiende tus opciones de cobertura de motorista sin seguro y con seguro insuficiente.
Si el conductor responsable no tiene seguro o tiene seguro insuficiente, tu propia cobertura UM/UIM puede ayudar a llenar el vacío—si la tienes. Revisa tu propia póliza.
¿Cómo Se Calculan los Acuerdos por Accidente Automovilístico?
El cálculo del acuerdo sigue una secuencia lógica:
Paso 1: Establecer responsabilidad. ¿Quién fue responsable? ¿Es clara la responsabilidad o hay una disputa? Cuanto más fuerte sea tu caso de responsabilidad, más poder de negociación tendrás.
Paso 2: Documentar todas las pérdidas económicas. Reúne facturas médicas, facturas de reparación de vehículos, talones de pago mostrando salarios perdidos y recibos de gastos de bolsillo. Súmalos.
Paso 3: Evaluar el dolor y sufrimiento. Usando el método del multiplicador o por día, estima un valor razonable de dolor y sufrimiento basado en la gravedad de la lesión, duración e impacto en la vida diaria.
Paso 4: Considerar la culpa comparativa. Si fuiste parcialmente responsable, reduce tu reclamo total por tu porcentaje de culpa. Bajo Fla. Stat. §768.81, si eres más del 50% responsable, no recuperas nada.
Paso 5: Considerar la cobertura de seguros disponible. ¿Cuál es el límite de póliza del conductor responsable? Ese es tu techo. Si tu reclamo excede el límite, estás limitado a la cantidad de póliza.
Paso 6: Negociar con la aseguradora. La mayoría de los casos se resuelven antes del juicio a través de negociación de ida y vuelta. La aseguradora hace una oferta; tú contrapropones. Eventualmente, llegas a un número que ambos lados pueden aceptar—o decides perseguir litigio.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
¿Qué Debes Hacer Ahora?
Si has sido lesionado en un accidente automovilístico, comienza a documentar ahora:
- Registros médicos. Reúne todos los registros de cuidado de emergencia, médicos, especialistas, terapia física y tratamiento de salud mental.
- Fotos y videos. Documenta lesiones visibles, daño del vehículo y la escena del accidente si es posible.
- Diario. Anota tus síntomas, niveles de dolor y cómo la lesión afecta tu vida diaria, trabajo y relaciones.
- Recibos y declaraciones. Mantén todas las facturas, facturas médicas, talones de pago y otra prueba de pérdida económica.
- Redes sociales. Evita publicar sobre el accidente o tu lesión. Las compañías de seguros monitorean las redes sociales.
- Información de seguros. Obtén el nombre, número de teléfono, dirección e información de seguros del conductor responsable en la escena.
Antes de aceptar cualquier oferta de acuerdo, consulta con un abogado que se enfoque en reclamos por accidentes automovilísticos. Un abogado puede revisar tus registros médicos, evaluar la oferta de la aseguradora y aconsejarte sobre si es justa. Muchos abogados trabajan por contingencia—no pagas nada a menos que recuperes.
El plazo de prescripción para reclamos por lesiones personales en Florida es dos años desde la fecha del accidente. No esperes. Los recuerdos se desvanecen, la evidencia desaparece y los testigos se vuelven difíciles de encontrar. Cuanto antes actúes, más fuerte será tu reclamo. Aprende cuándo contratar a un abogado de accidente automovilístico.
Si has sido lesionado en un accidente automovilístico e intentas entender qué se ve como compensación justa—o si estás considerando una oferta de acuerdo y no estás seguro de si refleja tu dolor y sufrimiento—nuestro equipo puede ayudarte a evaluar tu reclamo. Contacta a CHG Personal Injury Lawyers para una evaluación gratuita de tu caso.
Los Dos Tipos de Daños en un Accidente Automovilístico
Daños Económicos
Facturas médicas, cirugías, rehabilitación, salarios perdidos, reparación o reemplazo del vehículo, y gastos de transporte. Estos son fáciles de calcular porque tienen un precio claro.
Daños No Económicos (Dolor y Sufrimiento)
El dolor físico, la angustia emocional, la pérdida de disfrute de la vida, los cambios en tus relaciones personales, y el impacto en tu capacidad para trabajar o disfrutar actividades. Esta es la parte más grande de tu acuerdo, pero también la más difícil de cuantificar.
Por Qué el Dolor y Sufrimiento Importa en tu Reclamo
Reconoce el Impacto Real
Un accidente no solo causa lesiones físicas. Puede cambiar tu vida para siempre: limitaciones en el movimiento, dependencia de otros, depresión, ansiedad, y la pérdida de sueños y planes que tenías.
Protege tu Derecho a Compensación Justa
Las aseguradoras a menudo ofrecen cantidades bajas para el dolor y sufrimiento. Entender cómo se valora te ayuda a evaluar si la oferta es realmente justa o si debes buscar más.
Conoce los Métodos de Cálculo
Los abogados usan diferentes enfoques: multiplicar los daños económicos por un número (2-5 veces), o calcular una cantidad diaria por el tiempo de recuperación y sufrimiento.
Factores que Afectan el Valor del Dolor y Sufrimiento
Gravedad de la Lesión
Una lesión leve tiene un valor diferente al de una lesión que causa discapacidad permanente, parálisis, o amputación. Las lesiones catastróficas generan compensaciones mucho más altas.
Duración de la Recuperación
¿Fue una recuperación de semanas o de años? ¿Es permanente? Cuanto más tiempo sufres, mayor es el valor del dolor y sufrimiento.
Impacto en tu Vida Diaria
¿Perdiste la capacidad de trabajar? ¿No puedes cuidar de tu familia? ¿Necesitas ayuda para actividades básicas? Estos cambios aumentan significativamente el valor.
Documentación Médica y Psicológica
Registros de tratamiento, terapia física, evaluaciones psicológicas, y testimonios de médicos fortalecen tu reclamo y demuestran el sufrimiento real.
No Aceptes la Primera Oferta
Las compañías de seguros frecuentemente ofrecen cantidades bajas para el dolor y sufrimiento, esperando que las aceptes sin cuestionamiento. Una evaluación profesional de tu caso te ayuda a entender si la oferta es justa o si mereces más.
Cómo CHG Personal Injury Lawyers Puede Ayudarte
Evaluamos tu Reclamo Completo
Analizamos todos los daños—económicos y no económicos—para asegurar que entiendas el valor real de tu caso.
Negociamos en tu Nombre
Nuestro equipo se enfoca exclusivamente en lesiones personales catastróficas y accidentes automovilísticos. Sabemos cómo presentar tu caso ante las aseguradoras para obtener una compensación justa.
Te Explicamos Todo en Español
Publicamos contenido educativo en español porque entendemos que el acceso a información clara es esencial para tomar decisiones sobre tu caso.
Sin Honorarios a Menos que Haya Recuperación
No pagas nada a menos que haya una recuperación. Nuestro interés es el tuyo: obtener la compensación que mereces.