

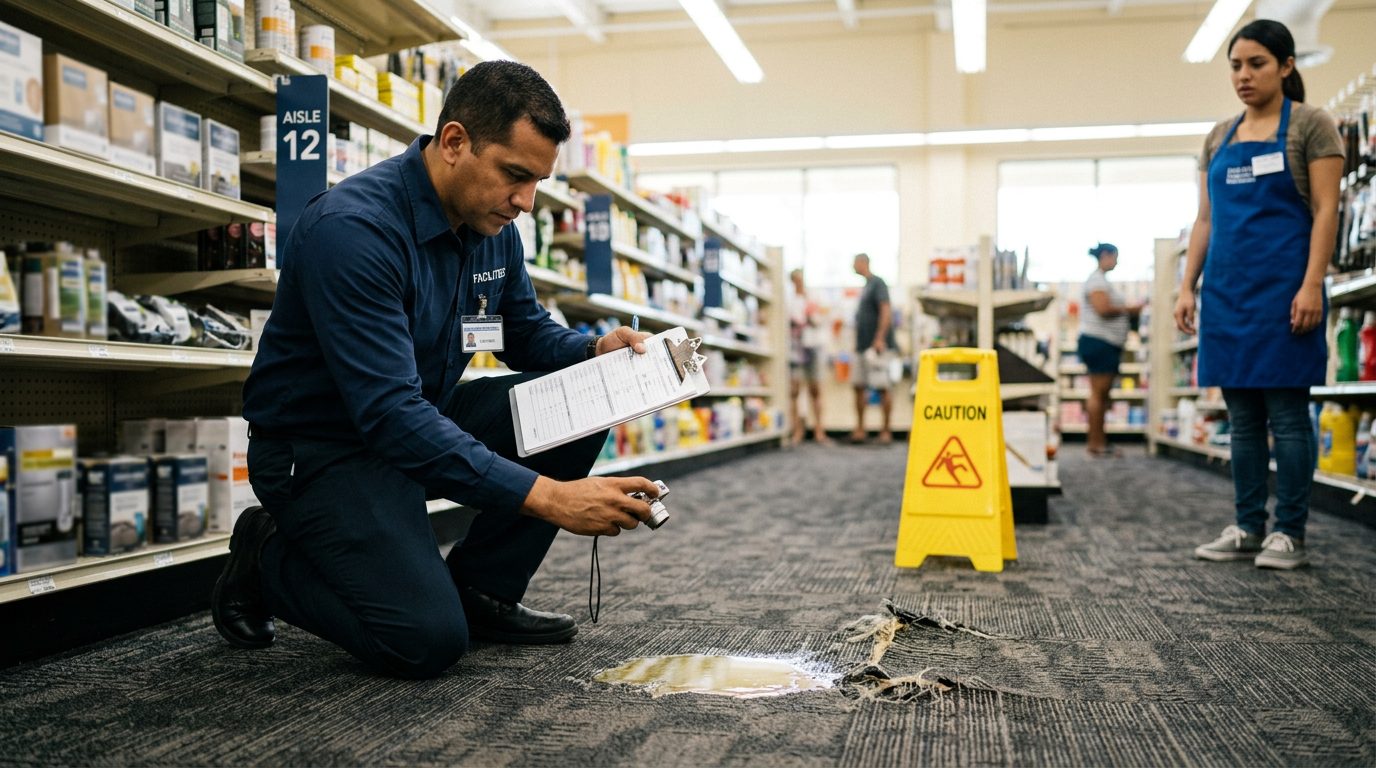
Resbalón y Caída en Miami
Cronograma de Compensación por Resbalón y Caída: Acuerdo en Miami
Si se resbaló o cayó en una propiedad ajena y resultó lesionado, el propietario puede ser responsable. Conozca sus derechos y qué pasos tomar ahora.
Por CHG Lawyers · Publicado 30/09/2026
Cronograma de Liquidación por Resbalón y Caída en Miami: Qué Retrasa Su Demanda y Cómo Acelerarla
La mayoría de los casos de resbalón y caída en Miami se resuelven entre 6 meses y 2 años. El cronograma depende de la gravedad de su lesión, de qué tan clara sea la culpa del propietario de la propiedad y de qué tan rápido responda la compañía de seguros.
Los casos simples con lesiones menores y negligencia evidente pueden resolverse en 3–6 meses. Los casos complejos con lesiones graves, culpa disputada o aseguradoras que no cooperan pueden extenderse de 2–3 años o más. Si su caso va a juicio, agregue otros 6–12 meses o más.
Un factor crítico afecta la velocidad de liquidación más de lo que la mayoría de las personas se dan cuenta: la mejoría médica máxima (MMI, por sus siglas en inglés)—el punto en el que su médico dice que su condición se ha estabilizado y es poco probable una recuperación adicional. Entender este concepto le ayuda a establecer expectativas realistas y tomar decisiones inteligentes sobre su caso.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Cuánto Tiempo Tarda un Caso de Resbalón y Caída en Florida?
El cronograma depende de la gravedad de la lesión, de qué tan clara sea la responsabilidad, de la cooperación de la compañía de seguros—y de manera crucial, de cuándo termina su tratamiento médico.
La mayoría de los casos de resbalón y caída siguen un camino predecible: investigación, demanda y negociación, y (si es necesario) litigio. Cada fase toma tiempo, pero la duración total no es fija.
Un caso directo con responsabilidad clara y lesiones menores puede resolverse rápidamente. Una lesión grave con culpa disputada o una aseguradora que no responde tomará mucho más tiempo.
La ley de Florida le da dos años para presentar una demanda en la mayoría de los reclamos de lesiones personales (Fla. Stat. § 95.11). Este plazo no acelera la liquidación—simplemente establece el límite máximo para presentar demanda si las conversaciones de liquidación se estancan. Muchos casos se resuelven bien antes de ese plazo.
Fase 1: Investigación y Documentación (1–3 Meses)
La evidencia sólida recopilada temprano acelera significativamente las negociaciones de liquidación.
La primera fase se trata de construir su caso. Su abogado recopila informes de incidentes del propietario de la propiedad y solicita video de vigilancia de cámaras en o cerca de la escena. También recopila declaraciones escritas de testigos.
Los registros médicos son críticos. Documentan su diagnóstico y tratamiento. Las fotografías del peligro—el piso mojado, el escalón roto, el pasamanos faltante—crean un registro claro de lo que causó su caída.
Una inspección de la propiedad por su abogado o un perito contratado muestra exactamente qué condición peligrosa existía. También determina si el propietario sabía (o debería haber sabido) sobre ella. Esta investigación muestra si el propietario no reparó el peligro, no advirtió a los visitantes o no mantuvo la propiedad a un estándar seguro—todos elementos de negligencia bajo la ley de Florida.
La evaluación médica durante esta fase es esencial. La evaluación de su médico sobre sus lesiones y cronograma de recuperación ayuda a establecer daños. Si sus lesiones son graves—fracturas, lesión en la cabeza, daño espinal—esta fase puede extenderse más. Puede necesitar imágenes, consultas con especialistas y tratamiento inicial.
La fortaleza de la evidencia recopilada aquí afecta directamente la velocidad de liquidación. La responsabilidad clara y la documentación médica sólida avanzan los casos. La evidencia débil o faltante invita disputas y retrasos.
Fase 2: Demanda y Negociación Inicial (1–6 Meses)
La mayoría de los casos se resuelven durante esta fase si ambas partes están dispuestas a comprometerse—pero el cronograma depende del progreso médico.
Una vez que la investigación está completa, su abogado envía una carta de demanda a la compañía de seguros del propietario de la propiedad. Esta carta detalla el accidente, sus lesiones, todos los costos médicos incurridos, salarios perdidos y daños no económicos como dolor y sufrimiento. La aseguradora revisa la demanda y hace una contraoferta.
Sigue la negociación de ida y vuelta. Si ambas partes son razonables, las conversaciones de liquidación pueden avanzar rápidamente. Si la oferta de la aseguradora es demasiado baja o niegan la responsabilidad por completo, el caso se estanca o se mueve hacia el litigio.
Un factor crítico en esta fase es la mejoría médica máxima (MMI)—el punto en el que su médico dice que su condición se ha estabilizado y es poco probable una recuperación adicional. Aquí es donde muchos casos se pausan, y por qué entender este concepto importa para su cronograma.
Las aseguradoras típicamente no harán una oferta de liquidación seria hasta que alcance MMI. ¿Por qué? Porque hasta que su cuadro médico esté completo, el costo verdadero de su lesión permanece poco claro. Si todavía se está sometiendo a cirugía, fisioterapia o rehabilitación, la aseguradora no puede calcular sus daños finales. Pueden hacer una oferta preliminar baja, pero la negociación real espera.
Esto no es una táctica de retraso; es práctica estándar. Su propio abogado probablemente tampoco le recomendará aceptar una liquidación final hasta que alcance MMI. Aceptar temprano podría dejarlo sin compensación por costos médicos futuros o consecuencias a largo plazo que aún no ha experimentado.
Ejemplo: Se resbala en un piso mojado en una tienda de abarrotes de Miami y se fractura el tobillo. Las radiografías iniciales y un yeso sugieren 8–12 semanas de recuperación. Podría alcanzar MMI en 3–4 meses. Pero si las imágenes posteriores revelan que necesita cirugía, o si la fisioterapia revela inestabilidad crónica que requiere tratamiento continuo, MMI se extiende a 6–9 meses o más. Las negociaciones de liquidación no se aceleran hasta que su cirujano ortopédico confirme que su condición se ha estabilizado y describe su pronóstico a largo plazo.
Una vez que su cuadro médico está claro y su médico confirma MMI, las negociaciones de liquidación típicamente se aceleran. La aseguradora ahora entiende el alcance completo de los daños y puede hacer una oferta significativa.
Fase 3: Litigio (Si la Liquidación Falla) (6–24+ Meses)
El litigio extiende significativamente el cronograma pero puede resultar en una condena más grande.
Si las negociaciones de liquidación fallan, su abogado presenta una demanda en la corte civil. El caso entonces entra en descubrimiento de pruebas, un proceso donde ambas partes intercambian documentos, registros médicos e informes de peritos. Se toman deposiciones (declaraciones grabadas bajo juramento) de usted, testigos y el propietario de la propiedad.
La práctica de mociones sigue—argumentos legales sobre qué evidencia es admisible o si el caso debe ser desestimado antes del juicio. Esto puede tomar varios meses.
Muchos casos se resuelven durante o después de mediación, un proceso donde un tercero neutral ayuda a ambas partes a negociar. Si la mediación falla, el caso procede a juicio, donde un juez o jurado escucha la evidencia y decide el resultado. El juicio en sí puede tomar días o semanas, y la fase de litigio general puede extenderse fácilmente de 12–24 meses desde la presentación hasta el veredicto.
¿Qué Afecta Cuánto Tiempo Tarda Su Caso?
Varios factores controlan el cronograma de liquidación.
La gravedad de la lesión es el factor más grande. Las lesiones menores se resuelven más rápido porque los daños son directos y el tratamiento médico es breve. Las lesiones graves—fracturas que requieren cirugía, lesión cerebral traumática, daño de la médula espinal—requieren documentación médica extensa, testimonio de especialistas y análisis de peritos del impacto a largo plazo. Estos casos toman más tiempo pero a menudo resultan en liquidaciones más altas.
La claridad de la responsabilidad importa enormemente. Si el propietario claramente no mantuvo condiciones seguras—un peligro conocido dejado sin reparar, iluminación inadecuada o un fracaso en advertir a los visitantes—la liquidación viene más pronto. Si la culpa es disputada, probar negligencia requiere más investigación y testimonio de peritos, extendiendo el cronograma.
La cooperación de la compañía de seguros varía ampliamente. Algunas aseguradoras se resuelven prontamente; otras usan el retraso como una táctica para presionar a los reclamantes a aceptar menos. Una aseguradora podría disputar la responsabilidad, solicitar exámenes médicos innecesarios, o simplemente ignorar ofertas de liquidación por meses.
El tratamiento médico continuo y el cronograma de MMI pausan muchos casos. Como se señaló arriba, las aseguradoras no harán ofertas de liquidación final hasta que haya terminado el tratamiento y alcanzado la mejoría médica máxima. Si todavía se está sometiendo a cirugía, fisioterapia o manejo del dolor, el caso espera. Esto no es inusual—es el proceso estándar.
La disponibilidad de testigos puede agregar semanas o meses. Localizar testigos, asegurar sus declaraciones y (si es necesario) arreglar deposiciones toma tiempo.
Los calendarios de los tribunales afectan casos que proceden a juicio. Los atrasos de los tribunales locales en Miami-Dade, Broward y otros condados de Florida determinan qué tan lejos en el futuro están programadas las fechas de juicio.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
¿Cuánta Compensación Puede Obtener por un Resbalón y Caída en Miami?
La compensación depende de dos categorías: daños económicos (costos medibles) y daños no económicos (dolor, sufrimiento e incapacidad permanente).
Los daños económicos incluyen todos los costos de bolsillo: facturas de sala de emergencias, cirugía, estadías hospitalarias, fisioterapia, medicamentos, equipo médico, salarios perdidos y tratamiento médico futuro. Estos son directos de calcular porque están documentados en facturas médicas y talones de pago.
Los daños no económicos representan dolor y sufrimiento, movilidad reducida, angustia emocional, cicatrices, desfiguración e incapacidad permanente. Estos son más difíciles de cuantificar pero a menudo representan la porción más grande de una liquidación, especialmente en casos graves.
Florida no tiene un límite estatutario en daños en casos de resbalón y caída (Fla. Stat. § 768.81), pero los límites de la póliza de seguro de responsabilidad del propietario a menudo establecen un techo práctico. Si la póliza del propietario cubre solo $100,000, generalmente no puede recuperar más que eso de la aseguradora (aunque podría perseguir los activos personales del propietario, lo cual rara vez vale la pena).
Los montos de liquidación en Miami varían ampliamente. Las lesiones menores con recuperación rápida podrían liquidarse por $5,000–$25,000. Las lesiones moderadas que requieren cirugía o tratamiento extendido a menudo se liquidan por $50,000–$150,000. Las lesiones graves que causan incapacidad permanente, dolor crónico o cicatrices significativas pueden exceder $250,000 o más.
Cada caso es único. Sus lesiones específicas, evidencia médica, ingresos perdidos y la fortaleza de la prueba de responsabilidad determinan el monto final.
Cómo Se Determina el Valor de Liquidación
Varios factores influyen en lo que una aseguradora ofrecerá y lo que un jurado podría condenar.
La documentación médica lleva el peso más. Los registros detallados de su diagnóstico, tratamiento y pronóstico de sus médicos crean una imagen clara de sus lesiones y su impacto. Las brechas en la atención médica o diagnósticos vagos debilitan su reclamo.
El testimonio de peritos fortalece casos graves. Un médico puede testificar sobre la gravedad de su lesión y pronóstico a largo plazo. Un especialista en rehabilitación podría explicar las necesidades de cuidado continuo. Un perito vocacional podría calcular la capacidad de ganancia perdida si no puede regresar a su trabajo anterior.
La negligencia comparativa afecta su recuperación. Bajo la regla de culpa comparativa modificada de Florida (Fla. Stat. § 768.81), puede recuperar daños incluso si fue parcialmente culpable—pero su condena se reduce por su porcentaje de culpa. Si se encuentra que es más del 50% culpable, generalmente no recupera nada. Si es 30% culpable y sus daños son $100,000, recupera $70,000.
La negligencia del propietario es central. La evidencia clara de que el propietario sabía (o debería haber sabido) sobre el peligro y no hizo nada para repararlo o advertirle fortalece dramáticamente su reclamo. Video de vigilancia, registros de mantenimiento, quejas previas de otros visitantes o testimonio de empleados apoyan la negligencia.
Los límites de la póliza de seguros establecen un techo práctico. La póliza de responsabilidad del propietario puede cubrir solo $50,000 o $100,000. Incluso si sus daños son más altos, no puede recuperar más que el límite de la póliza de la aseguradora.
Por Qué Algunos Casos Toman Más Tiempo Que Otros
Ciertas situaciones extienden predeciblemente el cronograma.
Las lesiones graves que requieren cuidado continuo toman más tiempo porque el tratamiento médico es prolongado y los daños son sustanciales. Una lesión de la médula espinal, lesión cerebral traumática o amputación requiere meses o años de rehabilitación. La liquidación no puede suceder hasta que los proveedores médicos evalúen la incapacidad permanente y las necesidades a largo plazo—y hasta que alcance MMI.
La responsabilidad disputada complica y retrasa la liquidación. Si el propietario afirma que fue descuidado o que el peligro era obvio, probar negligencia requiere investigación detallada, testimonio de peritos y a veces deposiciones. Las negociaciones se estancan mientras ambas partes discuten sobre la culpa.
Múltiples demandados agregan complejidad. Si un propietario contrató a un contratista de mantenimiento, y ambas partes comparten responsabilidad, la responsabilidad debe ser distribuida entre ellas. La liquidación se vuelve más difícil cuando múltiples aseguradoras están involucradas.
Los propietarios sin seguro o con seguro insuficiente limitan la recuperación. Si el propietario tiene seguro mínimo o ninguno, su recuperación está limitada al límite de la póliza (o los activos personales del propietario, que rara vez son recuperables). La negociación puede estancarse porque simplemente no hay suficiente dinero para resolver el reclamo.
El litigio agrega 12–24 meses o más. El descubrimiento de pruebas, mociones, mediación y preparación para juicio toman tiempo. Los atrasos de los tribunales pueden empujar las fechas de juicio años en el futuro.
Qué Puede Esperar Durante el Proceso de Liquidación
Entender cada paso reduce la incertidumbre y le ayuda a prepararse.
Su abogado lo mantendrá informado de todas las ofertas, contraofertas y conversaciones de liquidación. Nunca debe sentirse sorprendido por una propuesta de liquidación o inseguro sobre por qué su caso se mueve lentamente—pregunte a su abogado por actualizaciones regulares y explicación de cualquier retraso relacionado con el tratamiento médico o MMI.
Probablemente necesitará proporcionar registros médicos, asistir a exámenes médicos solicitados por la aseguradora, y posiblemente dar una deposición (una declaración grabada bajo juramento). Estos pasos son rutinarios y necesarios para que la aseguradora evalúe su reclamo.
Las negociaciones de liquidación a menudo se sienten lentas. Las aseguradoras a veces usan el retraso como una táctica para presionar a los reclamantes a aceptar menos. La paciencia y la comunicación clara con su abogado le ayudan a mantenerse en el camino. Entender que el cronograma de MMI es una parte legítima del proceso—no un retraso—le ayuda a mantener expectativas realistas.
Si su caso va a juicio, puede ser llamado a testificar sobre sus lesiones y cómo ocurrió la caída. Su abogado lo preparará para esto.
Una vez que se alcanza una liquidación y se firma toda la documentación, los fondos típicamente se desembolsan dentro de 30–60 días.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
¿Vale la Pena Esperar la Liquidación?
La respuesta depende de sus lesiones y la oferta de la aseguradora.
Para lesiones menores con recuperación rápida, liquidar temprano puede ser razonable incluso si la oferta es modesta. Está curado, sus daños están claros, y prolongar el caso cuesta tiempo y dinero.
Para lesiones graves con impacto duradero, esperar la claridad médica completa y perseguir una liquidación más alta a menudo vale la pena. Aceptar una oferta baja temprana puede dejarlo sin compensación por costos médicos futuros, dolor continuo o capacidad de ganancia perdida. Esto es especialmente cierto si aún no ha alcanzado MMI—aceptar liquidación antes de que su condición médica se estabilice podría significar renunciar a compensación por tratamiento que necesitará más tarde.
Un abogado puede aconsejar si una oferta dada refleja el valor verdadero de su reclamo o si la negociación o el litigio está justificado. No acepte una oferta simplemente porque está cansado de esperar—su futuro depende de obtener compensación justa.
Próximos Pasos Si Se Ha Resbalado y Caído en Miami
Tomar acción ahora protege su reclamo y acelera el proceso.
Documente todo inmediatamente después de su caída. Tome fotos del peligro, el área circundante y cualquier lesión visible. Recopile información de contacto de testigos. Preserve cualquier informe de incidente presentado con el propietario o negocio.
Busque atención médica prontamente, incluso si sus lesiones parecen menores. Algunas lesiones empeoran con el tiempo. Los registros médicos creados justo después de su caída son evidencia poderosa y establecen un cronograma claro de tratamiento.
Mantenga registros detallados de todas las visitas médicas, prescripciones, sesiones de fisioterapia y tiempo de trabajo perdido. Estos documentos apoyan directamente su reclamo de daños y ayudan a su abogado a entender su camino a MMI.
No se comunique directamente con la compañía de seguros del propietario sin orientación legal. Cualquier cosa que diga puede ser usada en su contra. Deje que su abogado maneje toda la comunicación.
Consulte con un abogado que se enfoque en casos de resbalón y caída y responsabilidad de locales. Una evaluación de caso gratuita le ayuda a entender sus derechos, el cronograma probable para su situación específica, y qué compensación podría ser razonable.
Si se ha resbalado y caído en la propiedad de otra persona en Miami y no está seguro de qué viene después—o si se pregunta por qué su caso parece estar avanzando lentamente—podemos ayudar. Cada situación es diferente. Las lesiones, la propiedad, la aseguradora y su camino médico todos afectan su cronograma. Discutir sus circunstancias específicas con alguien que maneja estos casos regularmente le da claridad sobre qué esperar y cuál podría ser el valor de su reclamo. Comuníquese para discutir su caso y obtener respuestas sobre su situación.
CHG Personal Injury Lawyers se enfoca exclusivamente en casos de lesiones personales graves, incluyendo reclamos de resbalón y caída en toda Florida y a nivel nacional. Este artículo proporciona información legal general y no constituye asesoramiento legal para su situación específica.
Cronograma de Resolución: Qué Esperar
Casos Simples
Lesiones menores con negligencia clara suelen resolverse en 3 a 6 meses. La documentación rápida y la cooperación de la aseguradora aceleran el proceso.
Casos Complejos
Lesiones graves, culpa disputada o aseguradoras que no cooperan pueden extenderse de 2 a 3 años o más. Un juicio añade tiempo adicional.
Factores que Afectan el Tiempo
La gravedad de su lesión, la claridad de la responsabilidad del propietario y la velocidad de respuesta de la aseguradora determinan cuánto durará su caso.
Cómo Acelerar su Caso
Reúna pruebas rápidamente (fotos, testigos, registros médicos). Reportar el incidente de inmediato y documentar todo fortalece su reclamo.
Por Qué Trabajar con CHG Personal Injury Lawyers
Experiencia en Casos de Resbalón y Caída
Nuestro bufete se enfoca exclusivamente en lesiones personales. Entendemos cómo los propietarios y sus aseguradoras responden a estos reclamos.
Manejo Completo de su Caso
Nos encargamos de toda la investigación, documentación y negociación. Usted se enfoca en recuperarse; nosotros en obtener compensación.
Sin Honorarios Iniciales
No hay honorarios a menos que haya una recuperación. Usted no paga nada por adelantado mientras trabajamos en su caso.
Abogados Autorizados en Florida
Nuestros abogados están autorizados por la Barra de Abogados de Florida y tienen experiencia en casos a nivel nacional.
Actúe Rápidamente
Después de un resbalón o caída, el tiempo es crítico. Reúna evidencia de inmediato: fotos del lugar, nombres de testigos y registros médicos. Cuanto antes documente lo sucedido, más fuerte será su reclamo.
¿Sufrió una Lesión por Resbalón o Caída en Miami?
Áreas de práctica relacionadas
- Resbalones y Caídas
- Resbalones y Caídas en Florida