

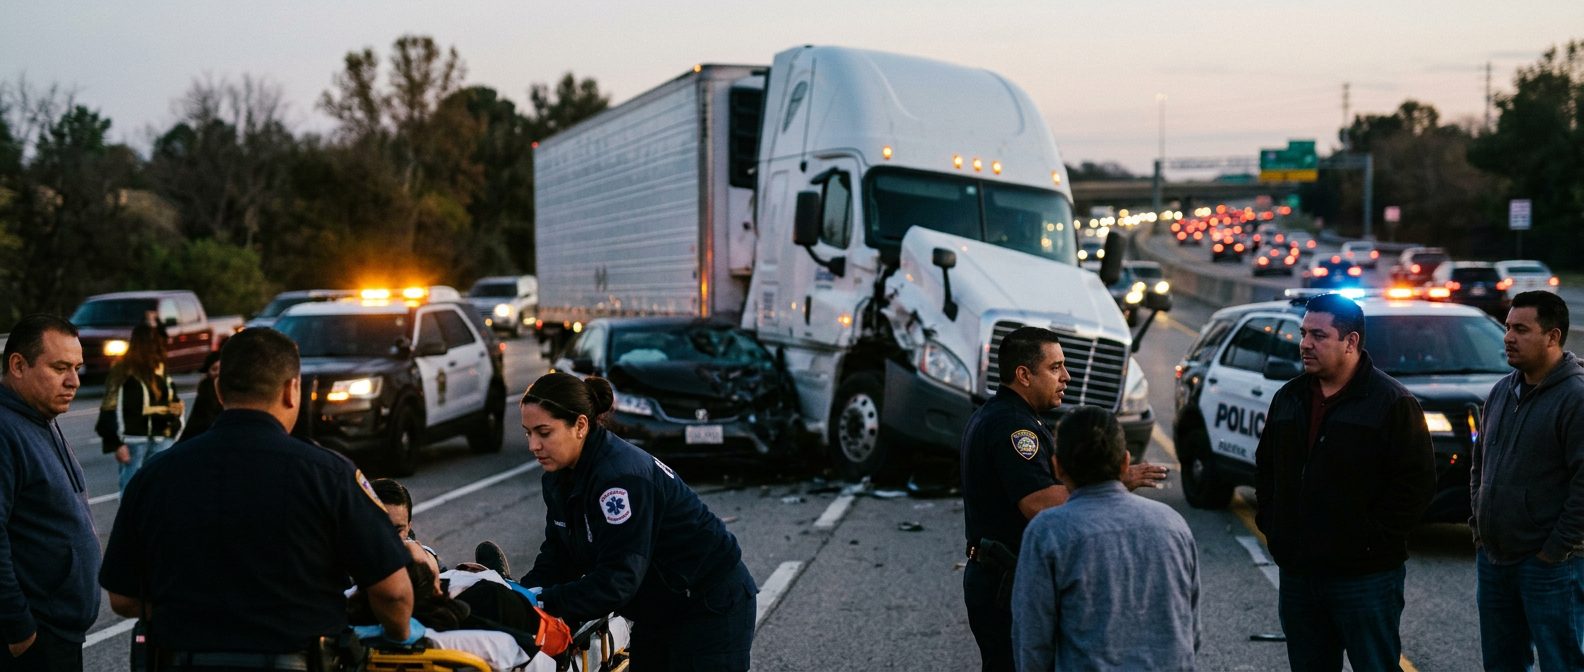
Accidentes de Auto
Indemnización Máxima por Accidente de Auto: Guía Completa
Cuando los límites de póliza no cubren tus daños, tenemos opciones para ti. Conoce tus derechos y cómo recuperar lo que necesitas.
Por CHG Lawyers · Publicado 24/09/2026
Pago Máximo de Seguros por Accidentes Automovilísticos: Comprenda Sus Límites de Cobertura
El pago máximo de seguros por un accidente automovilístico es la cantidad más alta que el seguro del conductor responsable pagará. Casi nunca es el valor total de su reclamación. Ese límite se establece por los límites de cobertura de la póliza, no por lo que sus lesiones valen. Comprender qué significa realmente “máximo”, cómo se calculan los daños y qué sucede cuando su reclamación excede ese límite es esencial para obtener una compensación justa.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué Es un Pago Máximo de Seguros por Accidente Automovilístico?
Un pago máximo de seguros es el límite en dólares escrito en una póliza de seguros. Es la cantidad absoluta máxima que la aseguradora pagará por una sola reclamación, sin importar cuán graves sean sus lesiones o cuánto cueste su atención médica.
Este límite no es lo que usted merece o lo que su caso vale. Es un techo, no un piso. Si el conductor responsable tiene una póliza de responsabilidad por lesiones corporales de $25,000 y sus daños totalizan $60,000, su aseguradora pagará no más de $25,000. La brecha no desaparece—se convierte en su problema para resolver.
La ley de Florida también determina cómo funcionan los pagos. Florida es un estado sin culpa, lo que significa que su propio seguro paga primero a través de cobertura de Protección contra Lesiones Personales (PIP). Solo después de que se agota el PIP, el seguro de responsabilidad del conductor responsable típicamente paga.
Comprenda los Límites de Póliza y los Tipos de Cobertura
La mayoría de las pólizas de seguros de automóviles incluyen varios tipos de cobertura, cada una con su propio límite. Conocer la diferencia importa porque cada una puede aplicarse a su reclamación.
Responsabilidad por Lesiones Corporales (BI) es lo que el seguro del conductor responsable usa para pagar sus facturas médicas, dolor y sufrimiento, e ingresos perdidos. Esta es la cobertura principal que establece su pago máximo de su póliza. Florida exige a los conductores $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad; la cobertura de responsabilidad por lesiones corporales no es obligatoria en general (Fla. Stat. §§ 324.022, 627.736).
Responsabilidad por Daño a la Propiedad (PD) cubre daños a su vehículo, no lesiones. Es separado de BI y no ayudará a pagar facturas médicas.
Protección contra Lesiones Personales (PIP) es su propio seguro. Paga sin importar quién causó el accidente.
Cobertura de Motorista sin Seguro/Asegurado Insuficientemente (UM/UIM) es su red de seguridad. Si el conductor responsable no tiene seguro o tiene límites insuficientes, su cobertura UM/UIM cubre la brecha. Este es a menudo de donde viene la recuperación adicional cuando los daños exceden el límite de póliza del conductor responsable.
Ejemplo: Lo golpea un conductor con $25,000 en cobertura BI. Sus facturas médicas y dolor y sufrimiento totalizan $50,000. Su seguro paga $25,000. Si tiene $50,000 en cobertura UM/UIM, puede presentar una reclamación contra su propia póliza por los $25,000 restantes.
Cómo Se Calculan los Pagos por Accidentes Automovilísticos
Las compañías de seguros no simplemente suman sus facturas médicas. Calculan dos categorías de daños: económicos y no económicos.
Los daños económicos son costos concretos y documentados. Estos incluyen: – Visitas a la sala de emergencias – Cirugía – Fisioterapia – Salarios perdidos – Reparación o reemplazo de vehículos – Atención médica futura
Estos son más fáciles de probar porque tienen recibos y registros.
Los daños no económicos cubren dolor y sufrimiento, angustia emocional, pérdida del disfrute de la vida, cicatrices, desfiguración y movilidad reducida.
Una lesión menor de tejido blando podría usar un multiplicador de 1.5×. Una lesión de médula espinal permanente o lesión cerebral traumática podría justificar un multiplicador de 4× o 5×.
Florida sigue la negligencia comparativa modificada. Si se determina que usted tiene culpa parcial, su recuperación se reduce por su porcentaje de culpa. Si tiene 20% de culpa por una reclamación de $100,000, recupera $80,000. Si tiene más del 50% de culpa, no recupera nada.
Las compañías de seguros usan fórmulas de liquidación y escalas de gravedad de lesiones que a menudo subestiman reclamaciones. Su primera oferta es típicamente intencionalmente baja—diseñada para liquidar rápidamente, no justamente.
Factores Que Aumentan Su Pago Máximo
Aunque el límite de póliza del conductor responsable establece un techo duro, varios factores pueden empujar al asegurador más cerca de ese límite o justificar perseguir fuentes de recuperación adicionales.
La gravedad de la lesión es el factor más fuerte. La discapacidad permanente, hospitalización, múltiples cirugías y tratamiento continuo exigen pagos más altos. Una reclamación menor de latigazo cervical se liquida por mucho menos que una lesión de médula espinal o lesión cerebral traumática.
La responsabilidad clara importa enormemente. Si el otro conductor pasó un semáforo en rojo, lo golpeó por detrás, o violó una ley de tránsito obvia, los aseguradores están más dispuestos a pagar más cerca de los límites de póliza. La responsabilidad disputada les da espacio para negociar hacia abajo.
La evidencia médica sólida respalda reclamaciones más altas. Registros médicos detallados, estudios de imagen (resonancia magnética, tomografías), informes de especialistas y un pronóstico claro fortalecen su posición. El tratamiento vago o las brechas en la atención lo debilitan.
Los ingresos perdidos documentados aumentan los daños económicos. Talones de pago, declaraciones de impuestos y declaraciones del empleador que prueben salarios perdidos son más persuasivos que estimaciones.
Declaraciones de testigos e informes policiales proporcionan corroboración independiente. Un informe policial asignando responsabilidad al otro conductor tiene peso.
La discapacidad permanente—cicatrices, dolor crónico, rango de movimiento reducido, cambios cognitivos—justifica multiplicadores de dolor y sufrimiento más altos porque la lesión no desaparece.
¿Qué Sucede Cuando Su Reclamación Excede los Límites de Póliza?
Cuando sus daños totalizan más que el límite de póliza del conductor responsable, tiene varias opciones—ninguna segura, pero todas vale la pena explorar.
Su propia cobertura UM/UIM es la más práctica. Si tiene $50,000 en cobertura UM y el conductor responsable tiene solo $25,000 en límites BI, su cobertura UM no se reduce por el límite de la póliza del conductor. Puede presentar una reclamación contra su propia póliza por hasta $50,000 de daños que excedan lo que pague el conductor responsable. Este proceso es más rápido y confiable que perseguir al conductor responsable personalmente.
Una demanda contra los activos personales del conductor responsable es teóricamente posible. Si son propietarios de una casa, tienen ahorros o ingresos constantes, puede perseguir un fallo contra ellos. En la práctica, la cobranza es difícil—muchas personas tienen poco que embargar, y el embargo de salarios es lento.
Reclamaciones contra otras partes responsables pueden estar disponibles. Si un defecto del vehículo contribuyó al choque, podría demandar al fabricante. Si el accidente ocurrió en propiedad de otra persona debido a mantenimiento deficiente o negligencia en la seguridad, el propietario puede ser responsable. Si un vehículo comercial estuvo involucrado, el empleador podría compartir responsabilidad.
Liquidaciones estructuradas o planes de pago pueden negociarse si el asegurador del conductor responsable reconoce que la reclamación excede los límites de póliza pero quiere evitar litigio.
El punto clave: el límite de póliza no es el final de la historia. Un abogado puede identificar todas las fuentes de recuperación disponibles.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
¿Es $50,000 un Buen Acuerdo por un Accidente Automovilístico?
Si $50,000 es justo depende completamente de sus lesiones específicas, costos y fortaleza de responsabilidad—no solo en la cantidad en dólares.
Si sus facturas médicas documentadas totalizan $15,000, perdió dos semanas de trabajo (otros $3,000), y experimentó dolor y sufrimiento moderado, un acuerdo de $50,000 podría ser generoso. Si tiene $80,000 en gastos médicos, discapacidad permanente, responsabilidad clara contra el otro conductor, y evidencia médica sólida, $50,000 es probablemente demasiado bajo.
Compare la oferta a sus pérdidas documentadas. Sume cada factura médica, cada cheque de pago perdido y cada gasto de su bolsillo. Luego estime un multiplicador razonable de dolor y sufrimiento basado en la gravedad de la lesión. Si la oferta es insuficiente, es demasiado baja.
Evalúe la fortaleza de la responsabilidad. Si el otro conductor es obviamente responsable, tiene palanca para negociar más alto. Si la responsabilidad es disputada, el asegurador tiene espacio para retroceder.
No acepte basado solo en el número. Muchas personas aceptan $50,000 porque suena como mucho, solo para darse cuenta después de que apenas cubre sus facturas médicas e ingresos perdidos.
¿Cuánto de un Acuerdo Recibiré Realmente?
La cantidad bruta del acuerdo no es lo que se lleva a casa. Varias deducciones reducen su recuperación neta.
Su honorario de contingencia del abogado típicamente va del 33% al 40% del acuerdo. En un acuerdo de $100,000, eso es $33,000 a $40,000.
Los gravámenes médicos reducen su recuperación. Si recibió tratamiento con un gravamen (el proveedor acordó esperar el pago de su acuerdo), reclaman una porción para cubrir facturas impagadas. Los gravámenes hospitalarios funcionan similarmente.
Las facturas médicas pendientes y los cargos de proveedores impagos se deducen antes de que reciba fondos.
Los costos del caso—honorarios de presentación, honorarios de peritos, solicitudes de registros médicos, reporteros judiciales—típicamente van de $1,000 a $5,000 y salen del acuerdo.
Ejemplo: Un acuerdo de $100,000 con un honorario de abogado del 33% ($33,000), $15,000 en gravámenes médicos y $5,000 en costos de caso le deja con $47,000. Su abogado debe proporcionar un desglose detallado antes de que firme cualquier cosa.
¿Cuánto Son la Mayoría de los Acuerdos por Accidentes Automovilísticos?
Los montos de acuerdos varían dramáticamente por gravedad de lesión, ubicación y claridad de responsabilidad. Los promedios nacionales son útiles solo como puntos de referencia aproximados.
Lesiones menores (daño de tejido blando, tratamiento breve, recuperación completa): $5,000–$15,000.
Lesiones moderadas (fracturas, cirugía, varios meses de recuperación): $20,000–$50,000.
Lesiones graves (discapacidad permanente, múltiples cirugías, atención continua, discapacidad cognitiva o física): $100,000–$500,000 o más.
Estos son rangos, no promesas. Su caso es único. Una colisión trasera de responsabilidad clara con un brazo fracturado podría liquidarse por $35,000 en una jurisdicción y $50,000 en otra, dependiendo de veredictos de jurados locales, costos médicos y la fortaleza de su evidencia.
Cómo las Compañías de Seguros Intentan Reducir Su Acuerdo
Los aseguradores usan tácticas predecibles para reducir lo que pagan. Reconocerlas lo protege.
Reclamando negligencia comparativa. Argumentan que usted fue parcialmente responsable para invocar negligencia comparativa y reducir su recuperación proporcionalmente.
Disputando la necesidad médica. Cuestionan si cada tratamiento fue necesario o si podría haber recuperado con menos atención.
Ofreciendo un acuerdo rápido y bajo. Antes de que comprenda la extensión completa de las lesiones o haya completado el tratamiento, presionan un acuerdo para cerrar el archivo barato.
Solicitando declaraciones grabadas. Le piden que grabe una declaración y usan sus palabras—especialmente dudas o lenguaje poco claro—en su contra después.
Retrasando el pago. Arrastran el proceso para presionarlo a aceptar menos solo para terminarlo.
Culpando condiciones preexistentes. Argumentan que sus síntomas actuales provienen de una lesión antigua, no del accidente, así que deben menos.
Un abogado lo protege de estas tácticas manejando toda comunicación y negociando en su nombre.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas Frecuentes
¿Puedo negociar un acuerdo por encima del límite de póliza del conductor responsable?
Sí, en algunos casos. El límite de la póliza del conductor responsable limita lo que paga su aseguradora, no lo que ese conductor debe. Sus opciones son su propia cobertura UM/UIM, una demanda contra sus activos personales, o reclamaciones contra otras partes responsables.
¿Cuánto tiempo tarda en recibir un acuerdo?
Las reclamaciones directas típicamente se liquidan en 2–6 meses. Los casos complejos con responsabilidad disputada o lesiones graves pueden tomar 1–2 años o más si el litigio se vuelve necesario.
¿Tengo que aceptar la primera oferta de acuerdo?
No. Las primeras ofertas son intencionalmente bajas. La negociación es normal y esperada. No tiene obligación de aceptar nada hasta que esté satisfecho.
¿Qué pasa si no tengo seguro de salud?
Aún puede recuperar costos médicos del seguro del conductor responsable. Muchos proveedores médicos tratan a víctimas de accidentes con base en gravamen, esperando el pago de su acuerdo.
¿Puedo demandar si el acuerdo no cubre mis pérdidas?
Si el conductor responsable tiene activos personales, sí—pero la recuperación es a menudo impráctica. Su cobertura UM/UIM es una opción más confiable si está disponible.
¿Cuál es el plazo para presentar una reclamación por accidente automovilístico en Florida?
Tiene dos años desde la fecha del accidente para presentar una demanda. No espere—la evidencia se desvanece y los testigos se vuelven más difíciles de localizar.
Por Qué Comprender Su Pago Máximo Importa
Conocer los límites de póliza del conductor responsable le dice el techo para recuperación directa de su seguro. Comprender su propia cobertura (PIP, UM/UIM) le dice qué recursos adicionales están disponibles. Entender cómo se calculan los daños le protege contra ofertas bajas. Y saber qué sucede cuando su reclamación excede los límites lo prepara para explorar todas las opciones de recuperación.
Si ha sido lesionado en un accidente automovilístico, no negocie solo. Contacte a CHG Personal Injury Lawyers para una evaluación de caso gratuita. Nuestro equipo atiende casos de lesiones por accidentes automovilísticos y trabaja para maximizar su recuperación dentro de los límites de póliza disponibles y más allá.
Cómo Podemos Ayudarte
Negociación con Aseguradoras
Trabajamos directamente con las compañías de seguros para buscar una compensación justa dentro de los límites de la póliza del conductor responsable.
Cobertura UM/UIM
Si el seguro del otro conductor es insuficiente, podemos ayudarte a acceder a tu propia cobertura de motorista sin seguro o con seguro insuficiente.
Estrategia Legal Integral
Evaluamos todas tus opciones: demandas contra activos personales, reclamaciones contra otras partes responsables, y más allá de los límites de póliza.
Gestión Rápida del Proceso
Manejamos toda la documentación y comunicación con aseguradoras para que puedas enfocarte en tu recuperación.
Punto Importante
Los límites de póliza del conductor responsable establecen un techo en lo que su asegurador pagará. No puedes negociar por encima de ese límite con esa aseguradora, pero existen otras vías legales para buscar compensación adicional.
Preguntas Frecuentes
¿Qué pasa si el seguro del otro conductor no cubre todos mis daños?
Tienes varias opciones: tu propia cobertura UM/UIM (si la tienes), una demanda contra los activos personales del conductor responsable, o reclamaciones contra otras partes que hayan contribuido al accidente. Un abogado puede evaluar cuál es la mejor ruta para tu situación.
¿Cuánto tiempo tarda en resolverse una reclamación?
Las reclamaciones directas con la aseguradora suelen resolverse en semanas o meses, dependiendo de la complejidad. Los casos que requieren demanda pueden tomar más tiempo. Cada situación es diferente, y podemos darte una estimación después de revisar los detalles.
¿Cuál es el costo de contratar a un abogado?
Trabajamos sin cobrar honorarios a menos que haya una recuperación. Nuestros honorarios provienen del acuerdo o veredicto que obtenemos, no de tu bolsillo.
¿Puedo demandar al conductor responsable directamente?
Sí, especialmente si sus activos personales son significativos y el seguro no cubre completamente tus daños. Sin embargo, esto requiere una evaluación cuidadosa. Podemos asesorarte sobre si esta opción tiene sentido en tu caso.