

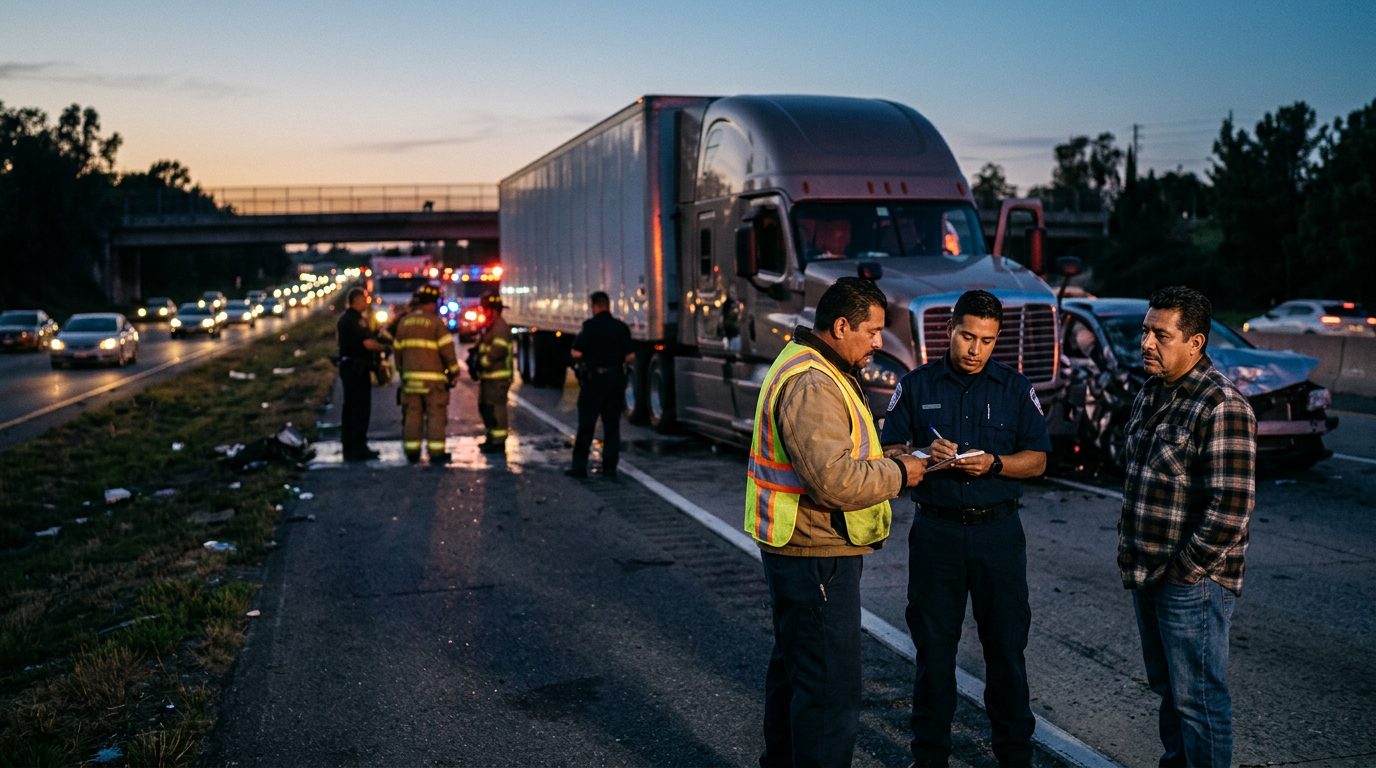
Accidentes Automovilísticos
Indemnización por Accidente Auto en Florida: Tu Derecho a Compensación
Si fuiste lesionado en un accidente automovilístico en Florida, nuestro equipo de abogados con experiencia en lesiones catastróficas puede ayudarte a entender tus opciones.
Por CHG Lawyers · Publicado 08/09/2026
Liquidación de Demandas por Accidentes Automovilísticos: Cuánto Podría Valer Su Reclamación por Lesiones
Una liquidación de demanda por accidente automovilístico es dinero pagado por la compañía de seguros del conductor responsable para compensarlo por sus lesiones y pérdidas. No tiene que ir a juicio. La cantidad depende de la gravedad de su lesión, la evidencia médica, los ingresos perdidos y los límites de la póliza de seguros, no de promedios nacionales o de lo que usted cree que “debería” recibir.
Si ha sido lesionado en un accidente automovilístico, probablemente se está preguntando: ¿Cuánto vale mi reclamación? ¿Cuánto recibiré después de los honorarios del abogado? ¿Es justa la oferta de la compañía de seguros? Esta guía responde esas preguntas con detalles concretos sobre qué incluyen las liquidaciones, cómo se calculan y qué factores impulsan el pago final.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué Se Incluye en una Liquidación de Demanda por Accidente Automovilístico
Una liquidación cubre dos categorías amplias de pérdida: daños económicos (costos concretos y documentados) y daños no económicos (daño real pero más difícil de cuantificar).
Los daños económicos incluyen: – Gastos médicos: visitas a la sala de emergencias, hospitalización, cirugía, tratamiento continuo, rehabilitación, terapia, dispositivos médicos y atención médica futura – Salarios perdidos: ingresos perdidos mientras se recupera o asiste a citas médicas – Daño a la propiedad: costos de reparación o reemplazo del vehículo – Atención médica futura y rehabilitación si sus lesiones son permanentes
Los daños no económicos incluyen: – Dolor y sufrimiento: compensación por dolor físico y angustia emocional – Incapacidad permanente o desfiguración: daños adicionales si las lesiones causan discapacidad duradera o cicatrización – Pérdida del disfrute de la vida: compensación si las lesiones le impiden realizar actividades que disfrutaba anteriormente – Costos de cuidador: si requiere asistencia continua debido a sus lesiones
Las compañías de seguros a menudo subestiman los daños no económicos. Un abogado puede argumentar por una compensación justa basada en la gravedad de la lesión y el impacto real en su vida diaria.
Cómo Se Calculan las Liquidaciones de Demandas
Los cálculos de liquidación siguen un proceso predecible. El número final depende en gran medida de la gravedad de la lesión y de la cobertura de seguros disponible.
Paso 1: Documentar daños económicos. Sume todos los recibos médicos, salarios perdidos y daño a la propiedad con recibos y registros. Esta es la base de su reclamación.
Paso 2: Aplicar el método multiplicador para daños no económicos. Los daños económicos se multiplican por un factor, típicamente de 1.5 a 5, dependiendo de la gravedad de la lesión, para llegar a la compensación por dolor y sufrimiento. Una lesión leve de tejido blando podría usar un multiplicador de 1.5×. Una lesión catastrófica de la médula espinal podría usar un multiplicador de 4× o 5×.
Paso 3: Verificar los límites de la póliza de seguros. La cobertura de responsabilidad civil del conductor responsable establece un techo. Si sus daños exceden el límite de su póliza, puede perseguir sus activos personales o su propia cobertura de motorista sin seguro (UIM).
Paso 4: Aplicar culpa comparativa. Florida utiliza negligencia comparativa modificada. Si se determina que usted tiene 20% de culpa, su liquidación se reduce en un 20%. Ejemplo: una reclamación de $100,000 reducida por 20% de culpa comparativa = $80,000.
Rangos de Liquidación Estimados Según la Gravedad de la Lesión
Los montos de liquidación varían dramáticamente según el tipo de lesión. Aquí hay algunos rangos típicos:
- Lesiones menores (tejido blando, cortes menores): $1,000–$10,000
- Lesiones moderadas (fracturas, cortes significativos, conmociones cerebrales): $10,000–$50,000
- Lesiones graves (múltiples fracturas, lesión cerebral significativa, hospitalización prolongada): $50,000–$250,000
- Lesiones catastróficas (lesión de la médula espinal, parálisis, amputación, lesión cerebral traumática grave, cicatrización permanente): $250,000–$5,000,000+
- Muerte injustificada: $100,000 a varios millones de dólares, dependiendo de la edad del fallecido y su capacidad de ganancia
Estos son solo rangos. Su liquidación real depende de los hechos específicos de su caso, la solidez de la evidencia y los límites de seguros del conductor responsable.
Factores Que Influyen en Su Liquidación de Demanda
Varios factores impulsan las liquidaciones hacia arriba o hacia abajo:
- Gravedad de la lesión: La documentación clara de lesiones, tratamiento y pronóstico fortalece su reclamación. Las lesiones catastróficas (parálisis, daño cerebral, amputación) justifican pagos mucho más altos.
- Evidencia médica: Los registros detallados, imágenes, informes de especialistas y testimonio de expertos prueban la extensión de su daño.
- Responsabilidad: La claridad de la culpa del otro conductor afecta su poder de negociación. Las grabaciones de cámaras de tráfico, declaraciones de testigos e informes policiales ayudan.
- Límites de cobertura de seguros: El límite de póliza del conductor responsable es a menudo el máximo que puede recuperar de su seguro.
- Su propia cobertura: La cobertura de motorista sin seguro (UIM) en su propia póliza puede cerrar la brecha si la póliza del conductor responsable es demasiado baja.
- Documentación de ingresos perdidos: Talones de pago, declaraciones de impuestos y declaraciones del empleador prueban salarios perdidos y capacidad de ganancia.
- Pronóstico a largo plazo: Las lesiones permanentes justifican liquidaciones más altas que las temporales.
- Edad y ocupación: Las personas más jóvenes con vidas laborales más largas pueden recuperar más por pérdida de capacidad de ganancia.
- Culpa comparativa: Su porcentaje de culpa reduce directamente el monto de la liquidación.
Cuánto de una Liquidación Realmente Recibe
Monto bruto de liquidación ≠ cantidad neta que recibe. Se aplican varias deducciones:
- Honorarios de contingencia del abogado: típicamente 33% de la liquidación (o hasta 40% si el caso va a juicio), pagados solo si recupera
- Gravámenes médicos: los proveedores de atención médica pueden tener derecho al reembolso de su liquidación por el tratamiento que proporcionaron
- Facturas médicas pendientes: los costos de tratamiento no pagados se deducen
- Costos y gastos: honorarios de presentación ante la corte, honorarios de peritos, costos de investigación y recuperación de registros médicos se deducen
Ejemplo: Una liquidación de $100,000 menos 33% de honorarios del abogado ($33,000), menos $15,000 en gravámenes médicos, menos $2,000 en costos le deja $50,000. Su abogado debe explicar todas las deducciones por adelantado para que no haya sorpresas.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Cobertura de Seguros y Límites de Póliza
El seguro de responsabilidad civil mínimo de Florida es §10,000 por persona / $20,000 por accidente por lesiones corporales. Muchos conductores llevan solo el mínimo, lo que a menudo es insuficiente para lesiones graves.
Si la póliza del conductor responsable es demasiado baja, su propia cobertura de motorista sin seguro (UIM) puede cerrar la brecha. Los conductores de camiones comerciales y conductores de viajes compartidos a menudo llevan límites más altos. Los límites de póliza son generalmente el máximo que puede recuperar del seguro de ese conductor, independientemente de sus daños reales.
Cómo las Compañías de Seguros Intentan Reducir Su Liquidación
Los ajustadores están capacitados para minimizar pagos. Tenga cuidado con estas tácticas:
- Ofrecer una liquidación rápida y baja antes de que entienda la extensión completa de sus lesiones
- Disputar la responsabilidad o afirmar que usted fue parcialmente responsable para invocar negligencia comparativa
- Cuestionar la necesidad o el costo del tratamiento médico
- Argumentar que condiciones preexistentes, no el accidente, causaron sus lesiones
- Retrasar la investigación y respuesta para presionarlo a aceptar menos
- Usar declaraciones grabadas en su contra si habla con ellos sin representación legal
- Ofrecer una liquidación que cubra facturas médicas inmediatas pero ignore atención futura o discapacidad permanente
Un abogado maneja toda la comunicación con la compañía de seguros. Esto lo protege de declaraciones que podrían usarse en su contra.
Culpa Comparativa y Reducción de Liquidación
La regla de negligencia comparativa modificada de Florida le permite recuperar incluso si es parcialmente responsable. Sin embargo, su liquidación se reduce por su porcentaje de culpa.
Las compañías de seguros a menudo exageran su culpa para reducir pagos. Los argumentos comunes de culpa comparativa incluyen: estaba excediendo el límite de velocidad, distraído, no cedió el paso o no frenó a tiempo. Un abogado puede desafiar estos argumentos con evidencia como informes de reconstrucción de accidentes, declaraciones de testigos y grabaciones de cámaras de tráfico.
Liquidaciones por Lesiones Catastróficas: Cómo Se Ven Realmente
Las lesiones catastróficas justifican liquidaciones mucho más allá de las reclamaciones típicas por accidentes automovilísticos. Aquí está el por qué:
Lesiones de la médula espinal que causan parálisis (paraplejía o tetraplejía): a menudo $1,000,000–$10,000,000+ dependiendo de la edad, capacidad de ganancia y necesidades de atención de por vida. Las personas paralizadas requieren modificaciones del hogar, dispositivos de asistencia, atención médica continua y servicios de asistente personal de por vida.
Lesiones cerebrales traumáticas con deterioro cognitivo o físico permanente: $500,000–$5,000,000+. El daño cerebral puede afectar la memoria, el juicio, la personalidad y la capacidad de ganancia durante décadas.
Amputaciones y pérdida de extremidades: $500,000–$3,000,000+ dependiendo de cuál(es) extremidad(es), edad y ocupación. Las prótesis, rehabilitación y pérdida de capacidad de ganancia se suman rápidamente.
Quemaduras graves que cubren grandes áreas del cuerpo: $500,000–$2,000,000+ dependiendo de cicatrización, riesgo de infección y necesidades de cirugía reconstructiva.
Muerte injustificada: varía según la edad del fallecido y su potencial de ganancia. Puede exceder $1,000,000 para víctimas más jóvenes con dependientes.
Estas liquidaciones reflejan atención médica de por vida, dispositivos de asistencia, modificaciones del hogar, pérdida de capacidad de ganancia y el impacto profundo en la calidad de vida.
El Proceso de Liquidación: Qué Esperar
Entender la cronología lo ayuda a evitar apresurarse a un acuerdo injusto:
- Contratar un abogado: Firma un acuerdo de honorarios de contingencia. Sin costo inicial para usted.
- Investigación y recopilación de evidencia: Su abogado recopila registros médicos, informes policiales, declaraciones de testigos y fotos de la escena del accidente.
- Finalización del tratamiento médico: Finaliza o estabiliza el tratamiento para que su pronóstico sea claro. Apresurarse a liquidar antes de este paso puede costarle miles en atención futura no compensada.
- Carta de demanda: Su abogado envía una carta detallada a la compañía de seguros. Explica responsabilidad, lesiones y daños, con una demanda de liquidación.
- Respuesta de la compañía de seguros: Pueden aceptar, hacer una contraoferta o negar la reclamación.
- Negociación: Su abogado y el ajustador de seguros intercambian ofertas y contraofertas. La mayoría de las primeras ofertas son bajas.
- Acuerdo de liquidación: Una vez que ambas partes están de acuerdo, firma una liberación y acuerdo de liquidación.
- Pago: La compañía de seguros envía un cheque. Su abogado deduce honorarios y costos. Usted recibe el saldo.
- Cierre del caso: La reclamación se resuelve.
Los reclamos simples con responsabilidad clara y lesiones menores pueden liquidarse en 3–6 meses. Los reclamos de lesiones graves o catastróficas a menudo toman 12–24 meses o más.
Preguntas Frecuentes
P: ¿Cuánto de una liquidación de $25,000 recibiré?
R: Después de un honorario del abogado del 33% ($8,250), gravámenes médicos y costos, podría recibir $12,000–$15,000, dependiendo de las deducciones. Su abogado desglosará todas las deducciones.
P: ¿Qué pasa si fui parcialmente responsable?
R: La regla de negligencia comparativa modificada de Florida permite recuperación incluso con porcentajes de culpa altos. Su liquidación se reduce por su porcentaje de culpa.
P: ¿Puedo liquidar antes de terminar el tratamiento médico?
R: Puede, pero es arriesgado. Es posible que no conozca su pronóstico completo o necesidades de atención futura. Esto lo deja sin compensación por tratamiento continuo.
P: ¿Cómo sé si mi oferta de liquidación es justa?
R: Un abogado experimentado puede evaluar la oferta basándose en sus lesiones, evidencia médica, ingresos perdidos y casos comparables.
P: ¿Qué pasa si la compañía de seguros niega mi reclamación?
R: Su abogado puede presentar una demanda. Muchos casos se liquidan durante litigio. Si no, un jurado decide responsabilidad y daños.
P: ¿Qué es la cobertura de motorista sin seguro (UIM)?
R: La cobertura UIM en su propia póliza cierra la brecha si el seguro del conductor responsable es insuficiente para cubrir sus daños.
P: ¿Cuánto tiempo toman la mayoría de las liquidaciones de accidentes automovilísticos?
R: Los reclamos simples se liquidan en 3–6 meses. Los reclamos moderados toman 6–12 meses. Los reclamos graves o catastróficos toman 12–24 meses o más.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Por Qué un Abogado Equilibra el Campo de Juego
Las compañías de seguros tienen equipos de ajustadores capacitados para minimizar pagos. Un abogado:
- Sabe cuánto valen casos similares basándose en tipo de lesión, gravedad y veredictos de jurados locales
- Maneja toda la comunicación con la compañía de seguros. Esto lo protege de declaraciones usadas en su contra.
- Entiende la ley de culpa comparativa y puede desafiar asignaciones de culpa injustas
- Identifica daños que podría pasar por alto (atención médica futura, pérdida de capacidad de ganancia, discapacidad permanente)
- Trabaja por contingencia, por lo que su abogado está motivado para maximizar su recuperación
- Puede presentar una demanda e ir a juicio si las negociaciones de liquidación se estancan
Obtenga Su Liquidación Evaluada Hoy
Si ha sido lesionado en un accidente automovilístico y no está seguro de si su oferta de liquidación es justa, comuníquese para una evaluación gratuita. Reúna sus documentos—informe policial, registros médicos, fotos de lesiones y daño del vehículo, talones de pago y recibos de gastos—y contacte a nuestro equipo. Revisaremos su caso y explicaremos cuánto podría valer su reclamación basándose en los hechos y la ley aplicable. No hay costo para usted a menos que recupere.
Por qué trabajar con nosotros
Enfoque exclusivo en lesiones personales
Nos concentramos únicamente en casos de lesiones personales, desde accidentes automovilísticos comunes hasta lesiones catastróficas que cambian la vida.
Abogados autorizados en Florida
Nuestro equipo está autorizado para ejercer ante los tribunales de Florida y representa a clientes en todo el país.
Atención rápida a tu caso
Entendemos que el tiempo es crítico después de un accidente. Nos movemos con urgencia para proteger tus derechos.
Trato compasivo y directo
Hablamos en lenguaje claro, sin jerga legal. Te explicaremos cada paso del proceso y responderemos tus preguntas.
Tipos de accidentes automovilísticos que manejamos
Choques con camiones
Los accidentes con camiones comerciales suelen causar lesiones graves por la diferencia de tamaño y peso. Investigamos negligencia del conductor, mantenimiento deficiente y violaciones de seguridad.
Accidentes de servicios de transporte
Si fuiste lesionado como pasajero o peatón en un accidente relacionado con Uber, Lyft u otro servicio de transporte, podemos ayudarte a identificar responsabilidades.
Accidentes de motocicleta
Las motocicletas ofrecen poca protección. Investigamos choques causados por negligencia de otros conductores, defectos de fabricación o condiciones peligrosas de la carretera.
Accidentes en zonas de construcción
Los trabajos de construcción crean peligros especiales. Investigamos si la falta de señalización, barreras inadecuadas o negligencia causaron tu lesión.
Información importante sobre los plazos
Después de un accidente automovilístico, hay límites de tiempo para presentar un reclamo. Estos plazos varían según los detalles de tu caso. Contacta con nosotros lo antes posible para proteger tus derechos.
Preguntas frecuentes sobre indemnización
¿Cuánto podría recibir de una indemnización?
La cantidad depende de tus gastos médicos, pérdida de ingresos, dolor y sufrimiento, y otros factores. Tu abogado desglosará todos los componentes de tu posible recuperación.
¿Qué pasa si fui parcialmente responsable del accidente?
Florida permite que las personas que son parcialmente responsables sigan recuperando compensación, siempre que no sean más responsables que la otra parte. Tu abogado explicará cómo esto afecta tu caso.
¿Cuándo debo contactar a un abogado?
Lo ideal es contactar tan pronto como sea posible después del accidente. Esto nos permite investigar mientras la evidencia es fresca y proteger tus derechos desde el principio.
¿Cómo funcionan los honorarios de los abogados?
Trabajamos sin honorarios a menos que haya una recuperación en tu caso. Esto significa que no pagas nada por adelantado; nuestros honorarios salen del dinero que recuperamos para ti.