

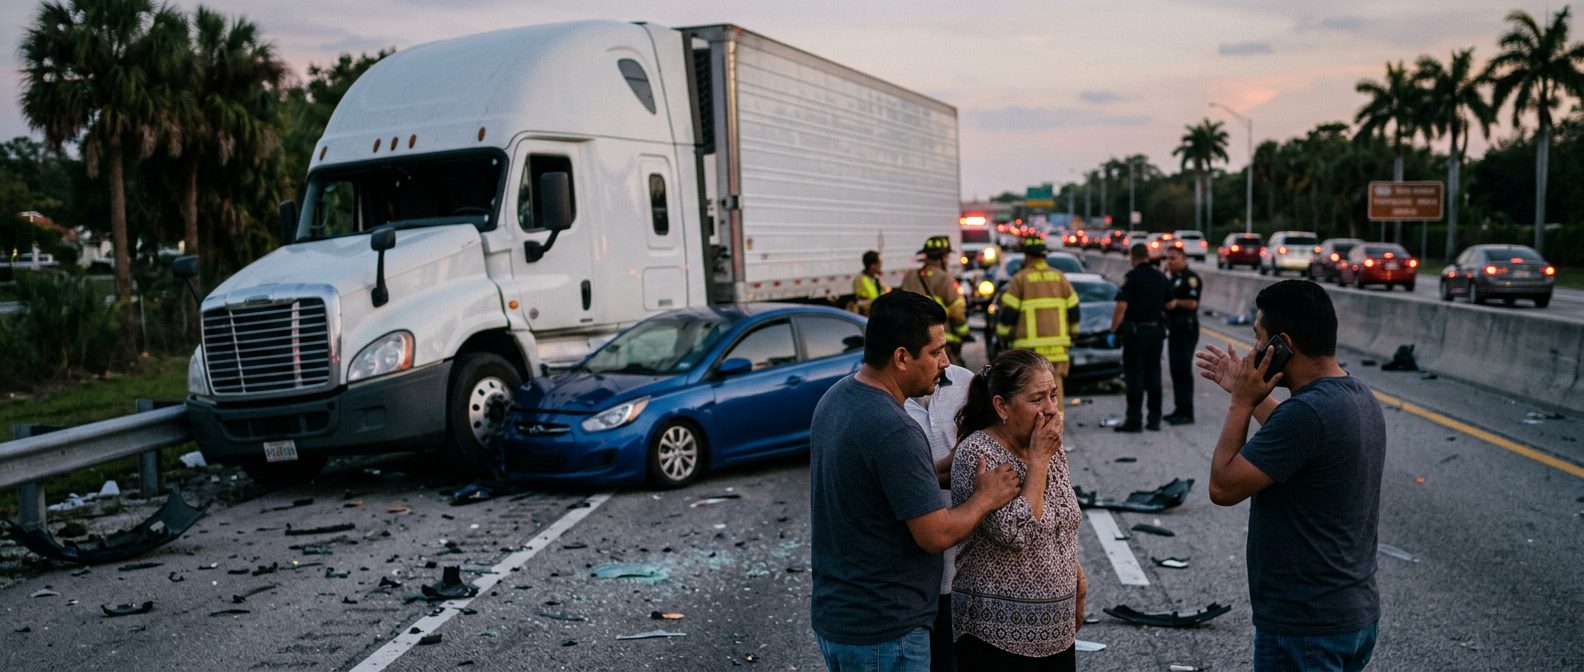
Accidentes Automovilísticos en Florida
Entender las Indemnizaciones por Accidente Auto
Las liquidaciones varían según la gravedad de la lesión. Conoce los factores que influyen en tu caso.
Por CHG Lawyers · Publicado 09/09/2026
{ “@context”: “https://schema.org”, “type”: “BreadcrumbList”, “itemListElement”: [ { “type”: “ListItem”, “position”: 1, “name”: “Inicio”, “item”: “https://www.chgpersonalinjury.com” }, { “type”: “ListItem”, “position”: 2, “name”: “Accidentes de Automóvil”, “item”: “https://www.chgpersonalinjury.com/car-accidents” }, { “type”: “ListItem”, “position”: 3, “name”: “Valor de Liquidación por Accidente de Automóvil”, “item”: “https://www.chgpersonalinjury.com/resources/car-accident-settlement-value” } ] } “`
Qué Determina el Valor de Liquidación por Accidente de Automóvil en Florida
El valor de liquidación por accidente de automóvil depende de la gravedad de la lesión, los costos médicos, los salarios perdidos, quién fue responsable y la cobertura de seguros. No hay dos accidentes que se liquiden de la misma manera, incluso cuando se ven similares. Entender qué impulsa el valor de liquidación te ayuda a saber si una oferta es justa y cuál podría ser el valor realista de tu demanda.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por Qué el Valor de Liquidación por Accidente de Automóvil Varía
Cada accidente y lesión es única. Dos colisiones traseras a la misma velocidad pueden causar lesiones y liquidaciones diferentes. La ubicación del impacto, la edad de la víctima, las condiciones preexistentes y cuánto tratamiento busques importan todos.
El proceso de liquidación no es una fórmula. La evidencia médica, la claridad de la responsabilidad, la cobertura de seguros y qué tan bien documentes tu demanda determinan el resultado.
Las compañías de seguros saben que esta variabilidad funciona a su favor. Cuentan con que las personas lesionadas no entiendan cuál es el valor real de su demanda. Hacen ofertas iniciales bajas, esperando que aceptes sin saber el valor real.
Entender los factores a continuación te ayuda a reconocer una oferta justa y saber cuándo presionar.
Daños Económicos: Costos Medibles de Tu Lesión
Los daños económicos son gastos concretos causados por el accidente. Estos tienen recibos y facturas que los prueban.
Los gastos médicos incluyen atención de emergencia, hospitalización, cirugía, fisioterapia, tratamiento continuo, medicamentos y equipo médico. Los costos médicos futuros también cuentan si tu lesión requiere tratamiento o monitoreo de por vida.
Los salarios perdidos son los ingresos que perdiste mientras no podías trabajar durante la recuperación. Los talones de pago y las cartas del empleador confirmando las fechas de trabajo perdido lo prueban de manera directa.
La pérdida de capacidad de ganancia es diferente de los salarios perdidos. Es la reducción permanente en tu capacidad de ganar si la lesión te impide regresar a tu trabajo anterior. Tu edad, habilidades laborales, educación y la duración esperada de la capacidad de ganancia reducida determinan este cálculo. Un trabajador de la construcción de 35 años con una lesión de la médula espinal que ya no puede trabajar enfrenta décadas de ingresos perdidos, un componente importante de la liquidación.
Otros costos incluyen transporte a citas médicas, modificaciones del hogar, modificaciones del vehículo, cuidado infantil durante la recuperación y cuidado de salud en el hogar. Documenta estos cuidadosamente.
Los daños económicos son más fáciles de calcular porque tienen un rastro de papel. Las compañías de seguros no pueden argumentar sobre lo que realmente gastaste en atención médica o salarios perdidos.
Daños No Económicos: Dolor, Sufrimiento y Cambios en la Vida
Los daños no económicos te compensan por cómo la lesión afecta tu calidad de vida. Estos no tienen etiquetas de precio pero a menudo son más significativos que las facturas médicas.
El dolor y sufrimiento cubre el dolor físico durante la recuperación y cualquier dolor crónico que permanezca. La cirugía, la fisioterapia y el malestar continuo tienen valor compensable.
La angustia emocional incluye ansiedad, depresión, estrés postraumático o miedo a conducir nuevamente. Muchas víctimas de accidentes desarrollan ansiedad sobre estar en la carretera, ese costo emocional es compensable.
La pérdida del disfrute de la vida significa que ya no puedes hacer actividades que amabas: deportes, pasatiempos, viajes o tiempo familiar. Si eras un corredor ávido antes de una fractura de pierna y no puedes correr ahora, esa pérdida importa.
La pérdida de compañía se aplica si la lesión afecta tus relaciones, intimidad o participación familiar.
Las compañías de seguros típicamente usan un método multiplicador para daños no económicos. Calculan estos como un múltiplo de tus daños económicos, generalmente de 1.5 a 5 veces, dependiendo de la gravedad de la lesión. Las lesiones menores de tejidos blandos usan 1.5 a 2 veces. Las lesiones graves o permanentes usan 4 a 5 veces o más.
Ejemplo: Si tus facturas médicas y salarios perdidos totalizan $30,000, una liquidación razonable de daños no económicos podría ser $45,000 a $150,000 (1.5 a 5 veces los daños económicos).
Gravedad de la Lesión: El Impulsor Principal del Valor de Liquidación
La naturaleza y extensión de tu lesión es el impulsor principal del valor de liquidación por accidente de automóvil. Los tribunales y las compañías de seguros reconocen que las lesiones catastróficas que alteran la vida merecen compensación mucho más alta que las lesiones menores.
Las lesiones menores (cortes pequeños, moretones, laceraciones menores) típicamente se liquidan por $2,000 a $15,000. Estos cubren costos médicos y una pequeña cantidad por dolor y sufrimiento.
Las lesiones de tejidos blandos (latigazo cervical, esguinces, distensiones) a menudo oscilan entre $5,000 y $25,000. El latigazo cervical de una colisión trasera es común. La liquidación depende de la duración del tratamiento y los síntomas continuos.
Las lesiones moderadas (huesos rotos, laceraciones significativas, lesiones moderadas de la cabeza, algunas lesiones de espalda) típicamente se liquidan entre $25,000 y $100,000. Estas requieren tratamiento prolongado y pueden causar efectos duraderos.
Las lesiones graves (lesiones de la médula espinal, lesiones cerebrales traumáticas, amputaciones, quemaduras graves, discapacidad permanente) pueden liquidarse de $100,000 a $1,000,000 o más. Estas causan discapacidad permanente y a menudo requieren cuidado médico y apoyo de por vida.
Las lesiones catastróficas que requieren cuidado de por vida, asistencia o equipo especializado pueden liquidarse por $500,000 a $25,000,000 o más. En casos de lesiones catastróficas, las liquidaciones reflejan no solo los costos médicos inmediatos sino décadas de cuidado futuro, pérdida de potencial de ganancia y el impacto profundo en la vida de la persona y su familia.
Una lesión de la médula espinal que causa parálisis se liquida por mucho más que un brazo roto porque es permanente y afecta cada aspecto de la vida. Una lesión cerebral traumática con cambios cognitivos se liquida por más que una conmoción cerebral.
Qué Es una Oferta de Liquidación Razonable por Accidente de Automóvil
Una oferta razonable cubre todos los daños económicos documentados más una cantidad justa por daños no económicos basada en la gravedad de la lesión.
El método multiplicador es estándar: toma tus daños económicos y multiplica por 1.5 a 5, dependiendo de la gravedad de la lesión. Las lesiones menores usan 1.5 a 2. Las lesiones moderadas usan 2 a 3. Las lesiones graves o permanentes usan 4 a 5 o más.
Ejemplo: Los daños económicos de $20,000 podrían liquidarse razonablemente por $30,000 a $100,000 en total, dependiendo de la gravedad de la lesión.
Una oferta que cubre solo facturas médicas y salarios perdidos con poco por dolor y sufrimiento generalmente no es razonable. Esto es especialmente cierto si tienes síntomas continuos, efectos permanentes o cambios significativos en la vida.
Antes de aceptar cualquier oferta, pregúntate:
- ¿He terminado todo el tratamiento necesario o todavía estoy recuperándome?
- ¿Necesitaré cuidado médico continuo o futuro?
- ¿Hay efectos permanentes o dolor crónico?
- ¿Ha afectado la lesión mi capacidad de trabajar o disfrutar la vida?
Si la respuesta a cualquiera de estas es sí, la oferta puede ser demasiado baja.
¿Debo Aceptar la Primera Oferta de Liquidación?
Las compañías de seguros casi siempre hacen ofertas iniciales más bajas que el valor real de tu demanda. Su objetivo es liquidar rápidamente y por lo menos posible.
Antes de aceptar cualquier oferta:
-
Entiende tu lesión completa. Si todavía estás en tratamiento activo o tu perspectiva a largo plazo es incierta, aceptar temprano puede dejarte sin compensación por gastos futuros. Espera hasta que tu condición se estabilice.
-
Documenta todos los costos. Reúne registros médicos, facturas, talones de pago y recibos. La documentación completa fortalece tu demanda.
-
Conoce el multiplicador. Calcula cuál debería ser una liquidación razonable. Si la oferta es significativamente más baja, probablemente no sea justa.
-
Considera si la responsabilidad es clara. La responsabilidad obvia (colisión trasera, pasar un semáforo en rojo) significa liquidaciones más altas. La responsabilidad disputada puede significar ofertas más bajas.
-
Obtén una segunda opinión. Muchas personas se benefician de que un abogado revise una oferta antes de aceptarla. La mayoría de los abogados trabajan por contingencia: no pagas nada a menos que recuperes.
Aceptar una oferta baja temprano significa que renuncias al derecho de perseguir más después. Una vez que liquidas, el caso se cierra.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Responsabilidad Comparativa: Cómo las Reglas de Florida Afectan Tu Liquidación
Florida sigue una regla de “negligencia comparativa” que afecta directamente el valor de liquidación por accidente de automóvil. Bajo Fla. Stat. §768.81, si se determina que eres parcialmente responsable, tu liquidación se reduce por tu porcentaje de responsabilidad.
Ejemplo: Si eres 20% responsable y tu demanda vale $100,000, tu liquidación se reduce a $80,000.
Regla crítica: Si se determina que eres más del 50% responsable, no puedes recuperar ningún daño en absoluto.
Por eso es crucial establecer que el otro conductor fue principalmente o totalmente responsable. Las compañías de seguros intentarán asignarte tanta responsabilidad como sea posible para reducir lo que deben.
La evidencia clara (reporte de policía, declaraciones de testigos, metraje de cámaras de tráfico, reconstrucción del accidente) ayuda a establecer la responsabilidad del otro conductor y protege tu liquidación.
Cobertura de Seguros y Límites de Póliza
El límite de póliza de seguros del conductor responsable a menudo es el tope de lo que puedes recuperar. Si el otro conductor tiene un límite de póliza de $25,000 y tu demanda vale $100,000, solo puedes recuperar $25,000 de su seguro, a menos que tengas otra cobertura.
Florida requiere un mínimo de $10,000 en cobertura de protección de lesiones personales (PIP), pero muchos conductores tienen límites más altos. Entender los requisitos de seguros de Florida te ayuda a saber qué cobertura se aplica a tu caso.
Si el conductor responsable no tiene seguro o tiene seguro insuficiente, tu propio seguro puede ayudar:
- La cobertura de motorista sin seguro te cubre si te golpea un conductor sin seguro.
- La cobertura de motorista con seguro insuficiente cubre la brecha si el límite de póliza del conductor responsable es demasiado bajo.
Revisa tu propia póliza para entender qué cobertura tienes. Si te golpeó un conductor sin seguro o con seguro insuficiente, tu propia cobertura se vuelve crítica para recuperar compensación justa.
Evidencia Médica y Documentación
La solidez de tu evidencia médica afecta directamente el valor de liquidación por accidente de automóvil. Los registros médicos detallados, imágenes (radiografías, resonancias magnéticas, tomografías computarizadas) y opiniones de expertos apoyan liquidaciones más altas.
Las compañías de seguros prestan más atención a las demandas respaldadas por evidencia médica sólida. Si tienes:
- Registros de sala de emergencias documentando tus lesiones
- Estudios de imágenes mostrando fracturas, lesiones internas u otro daño
- Tratamiento continuo y cuidado de seguimiento
- Una declaración del médico sobre efectos permanentes o dolor crónico
- Registros de fisioterapia mostrando tu proceso de recuperación
…tu demanda es más fuerte y más probable que se liquide más alto.
Si dejas de recibir tratamiento temprano o no sigues el consejo médico, los aseguradores argumentarán que tu lesión fue menor. Esto debilita tu demanda y reduce el valor de liquidación. Sigue las recomendaciones de tu médico y mantén todos los registros médicos. Cómo documentar lesiones por accidente de automóvil proporciona orientación práctica sobre cómo preservar evidencia.
Tipo de Accidente y Responsabilidad
Qué tan clara es la responsabilidad afecta tanto la velocidad como la cantidad de la liquidación.
Las colisiones traseras son directas: el conductor trasero casi siempre es responsable. Estas típicamente se liquidan más rápido y por cantidades más altas porque la responsabilidad es clara.
Las colisiones en intersecciones son más complejas. La responsabilidad depende de semáforos, reglas de derecho de paso y relatos de testigos. Si ambos conductores afirman que el otro pasó un semáforo en rojo, la responsabilidad es disputada y la liquidación puede ser más baja.
Los accidentes de fuga complican la recuperación porque es posible que no sepas quién te golpeó. Tu propia cobertura de motorista sin seguro se vuelve crítica.
La responsabilidad disputada (ambos conductores comparten algo de culpa) a menudo resulta en ofertas iniciales más bajas porque la compañía de seguros está cubriendo su riesgo. Es posible que necesites negociar o proporcionar evidencia fuerte para aumentar la oferta.
La responsabilidad clara típicamente significa liquidaciones más rápidas y más altas. La responsabilidad disputada significa ofertas más bajas y negociaciones más largas.
Salarios Perdidos y Capacidad de Ganancia
Si la lesión te obligó a faltar al trabajo durante la recuperación, puedes reclamar salarios perdidos. Necesitarás documentación:
- Talones de pago mostrando tu ingreso normal
- Una carta del empleador confirmando las fechas que faltaste al trabajo
- Declaraciones de impuestos si eres trabajador autónomo
Si la lesión reduce permanentemente tu capacidad de ganar, ya no puedes hacer tu trabajo o debes aceptar un puesto con salario más bajo, puedes reclamar pérdida de capacidad de ganancia. Esto se calcula basándose en:
- Tu edad (las personas más jóvenes tienen más años de ganancia por delante)
- Tus habilidades laborales y educación
- Tu ingreso antes de la lesión
- Cuánto tiempo se espera que tengas capacidad de ganancia reducida
Para un contador de 40 años que gana $80,000 por año que sufre una lesión cerebral traumática y ya no puede trabajar, la pérdida de capacidad de ganancia podría ser $80,000 × 25 años = $2,000,000. Este es un componente importante de la liquidación.
Rangos de Liquidación Promedio por Tipo de Lesión en Florida
Estos rangos reflejan casos típicos; tu liquidación específica depende de tus hechos únicos:
- Lesiones menores (cortes, moretones, latigazo cervical menor): $2,000–$15,000
- Lesiones de tejidos blandos (latigazo cervical, esguinces, distensiones con síntomas continuos): $5,000–$25,000
- Lesiones moderadas (huesos rotos, laceraciones significativas, lesiones moderadas de la cabeza): $25,000–$100,000
- Lesiones graves (lesiones de la médula espinal, lesiones cerebrales traumáticas, amputaciones, quemaduras graves, discapacidad permanente): $100,000–$1,000,000+
- Lesiones catastróficas que requieren cuidado de por vida: $500,000–$25,000,000+
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Cómo las Compañías de Seguros Intentan Bajar Tu Liquidación
Conocer estas tácticas te ayuda a reconocer cuándo estás siendo subestimado:
Minimizar la lesión: Argumentar que tu lesión es menor o que te has recuperado más rápido de lo que sugiere la evidencia médica.
Asignarte responsabilidad: Afirmar que fuiste parcialmente responsable para reducir su responsabilidad.
Cuestionar la necesidad médica: Desafiar si ciertos tratamientos fueron necesarios o razonables.
Retrasar la liquidación: Esperando que la presión financiera te obligue a aceptar una oferta más baja.
Ofrecer una liquidación inicial rápida y baja: Apostando a que no conoces el valor de tu demanda y aceptarás sin comparación.
Entender estas tácticas te ayuda a evaluar ofertas críticamente y reconocer cuándo la representación profesional es valiosa.
Cuándo Buscar Representación Legal
Para lesiones menores con responsabilidad clara y costos médicos bajos, es posible que manejes una demanda por tu cuenta. Para lesiones moderadas a graves, responsabilidad disputada o demandas de alto valor, un abogado puede aumentar significativamente tu recuperación.
Un abogado experimentado puede:
- Investigar el accidente y recopilar evidencia (reportes de policía, declaraciones de testigos, metraje de cámaras de tráfico)
- Obtener y organizar registros médicos y facturas
- Calcular el valor real de tu demanda usando métodos apropiados
- Negociar con aseguradores desde una posición de fortaleza
- Presentar una demanda si la compañía de seguros no ofrece valor justo
- Manejar toda comunicación y papeleo
Muchos abogados de lesiones personales trabajan por contingencia: no pagas nada a menos que recuperes. Esto elimina el riesgo financiero de obtener ayuda profesional. Cuándo contratar a un abogado de accidente de automóvil explica qué situaciones justifican representación legal.
Si una compañía de seguros te ha hecho una oferta que parece baja, o si no estás seguro de si es justa, hablar con un abogado puede aclarar tus opciones y ayudarte a tomar una decisión informada.
Preguntas Frecuentes
¿Cuál es la liquidación promedio por accidente de automóvil en Florida?
Las liquidaciones varían ampliamente según la gravedad de la lesión: las lesiones menores típicamente se liquidan por $2,000–$15,000, las lesiones de tejidos blandos por $5,000–$25,000, las lesiones moderadas por $25,000–$100,000, y las lesiones graves o catastróficas por $100,000 a millones de dólares.
¿Cómo se calcula el dolor y sufrimiento?
Las compañías de seguros típicamente usan un método multiplicador: multiplica tus daños económicos (facturas médicas y salarios perdidos) por 1.5 a 5, dependiendo de la gravedad de la lesión. Los multiplicadores más altos se aplican a lesiones graves o permanentes.
¿Qué pasa si soy parcialmente responsable del accidente?
Bajo Fla. Stat. §768.81, tu liquidación se reduce por tu porcentaje de responsabilidad. Si eres más del 50% responsable, no puedes recuperar nada.
¿Debo aceptar la primera oferta de liquidación?
Generalmente no. Las ofertas iniciales son típicamente más bajas que el valor justo. Antes de aceptar, asegúrate de entender tu lesión completa, haber documentado todos los costos y saber cuál debería ser una liquidación razonable.
¿Qué pasa si el conductor responsable no tiene seguro?
Tu propia cobertura de motorista sin seguro puede cubrir tus daños. Revisa tu póliza o contacta a tu agente de seguros.
¿Cuánto tiempo tengo para presentar una demanda?
Bajo Fla. Stat. §95.11, tienes 2 años desde la fecha del accidente para presentar una demanda de lesión personal. No esperes: la evidencia puede desaparecer y los recuerdos se desvanecen.
Si has sido lesionado en un accidente de automóvil y estás tratando de entender cuál podría ser el valor de tu demanda, o si una oferta de seguros no te parece correcta, no tienes que resolverlo solo. Las personas en tu situación se comunican para discutir sus opciones todos los días. Contáctanos para una evaluación gratuita de tu caso.
Factores que Afectan el Valor de tu Caso
Gravedad de la Lesión
Las lesiones menores, de tejidos blandos, moderadas y catastróficas se valoran de manera muy diferente. Una lesión que causa daño permanente tendrá un valor distinto al de un esguince que sana en semanas.
Gastos Médicos y de Recuperación
Se consideran todos los costos: tratamiento inicial, cirugía, rehabilitación, medicamentos, equipos especiales y cuidados continuos. Los gastos futuros previsibles también forman parte del cálculo.
Pérdida de Ingresos
Si no pudiste trabajar durante tu recuperación, o si tu lesión te impide trabajar en el futuro, esa pérdida económica se incluye en la evaluación de tu caso.
Responsabilidad y Negligencia
Cuánto se recupera depende también de quién fue responsable del accidente y qué tan claro es que su negligencia causó tu lesión.
Actúa Rápido
En Florida, hay plazos legales para presentar un reclamo por accidente automovilístico. Esperar demasiado puede afectar tu derecho a buscar compensación. Consulta con un abogado lo antes posible.
Cómo CHG Personal Injury Lawyers te Ayuda
Investigación Completa
Analizamos todos los detalles: reportes policiales, testimonios, evidencia de la escena, registros médicos y responsabilidades de seguros.
Documentación Detallada
Organizamos toda la documentación médica, financiera y legal necesaria para respaldar tu reclamo de manera sólida.
Negociación con Aseguradoras
Nos comunicamos directamente con las compañías de seguros para buscar una resolución justa. Si es necesario, estamos preparados para litigar.
Apoyo Durante tu Recuperación
Entendemos que un accidente es traumático. Te acompañamos en cada paso mientras te enfocas en tu salud.
Preguntas Frecuentes sobre Indemnizaciones
¿Cuánto tiempo tarda resolver un caso?
Depende de la complejidad del caso y de si llega a un acuerdo o a juicio. Algunos casos se resuelven en meses; otros toman más tiempo. Te mantendremos informado en cada etapa.
¿Qué pasa si tengo que ir a juicio?
Si no se llega a un acuerdo justo, estamos preparados para presentar tu caso ante un tribunal. Nuestro equipo tiene experiencia litigando accidentes automovilísticos en Florida.
¿Cuál es la estructura de honorarios?
Trabajamos sin honorarios a menos que haya una recuperación. Esto significa que no pagas a menos que obtengamos dinero para ti. Hablaremos contigo sobre todos los detalles.
¿Qué debo hacer después de un accidente?
Busca atención médica de inmediato, documenta la escena si puedes hacerlo de forma segura, obtén información de testigos, y contacta a un abogado antes de hablar con las aseguradoras.