

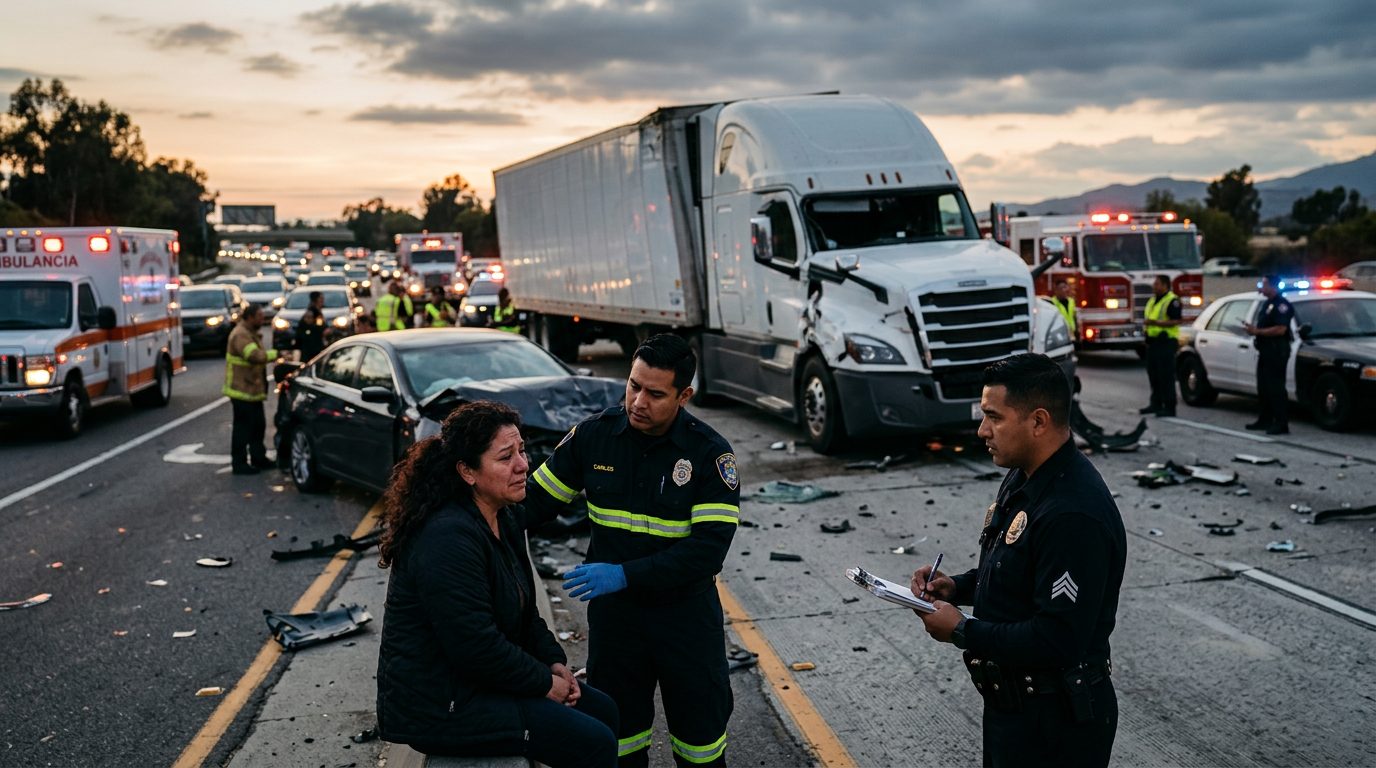
Accidentes de Auto
¿Cuánto Vale la Liquidación por Accidente de Auto en Florida?
Cómo se calcula el valor real de tu reclamo y qué debes saber antes de aceptar una oferta
Por CHG Lawyers · Publicado 15/09/2026
¿Cuánto Vale un Acuerdo por Accidente Automovilístico?
El valor de un acuerdo por accidente automovilístico proviene de dos fuentes: daños económicos (facturas médicas, salarios perdidos) y daños no económicos (dolor, sufrimiento, pérdida de calidad de vida).
La cantidad que vale tu acuerdo depende de: – La gravedad de tu lesión – Tus costos médicos – Ingresos perdidos – Cobertura de seguros disponible – Quién fue culpable – La solidez de tu evidencia
No hay dos accidentes idénticos. En Florida, los acuerdos por lesiones menores típicamente oscilan entre $5,000 y $25,000. Las lesiones moderadas se resuelven entre $25,000 y $100,000. Las lesiones graves o catastróficas a menudo superan los $100,000.
Importante: Recibirás sustancialmente menos que la cifra bruta del acuerdo después de deducir honorarios de abogados, gravámenes médicos y costos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué Determina el Valor de un Acuerdo por Accidente Automovilístico?
El valor del acuerdo depende de varios factores clave:
- La gravedad de la lesión y si es permanente
- Gastos médicos y tratamiento continuo
- Salarios perdidos y capacidad de ganancia futura
- Límites de cobertura de seguros
- Grado de culpa
- Solidez de tu evidencia
Cada accidente implica circunstancias únicas. El tipo de lesión, los límites de póliza del seguro del conductor culpable, tu porcentaje de culpa según la ley de Florida, y las tácticas de negociación de la compañía de seguros juegan un papel importante.
La ley de Florida permite recuperación por daños pasados y futuros si tu lesión es permanente o a largo plazo. Puedes buscar compensación por facturas médicas actuales y tiempo perdido. También puedes recuperarte por tratamiento continuo, dolor crónico y capacidad de ganancia reducida años en el futuro.
Daños Económicos: Las Pérdidas Calculables
Los daños económicos son pérdidas financieras documentadas causadas por el accidente:
- Gastos médicos: atención de emergencia, hospitalización, cirugía, tratamiento continuo, fisioterapia, medicamentos, equipo médico, modificaciones del hogar y atención médica futura
- Salarios perdidos: ingresos perdidos durante la recuperación y capacidad de ganancia reducida si la lesión te impide regresar a tu trabajo anterior
- Daño a la propiedad: reparación o reemplazo de tu vehículo y pertenencias personales dañadas en el choque
- Costos de bolsillo: transporte a citas médicas, cuidado de niños durante la recuperación, servicios de cuidado en el hogar y otros gastos necesarios
Los daños económicos son más fáciles de calcular. Tienen recibos, facturas y prueba documentada. Las compañías de seguros rara vez disputan estas cifras. Disputan la cantidad de daños no económicos que se superponen.
Daños No Económicos: Dolor, Sufrimiento y Pérdida de Calidad de Vida
Los daños no económicos te compensan por daño sin un precio específico pero que afecta profundamente tu vida:
- Dolor y sufrimiento: dolor físico durante la recuperación y cualquier dolor crónico que continúe después de la sanación
- Angustia emocional: ansiedad, depresión, estrés postraumático o miedo relacionado con conducir
- Pérdida del disfrute de la vida: incapacidad para participar en pasatiempos, deportes, actividades sociales o eventos familiares que disfrutabas antes
- Cicatrices o desfiguración: marcas permanentes visibles o cambios en la apariencia
- Pérdida de consorcio: impacto en tu relación con un cónyuge o miembros de la familia
Los daños no económicos son más difíciles de cuantificar pero a menudo representan una porción significativa del valor del acuerdo. Las compañías de seguros usan fórmulas y multiplicadores (típicamente 1.5 a 5 veces tus costos médicos) para estimar estos daños. Estas fórmulas a menudo subestiman lo que un jurado otorgaría.
Cómo la Cobertura de Seguros y los Límites de Póliza Afectan el Valor del Acuerdo
El límite de la póliza de seguros de responsabilidad civil del conductor culpable a menudo es el techo para la recuperación. La cobertura de responsabilidad civil mínima de Florida es $10,000 por persona y $20,000 por accidente. Estos límites quedan muy cortos de los daños reales en casos de lesiones moderadas a graves.
Si el conductor culpable tiene seguro insuficiente, tu propia cobertura de motorista sin seguro o con seguro insuficiente (UM/UIM) puede cerrar esa brecha. Múltiples vehículos o partes involucradas pueden significar múltiples pólizas de seguros y mayor potencial de recuperación total.
Culpa Comparativa y Cómo las Reglas de Florida Afectan tu Acuerdo
Florida sigue una regla de negligencia comparativa modificada. Puedes recuperar daños incluso si eres parcialmente culpable. Tu recuperación se reduce por tu porcentaje de culpa.
Ejemplo: Si eres 20% culpable y tus daños totales son $100,000, recuperas $80,000.
Las compañías de seguros a menudo argumentan por porcentajes más altos de tu culpa. Evidencia clara de la culpa del otro conductor fortalece el valor de tu acuerdo. Reportes policiales, declaraciones de testigos, video de cámaras de tráfico y video de dashcam te protegen contra reclamos inflados de culpa.
Valor del Acuerdo por Tipo de Lesión y Gravedad
- Lesiones menores (lesiones de tejidos blandos, cortes menores): $5,000–$25,000
- Lesiones moderadas (fracturas, esguinces significativos, lesión cerebral moderada): $25,000–$100,000
- Lesiones graves (daño nervioso permanente, cicatrices significativas, dolor crónico, lesión cerebral traumática, lesión de médula espinal, amputación): $100,000–$1,000,000+
- Lesiones catastróficas que causan discapacidad permanente o parálisis: a menudo superan $1,000,000 e incluyen pagos estructurados para cuidado de por vida
- Muerte por negligencia: varía ampliamente según la edad del fallecido, potencial de ganancia y circunstancias familiares; a menudo sustancial
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
¿Cuánto de un Acuerdo Recibirás Realmente?
La cifra bruta de tu acuerdo no es lo que te llevas a casa. Se hacen varias deducciones:
- Honorario de contingencia del abogado: típicamente 33–40% del acuerdo
- Gravámenes médicos: proveedores de atención médica, Medicaid o Medicare pueden recuperar una porción de tu acuerdo
- Facturas médicas pendientes y costos de tratamiento: pagados del acuerdo
- Costos judiciales y honorarios de peritos: deducidos
Ejemplo: Un acuerdo de $100,000 con una tarifa de abogado del 33% ($33,000), $15,000 en gravámenes médicos y $5,000 en costos te deja aproximadamente $47,000. Tu abogado debe proporcionar una contabilidad clara de todas las deducciones antes de que recibas tu cheque.
Factores que Aumentan o Disminuyen el Valor del Acuerdo
Factores que aumentan el valor: – Responsabilidad clara (el otro conductor fue obviamente culpable) – Lesión grave con efectos a largo plazo o permanentes – Costos médicos altos y necesidades de tratamiento continuo – Ingresos perdidos significativos o capacidad de ganancia reducida – Evidencia sólida (dashcam, declaraciones de testigos, reporte policial) – Cobertura de seguros adecuada en el conductor culpable
Factores que disminuyen el valor: – Culpa compartida según la regla de negligencia comparativa de Florida – Lesión menor con recuperación rápida – Cobertura de seguros limitada en el conductor culpable – Brechas en el tratamiento médico después del accidente – Condiciones preexistentes que complican la causalidad – Evidencia débil de responsabilidad
Cómo las Compañías de Seguros Evalúan y Ofrecen Acuerdos
Las compañías de seguros usan fórmulas y software para estimar el valor del caso. Estos a menudo subestiman reclamos, especialmente daños no económicos. Las ofertas iniciales de acuerdo frecuentemente están 30–50% por debajo de lo que un caso realmente vale.
Los ajustadores solicitan documentación extensa: registros médicos, declaraciones de salarios, estimaciones de reparación y fotos de la escena del accidente y lesiones. También pueden investigar tus redes sociales, historial de reclamos anteriores y antecedentes médicos.
La negociación es estándar. La mayoría de los casos se resuelven después de ofertas de ida y vuelta, no en la primera propuesta.
El Proceso de Acuerdo y Cronograma
Entender el proceso te ayuda a saber qué esperar:
-
Inmediatamente después: Busca atención médica. Reporta el accidente a la policía y a tu compañía de seguros. Documenta la escena y lesiones con fotos.
-
Fase de investigación (semanas a meses): Recopila registros médicos, reportes policiales, declaraciones de testigos, estimaciones de reparación y prueba de salarios perdidos.
-
Carta de demanda: Tu abogado envía una carta detallada a la compañía de seguros del conductor culpable. Explica responsabilidad, lesiones, daños y la cantidad de acuerdo solicitada.
-
Fase de negociación (semanas a varios meses): La aseguradora responde con una contraoferta. Tú y tu abogado negocian de ida y vuelta.
-
Acuerdo de liquidación: Una vez que ambas partes están de acuerdo, firmas una liberación. La aseguradora emite un cheque (típicamente dentro de 2–4 semanas).
Cronograma total: Los casos simples pueden resolverse en 2–3 meses. Los casos complejos con lesiones graves pueden tomar 6–18 meses o más.
¿Cuándo Deberías Llegar a un Acuerdo vs. Perseguir una Demanda?
La mayoría de los casos de accidentes automovilísticos se resuelven antes del juicio. El litigio es costoso, consume tiempo e impredecible.
Rechaza una oferta de acuerdo si no cubre tus daños documentados. También recházala si tus lesiones son continuas y la oferta ignora costos de cuidado futuro. Recházala si la responsabilidad es clara y la aseguradora actúa de mala fe. Recházala si tu abogado cree que un jurado otorgaría significativamente más.
Si las negociaciones de acuerdo se estancan, tu abogado puede presentar una demanda para aplicar presión y avanzar hacia el juicio. Incluso después de que se presenta una demanda, la mayoría de los casos aún se resuelven antes del juicio.
Preguntas Frecuentes
¿Cuánto debo pedir en mi demanda de acuerdo?
Tu abogado calcula esto basado en tus daños documentados más un multiplicador razonable para daños no económicos (típicamente 1.5–5 veces costos médicos, dependiendo de la gravedad de la lesión). Pedir muy poco deja dinero sobre la mesa. Pedir demasiado puede causar que la aseguradora descarte tu reclamo como irrazonable.
¿Qué si la oferta de la compañía de seguros parece baja?
Probablemente lo sea. Obtén una explicación detallada de cómo la calcularon. Proporciona evidencia adicional de tus daños. Haz que tu abogado contrarreeste con una demanda más alta respaldada por documentación.
¿Puedo negociar la tarifa de mi abogado?
Las tarifas de contingencia son típicamente 33–40% y a menudo se establecen por acuerdo al inicio. Algunos abogados pueden negociar, especialmente en acuerdos más grandes.
¿Qué si fui parcialmente culpable?
La regla de negligencia comparativa de Florida significa que aún puedes recuperarte. Tu premio se reduce por tu porcentaje de culpa. La aseguradora argumentará por el porcentaje más alto posible. Tu abogado argumentará por el más bajo.
¿Cuánto tiempo tarda en recibir mi cheque de acuerdo?
Después de que firmes el acuerdo de liquidación y liberación, la aseguradora típicamente emite un cheque dentro de 2–4 semanas. La oficina de tu abogado lo mantendrá brevemente para verificar que no haya gravámenes pendientes, luego distribuirá tu cantidad neta.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Por Qué el Valor del Acuerdo Importa—y Por Qué Necesitas un Abogado
Las compañías de seguros tienen equipos de ajustadores y abogados trabajando para minimizar lo que pagan. Negociar solo te pone en una desventaja significativa. Un abogado con experiencia en reclamos por accidentes automovilísticos sabe lo que los casos realmente valen. Pueden identificar daños que podrías pasar por alto e impugnar ofertas bajas con evidencia y apalancamiento legal.
Entender cómo calcular daños médicos te ayuda a evaluar si una oferta es justa. Un abogado también maneja toda comunicación con la aseguradora, protegiéndote de decir algo que podría usarse en tu contra.
Tener un abogado de tu lado a menudo resulta en un acuerdo sustancialmente más alto que lo que aceptarías por tu cuenta. Esto a menudo es suficiente para cubrir la tarifa del abogado y dejarte con más dinero en general.
Si has sido lesionado en un accidente automovilístico e intentas entender cuánto podría valer tu reclamo, comunícate para una evaluación de caso gratuita. Personas en tu situación se comunican con nosotros regularmente para discutir su caso y explorar sus opciones.
Los Componentes de tu Arreglo
Gastos Médicos Documentados
Todas tus facturas de hospital, cirugías, terapia física, medicamentos y tratamiento continuo. La aseguradora debe cubrir lo que realmente pagaste o se debe pagar.
Pérdida de Ingresos
El salario que perdiste mientras te recuperabas o no podías trabajar. Incluye tanto el tiempo fuera del trabajo como la reducción de capacidad de ganancia a largo plazo si la lesión es permanente.
Daño a la Propiedad
El costo de reparar o reemplazar tu vehículo. Esto se calcula según el valor justo de mercado o el costo de reparación, lo que sea menor.
Daño No Económico (Dolor y Sufrimiento)
Compensación por el dolor físico, la angustia emocional y la reducción de calidad de vida. Tu abogado calcula esto usando un multiplicador razonable aplicado a tus daños económicos documentados.
Cómo se Valora tu Caso
Documentación es Clave
Cada recibo médico, cada nómina de pago perdida, cada reporte de reparación cuenta. Cuanto mejor documentado esté tu caso, más fuerte es tu posición en negociaciones.
La Gravedad de la Lesión Importa
Las lesiones permanentes, las cirugías múltiples o la incapacidad para trabajar aumentan significativamente el valor. Las lesiones menores tienen un rango diferente que las lesiones catastróficas.
Responsabilidad Clara
Si está claro que la otra parte fue responsable, tu caso vale más. Si hay preguntas sobre quién tuvo la culpa, el valor puede ser menor.
Multiplicadores Razonables
Para daño no económico, los abogados usan típicamente un multiplicador de 1.5 a 5 veces tus gastos médicos documentados, dependiendo de cuán seria fue tu lesión y cómo afectó tu vida.
Evita estos Errores Comunes
No aceptes la primera oferta de la aseguradora sin hablar con un abogado. Las aseguradoras frecuentemente ofrecen menos de lo que tu caso realmente vale. Pedir muy poco deja dinero sobre la mesa; pedir demasiado sin justificación documentada puede hacer que tu reclamo sea descartado como irrazonable.
Preguntas Frecuentes sobre Arreglos
¿Qué pasa si la oferta de la aseguradora es muy baja?
Tu abogado puede rechazarla y presentar un contraoferta con documentación que apoye un valor más alto. Si las negociaciones se estancan, el caso puede ir a demanda o a arbitraje.
¿Cuánto tiempo toma llegar a un arreglo?
Depende de la complejidad del caso y de si las partes pueden ponerse de acuerdo. Casos simples pueden resolverse en semanas; casos más complejos pueden tomar meses o más.
¿Tengo que pagar impuestos sobre mi arreglo?
Los daños por lesiones personales generalmente no están sujetos a impuestos federales sobre la renta. Sin embargo, los intereses y algunos otros componentes pueden serlo. Tu abogado puede explicar las implicaciones fiscales de tu acuerdo específico.
¿Qué pasa con los honorarios del abogado?
La mayoría de los abogados de lesiones personales trabajan sin cobrar honorarios a menos que haya una recuperación. Esto significa que solo pagas si se resuelve tu caso o ganas en demanda.
Por Qué Necesitas un Abogado
Protección contra Tácticas de Aseguradoras
Las compañías de seguros tienen experiencia en minimizar pagos. Un abogado conoce sus tácticas y sabe cómo responder para proteger tus derechos.
Investigación y Documentación Completa
Tu abogado recopila toda la evidencia necesaria—reportes de accidentes, registros médicos, pruebas de pérdida de ingresos—para construir el caso más fuerte posible.
Negociación Experta
Tu abogado negocia directamente con la aseguradora, permitiéndote enfocarte en tu recuperación mientras se persigue la compensación que mereces.
Conocimiento de Plazos y Procedimientos
Hay plazos legales que deben cumplirse. Un abogado asegura que todos los pasos se tomen a tiempo y correctamente.
No Dejes que la Aseguradora Decida tu Futuro
Áreas de práctica relacionadas
- Acuerdos por Accidentes Automovilísticos en Florida: Cuánto Podría Valer Su Caso
- Acuerdos por Lesiones de Espalda y Cuello sin Cirugía Después de un Accidente Automovilístico
- Dolor y Sufrimiento en un Reclamo por Accidente Automovilístico: Cómo se Valúa en Florida