

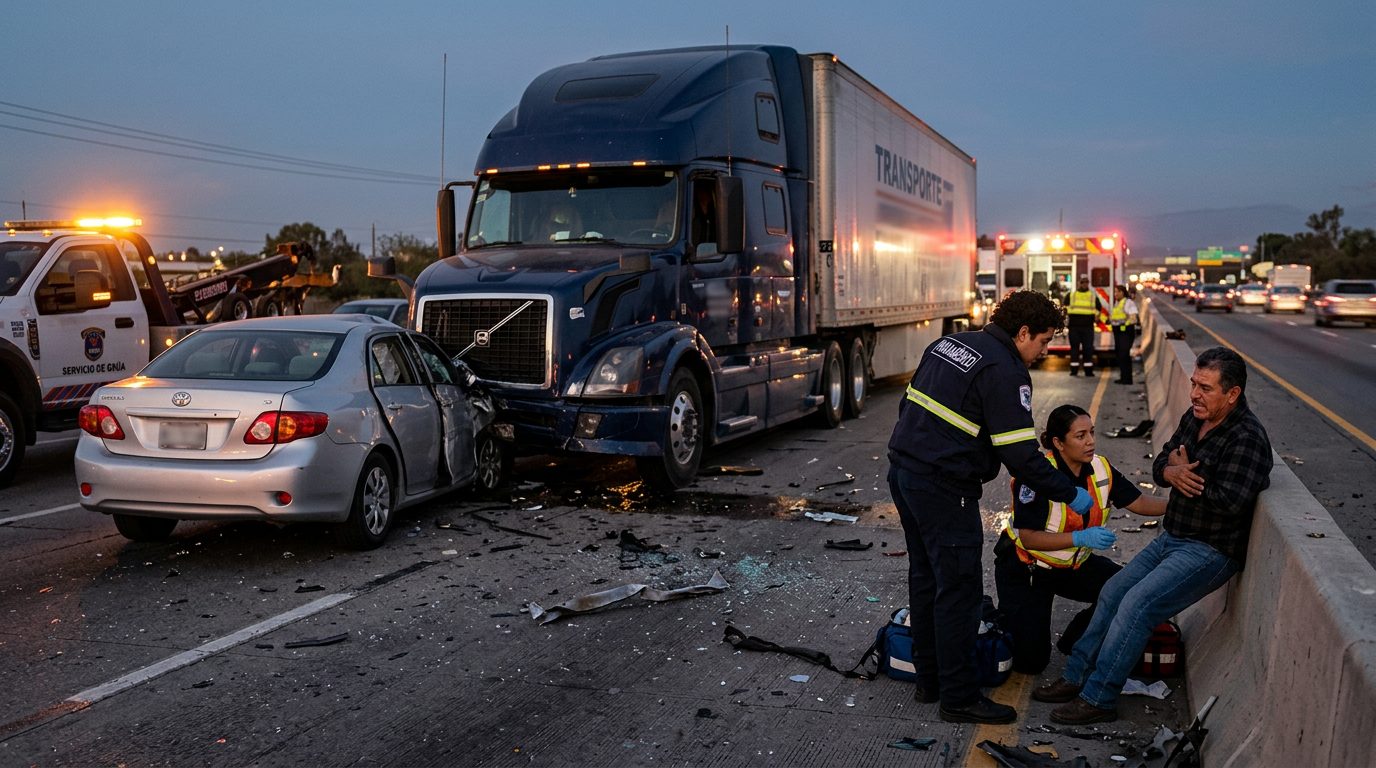
Accidentes de Auto
Compensación Justa por Lesiones de Accidente de Auto
Si sufriste lesiones en un choque, tienes derecho a una compensación justa. Nuestro equipo lucha por recuperar lo que necesitas para sanar.
Por CHG Lawyers · Publicado 25/09/2026
¿Cuál es un pago de liquidación razonable por accidente automovilístico en Florida?
Una liquidación razonable por accidente automovilístico cubre sus costos médicos, salarios perdidos y daños a la propiedad. También incluye una compensación justa por dolor y sufrimiento. Lo que cuenta como razonable depende de la gravedad de la lesión, la claridad de la responsabilidad, los límites de cobertura de seguros, y la ley de Florida. No hay un número fijo para ningún pago de liquidación por accidente automovilístico.
Aceptar muy poco lo deja pagando costos que el otro conductor debería cubrir. Exigir cantidades irrazonablemente altas estanca la negociación y puede obligarlo a un juicio no deseado.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Rangos de liquidación según la gravedad de la lesión
Lo que puede esperar razonablemente depende mucho de la gravedad de la lesión.
Lesiones menores (daño de tejidos blandos, fracturas menores, tratamiento breve) típicamente se resuelven por $5,000–$25,000. Estas implican recuperación corta, facturas médicas modestas y poco tiempo de trabajo perdido.
Lesiones moderadas (fracturas significativas, fisioterapia extendida, algunos salarios perdidos) típicamente oscilan entre $25,000–$100,000. El tratamiento dura semanas o meses. Puede perder tiempo de trabajo sustancial pero eventualmente regresa a la función normal.
Lesiones graves (cicatrices permanentes, dolor crónico, atención médica continua, salarios perdidos sustanciales) típicamente se resuelven por $100,000–$500,000+. Estas causan efectos duraderos pero no impiden la vida independiente.
Lesiones catastróficas (daño de la médula espinal, parálisis, lesión cerebral traumática, amputación, quemaduras graves) a menudo generan $500,000–$2,000,000+. Requieren atención de por vida y eliminan o limitan severamente la capacidad de ganancia. Las liquidaciones reflejan el alcance completo de los costos médicos de por vida, rehabilitación y atención personal.
Muerte injustificada las liquidaciones varían ampliamente según la edad de la víctima, capacidad de ganancia y dependientes. Las familias que quedan después de accidentes fatales enfrentan tanto devastación emocional como dificultad financiera. Las liquidaciones deben reflejar ambas.
Estos rangos son ilustrativos, no promesas. Su caso es único. Solo una revisión detallada de sus daños específicos determina lo que es razonable para usted.
Cómo las compañías de seguros calculan los montos de pago
Las aseguradoras utilizan un enfoque estructurado para valorar reclamaciones. Entender su método lo ayuda a evaluar sus ofertas.
Daños económicos (costos duros y documentados) incluyen:
- Facturas médicas: atención de emergencia, cirugía, hospitalización, imágenes, análisis de laboratorio
- Tratamiento continuo: fisioterapia, asesoramiento de salud mental, visitas a especialistas
- Medicamentos recetados y equipos médicos
- Salarios perdidos (tiempo ya perdido del trabajo)
- Capacidad de ganancia perdida (capacidad de ganancia futura reducida debido a lesión permanente)
- Daño a la propiedad (reparación de vehículos, reemplazo, costos de alquiler de automóvil)
Daños no económicos (subjetivos, más difíciles de cuantificar) incluyen:
- Dolor y sufrimiento durante la recuperación
- Angustia emocional, ansiedad, depresión
- Pérdida del disfrute de la vida (incapacidad para hacer actividades que amaba)
- Cicatrices permanentes o desfiguración
- Pérdida de consorcio (impacto en su cónyuge o relaciones familiares)
Las aseguradoras típicamente utilizan uno de dos métodos para calcular daños no económicos:
El método multiplicador: Daños económicos totales × 1.5 a 5 (o superior para lesiones graves). Una lesión menor podría usar 1.5×. Una lesión grave y permanente podría usar 4× o 5×.
Ejemplo: $20,000 en facturas médicas y salarios perdidos × 3 = $60,000 en dolor y sufrimiento, para un total de $80,000.
El método por diem: Una tarifa diaria por dolor y sufrimiento × número de días de recuperación o impacto continuo.
Ejemplo: $200 por día × 180 días = $36,000 en daños no económicos.
Los límites de cobertura limitan su recuperación: Su liquidación no puede exceder el límite de responsabilidad del seguro del conductor culpable, incluso si sus daños son mayores. Si tienen $50,000 en cobertura y sus daños totalizan $150,000, solo puede recuperar $50,000 de su asegurador, a menos que tenga cobertura de motorista no asegurado (UIM) en su propia póliza.
Factores clave que afectan el monto de su liquidación
Varios factores empujan el valor de la liquidación hacia arriba o hacia abajo:
-
Gravedad y permanencia: Las lesiones permanentes generan pagos más altos que las temporales. Un brazo roto que sana completamente vale menos que una lesión de médula espinal que causa parálisis de por vida.
-
Documentación médica: Registros médicos claros y detallados y evidencia de tratamiento continuo aumentan la credibilidad y el valor. Las brechas en la atención reducen las ofertas de liquidación.
-
Responsabilidad: Si el otro conductor claramente causó el accidente, su posición es fuerte. Si la culpa es compartida, su recuperación se reduce bajo la ley de responsabilidad comparativa de Florida.
-
Límites de cobertura de seguros: El límite de póliza del conductor culpable es su techo. Si tienen cobertura de $25,000, ese es su máximo del asegurador.
-
Ingresos perdidos y capacidad de ganancia: La pérdida de salarios documentada y la capacidad de ganancia futura reducida aumentan significativamente el valor de la liquidación. Un adulto de 35 años que gana $80,000 anuales que sufre una lesión permanente enfrenta décadas de capacidad de ganancia perdida.
-
Edad y esperanza de vida: Las víctimas más jóvenes con más vida por delante a menudo reciben premios más altos por lesión permanente. Enfrentan más años de atención médica y oportunidad perdida.
-
Condiciones preexistentes: Las aseguradoras pueden argumentar que lesiones previas reducen la liquidación. La evidencia médica que prueba que el accidente causó o empeoró su lesión actual es crítica.
¿Es $50,000 una buena liquidación por accidente automovilístico?
Depende completamente de sus daños.
Si sus facturas médicas totalizan $8,000, salarios perdidos $5,000, y el dolor y sufrimiento es razonable, entonces $50,000 puede ser generoso.
Si sus facturas médicas son $60,000, ha perdido tiempo de trabajo significativo, y tiene una lesión permanente, entonces $50,000 es probablemente demasiado bajo.
Para lesiones menores a moderadas con costos documentados bajo $20,000, una oferta de $50,000 puede ser razonable. Para lesiones graves o permanentes, $50,000 rara vez cubre sus daños completos.
Siempre compare cualquier oferta a sus costos reales de bolsillo más un multiplicador realista (1.5 a 5) por dolor y sufrimiento. Si la oferta es insuficiente, responda con documentación.
¿Cuánto de una liquidación recibirá realmente?
El monto bruto de la liquidación no es lo que se lleva a casa.
Si contrató a un abogado: Su liquidación se reduce por honorarios de abogado (típicamente 25–40% en contingencia), costos judiciales, gravámenes médicos y facturas médicas pendientes.
Ejemplo: Liquidación de $100,000 → honorario de abogado del 33% ($33,000) → $67,000 restantes → menos $5,000 gravamen médico → menos $2,000 costos judiciales → recibe aproximadamente $60,000.
Si se liquidó sin abogado: Evita honorarios de abogado pero aún adeuda cualquier factura médica pendiente, gravámenes o reclamaciones de subrogación.
Liquidaciones estructuradas: Algunos pagos se dividen en una suma global ahora y pagos periódicos a lo largo del tiempo. Esto afecta su efectivo inmediato y tratamiento fiscal.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Daños económicos vs. no económicos: ¿Qué se incluye?
Entender la diferencia lo ayuda a evaluar ofertas de liquidación de manera justa.
Los daños económicos son pérdidas cuantificables y documentadas:
- Tratamiento médico, cirugía, hospitalización, atención de emergencia
- Fisioterapia, rehabilitación, visitas a especialistas continuas
- Medicamentos recetados y dispositivos médicos
- Atención domiciliaria o enfermería en el hogar
- Salarios perdidos y capacidad de ganancia futura perdida
- Reparación o reemplazo de vehículos
- Costos de alquiler de automóvil y transporte a citas
Los daños no económicos son subjetivos, más difíciles de probar, pero a menudo sustanciales:
- Dolor y sufrimiento durante la recuperación y continuo
- Angustia emocional, ansiedad, depresión, TEPT
- Pérdida del disfrute de la vida (incapacidad para trabajar, hacer ejercicio, socializar o perseguir pasatiempos)
- Cicatrices permanentes, desfiguración o lesión visible
- Pérdida de consorcio (daño a su matrimonio o relaciones familiares)
- Calidad de vida reducida e independencia
Los daños no económicos a menudo exceden los daños económicos en casos de lesiones graves. Reflejan el costo humano verdadero de la lesión—la vida que ha perdido, no solo las facturas que ha pagado.
Cómo la estrategia de seguros y los límites de cobertura afectan su pago
Su recuperación está limitada por el seguro del conductor culpable y su propia cobertura.
Límites de responsabilidad del conductor culpable: Si tienen $25,000 en cobertura y sus daños son $100,000, solo puede recuperar $25,000 del asegurador. Podría perseguirlos personalmente por los $75,000 restantes, pero los activos personales a menudo son incobrables.
Su propia cobertura de motorista no asegurado (UIM): Si su póliza incluye UIM, cierra la brecha. Si tiene $100,000 en cobertura UIM y el límite del conductor culpable es $25,000, su póliza UIM puede pagar hasta $75,000 más.
Cobertura de motorista no asegurado: Lo protege si el conductor culpable no tiene seguro en absoluto.
Responsabilidad comparativa: Bajo la ley de Florida, si se encuentra que tiene 20% de culpa, su recuperación se reduce en 20%. Si se encuentra que tiene más del 50% de culpa, no recupera nada.
Negociación de liquidación: Las aseguradoras típicamente abren con una oferta baja. Su respuesta, respaldada por registros médicos y daños documentados, impulsa el número final.
Pasos para asegurar que obtenga una liquidación razonable
-
Busque atención médica inmediata: Documente todas las lesiones y tratamiento. Las brechas en la atención debilitan su reclamación y dan a las aseguradoras munición para minimizar su pago.
-
Mantenga registros detallados: Facturas médicas, recibos, talones de pago, fotos de lesiones y daños del vehículo, informe de policía, declaraciones de testigos y un diario de su dolor y recuperación.
-
No acepte la primera oferta: Las aseguradoras esperan negociación. Responda con daños documentados y un multiplicador realista basado en la gravedad de la lesión.
-
Entienda sus daños: Calcule pérdidas económicas con precisión. Investigue casos comparables para daños no económicos en su categoría de lesión.
-
Conozca los límites de cobertura del conductor culpable: Su liquidación no puede exceder los límites de su póliza sin perseguirlos personalmente.
-
Evite las redes sociales: Las publicaciones sobre su recuperación, actividades o emociones pueden usarse para minimizar su reclamación. Las aseguradoras monitorean activamente las redes sociales.
-
Considere representación legal: Los abogados a menudo aseguran liquidaciones más altas que los reclamantes sin representación, incluso después de que se deducen los honorarios.
¿Necesita un abogado para una liquidación por accidente automovilístico?
Depende de la gravedad de su lesión y la complejidad de su caso.
Para lesiones menores con responsabilidad clara y daños bajos (bajo $10,000), puede negociar directamente con el asegurador y evitar honorarios de abogado.
Las aseguradoras toman menos en serio a los reclamantes sin representación.
Para lesiones catastróficas, discapacidad permanente o responsabilidad compleja: Se recomienda fuertemente la representación legal. Estos casos implican daños sustanciales, causalidad médica compleja y a menudo requieren testigos expertos o litigio.
Representación de contingencia: La mayoría de los abogados de lesiones personales trabajan en contingencia—sin costo inicial. Toman un porcentaje (típicamente 25–40%) solo si recupera. No hay riesgo financiero en consultar a uno.
Preguntas frecuentes
¿Cuánto tiempo tarda una liquidación?
Los casos menores típicamente se resuelven en 3–6 meses. Los casos moderados toman 6–12 meses. Los casos graves toman 1–3 años o más si el litigio se vuelve necesario.
¿Puedo negociar después de recibir una oferta?
Sí. Las aseguradoras esperan negociación. Responda con evidencia de daños más altos, registros médicos y valores de casos comparables.
¿Qué pasa si el asegurador niega mi reclamación?
Puede apelar, presentar una queja ante el Departamento de Servicios Financieros de Florida, o perseguir litigio.
¿Tengo que aceptar una liquidación?
No. Puede rechazar una oferta e interponer una demanda, aunque el litigio es más lento y conlleva el riesgo de perder en el juicio.
¿Qué pasa si tengo parcialmente la culpa?
La ley de responsabilidad comparativa de Florida reduce su recuperación por su porcentaje de culpa. Aún puede recuperar si tiene 50% o menos de culpa (Fla. Stat. § 768.81(6)).
¿Puedo liquidar directamente con el conductor culpable?
Típicamente liquida con su compañía de seguros, no con ellos personalmente. El asegurador tiene un deber contractual de defender y resolver reclamaciones en nombre de su asegurado.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Por qué trabajar con CHG Personal Injury Lawyers en su liquidación
Nuestra práctica se enfoca exclusivamente en casos de lesiones personales, incluyendo accidentes automovilísticos que van desde lesiones menores hasta daño catastrófico que altera la vida. Estamos basados en Florida con experiencia manejando casos a nivel nacional, lo que nos da conocimiento profundo de la ley de responsabilidad comparativa de Florida y cómo operan las aseguradoras en este estado.
Nuestros abogados licenciados de Florida manejan negociación, documentación y litigio si las conversaciones de liquidación se estancan. Trabajamos en contingencia—sin costo inicial. Recuperamos un porcentaje solo si usted lo hace. Explicamos sus daños, estrategia de liquidación y qué esperar en cada etapa.
Cuando necesita entender cómo documentar daños de accidentes o determinar cuándo contratar a un abogado de lesiones personales, estamos aquí para guiarlo en cada paso.
Haga que su liquidación sea evaluada
Si está considerando una oferta de liquidación o no está seguro de si sus lesiones justifican un pago más alto, comuníquese con nosotros. Ofrecemos una evaluación de caso gratuita donde revisamos su accidente, lesiones y daños para darle un rango realista para su caso—sin obligación y sin costo. Contáctenos hoy para comenzar.
Por Qué Confiar en CHG Personal Injury Lawyers
Enfoque Exclusivo en Lesiones Personales
Nuestro equipo se enfoca exclusivamente en casos de accidentes de auto y lesiones graves. Conocemos cada detalle de cómo las aseguradoras valoran los daños y cómo negociar de manera efectiva.
Sin Honorarios de Abogado a Menos que Recuperes
Trabajamos sin honorarios a menos que haya una recuperación. No pagas nada por adelantado mientras nosotros construimos tu caso.
Comunicación Clara en Tu Idioma
Te explicamos todo en español, sin jerga legal. Sabrás exactamente dónde está tu caso en cada paso del camino.
Representación en Toda la Nación
Aunque estamos basados en Florida, representamos a víctimas de accidentes de auto en todo el país.
Tipos de Accidentes de Auto que Manejamos
Choques con Camiones
Los accidentes con camiones comerciales causan lesiones devastadoras. Investigamos negligencia del conductor, mantenimiento deficiente y violaciones de seguridad.
Colisiones Graves
Desde fracturas y lesiones de espalda hasta traumatismos craneoencefálicos, buscamos compensación por todos tus daños médicos y pérdida de ingresos.
Accidentes de Rideshare
Si fuiste lesionado en un vehículo de Uber o Lyft, tenemos experiencia en reclamar contra las aseguradoras de estas plataformas.
Accidentes de Motocicleta
Los motociclistas sufren lesiones graves en choques que otros podrían sobrevivir. Luchamos por una compensación completa por tus lesiones y sufrimiento.
Actúa Rápido
Después de un accidente, hay plazos legales para presentar un reclamo. Cuanto antes hables con un abogado, más evidencia podemos recopilar mientras los detalles están frescos y los testigos son accesibles.
Preguntas Frecuentes sobre Indemnización por Accidente de Auto
¿Cuánto tiempo tarda una liquidación?
Los casos menores típicamente se resuelven en 3–6 meses. Los casos moderados toman 6–12 meses. Los casos graves toman 1–3 años o más si el litigio se vuelve necesario.
¿Puedo negociar después de recibir una oferta?
Sí. Las aseguradoras esperan negociación. Respondemos con evidencia de daños más altos, registros médicos completos y documentación del impacto en tu vida.
¿Qué daños puedo recuperar?
Buscamos compensación por gastos médicos presentes y futuros, salarios perdidos, dolor y sufrimiento, y daños a la propiedad. Cada caso es único.
¿Necesito ir a juicio?
La mayoría de los casos se resuelven sin juicio. Pero si la aseguradora no ofrece una compensación justa, estamos preparados para litigar.
Obtén la Indemnización que Mereces
Áreas de práctica relacionadas
- Acuerdos por Accidentes Automovilísticos en Florida: Cuál Podría Ser el Valor de Su Caso
- Pago Máximo de Seguros por Accidentes Automovilísticos en Florida
- Fisioterapia por Accidente Automovilístico y Valor del Acuerdo