

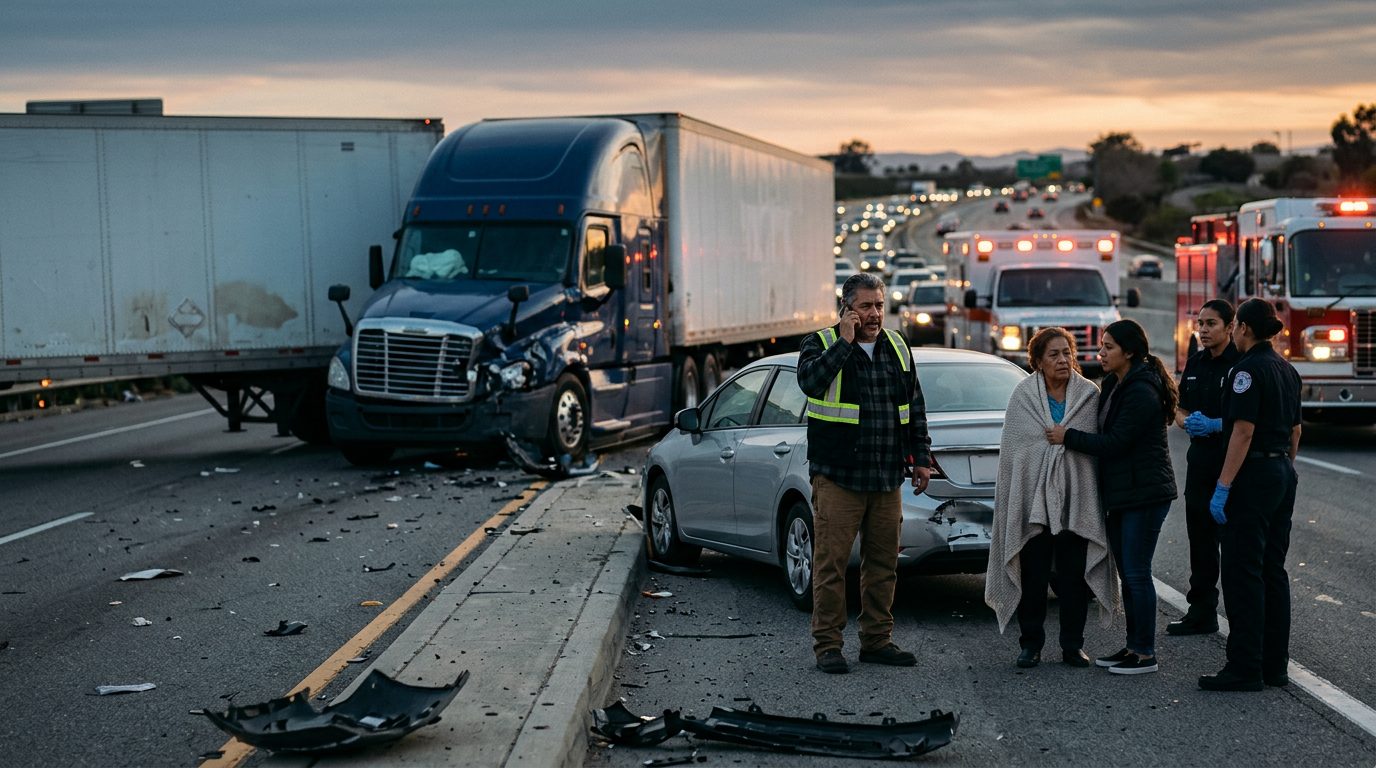
Lesiones por Accidente Automovilístico
Cuándo Aceptar la Primera Oferta de Acuerdo en un Accidente Auto
Si un accidente automovilístico le causó lesión nerviosa, daño de médula espinal o parálisis, tiene derecho a buscar compensación. Nuestro equipo entiende el impacto permanente de estas lesiones y lucha por la indemnización que usted merece.
Por CHG Lawyers · Publicado 13/09/2026
Liquidación por Daño Nervioso en Accidente Automovilístico: Qué es Justo y Cuándo Rechazar
Las compañías de seguros rara vez ofrecen su mejor liquidación en el primer intento. Cuando ha sufrido daño nervioso por un accidente automovilístico, una oferta inicial baja a menudo refleja el objetivo del ajustador de cerrar su archivo rápidamente, no el valor real de su lesión. Comprender qué determina una compensación justa y reconocer cuándo negociar puede hacer una diferencia real en su recuperación.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por Qué las Compañías de Seguros Hacen Ofertas Iniciales Bajas
Los ajustadores de seguros están capacitados para resolver reclamaciones rápida y económicamente. Una oferta inicial rara vez es su mejor oferta. Cuentan con que las personas lesionadas desconozcan el valor de la reclamación, estén en dolor y bajo presión financiera. Aceptar rápidamente cierra el archivo y limita la exposición de la compañía, ese es su objetivo, no el suyo.
Tiene derecho a negociar, hacer preguntas y tomarse tiempo para entender su lesión antes de decidir. No existe una regla que diga que debe aceptar el primer número que presenta la compañía de seguros. De hecho, las personas que rechazan a menudo recuperan significativamente más de lo que habrían recuperado aceptando inmediatamente.
¿Qué Determina el Valor Real de una Liquidación por Daño Nervioso?
El valor de la liquidación depende de varios factores interconectados, no de una única cifra “promedio”.
La documentación médica es la base. Las imágenes (resonancia magnética, tomografías), el diagnóstico de un especialista y las pruebas objetivas como electromiografía (EMG) y estudios de conducción nerviosa (NCS) establecen que la lesión es real y medible. Sin evidencia médica sólida, la compañía de seguros puede argumentar que su lesión es menor o no relacionada con el accidente.
La gravedad y permanencia separan las reclamaciones de alto valor de las bajas. La irritación nerviosa temporal que se resuelve en semanas se liquida de manera diferente que el daño nervioso permanente que causa dolor crónico, entumecimiento o pérdida de función. Si su neurólogo o especialista documenta que su daño nervioso probablemente es permanente, eso aumenta significativamente el valor de su reclamación.
Los costos médicos pasados y futuros se suman rápidamente. Cirugía, fisioterapia, inyecciones para el manejo del dolor, visitas a especialistas y cuidado a largo plazo son todos parte de sus daños. Si necesitará tratamiento continuo durante años, ese costo futuro pertenece a su liquidación.
Los salarios perdidos y la capacidad de ganancia importan si la lesión le impide trabajar ahora o en el futuro. Si se perdió trabajo durante la recuperación, esos salarios perdidos son daños. Si el daño nervioso reduce permanentemente su capacidad de ganar, esa pérdida a largo plazo también es parte de su reclamación.
El dolor, sufrimiento y reducción de la calidad de vida son daños reales. La compensación por el impacto diario, las actividades que ya no puede hacer, las relaciones afectadas, la independencia perdida, refleja el costo real de la lesión en su vida.
Los límites de la póliza de seguros establecen un techo. Incluso si su lesión es grave, solo puede recuperar hasta el límite de cobertura del conductor responsable. Si el conductor tiene cobertura mínima, eso limita lo que puede recuperar de ellos directamente.
Cómo Probar Daño Nervioso por un Accidente Automovilístico
Probar daño nervioso requiere evidencia médica y documentación. Así es como construir un caso sólido:
Busque evaluación médica inmediata. Documente la lesión dentro de días del accidente, incluso si los síntomas parecen leves al principio. El daño nervioso a veces se desarrolla o empeora con el tiempo, por lo que los registros tempranos establecen la cronología.
Obtenga evaluación de un especialista. Un neurólogo, cirujano ortopédico o médico de manejo del dolor puede diagnosticar daño nervioso y explicar su causa y probable evolución.
Recopile imágenes de diagnóstico y pruebas. Resonancia magnética, tomografías, electromiografía (EMG) y estudios de conducción nerviosa (NCS) proporcionan evidencia objetiva que las imágenes y pruebas eléctricas pueden detectar. Estos son el estándar de oro para probar daño nervioso.
Mantenga registros médicos detallados. Todas las citas, tratamientos, medicamentos y notas sobre cómo la lesión afecta su vida diaria fortalecen su caso.
Documente la escena del accidente y el daño del vehículo. Las fotos e informes policiales ayudan a establecer la fuerza y el mecanismo de la lesión, lo que respalda la afirmación de que el accidente causó el daño nervioso.
Registre sus síntomas y limitaciones. Un diario del dolor, entumecimiento, debilidad y pérdida funcional a lo largo del tiempo es evidencia poderosa del impacto real de la lesión.
¿Cuál es la Liquidación Promedio por Daño Nervioso?
Los montos de liquidación varían ampliamente según los factores anteriores; no existe un único “promedio” que se aplique a su caso. Sin embargo, los rangos generales basados en la gravedad de la lesión pueden ayudarle a entender dónde podría caer su reclamación:
- Lesiones nerviosas leves (nervio pinzado temporal, radiculopatía menor) pueden liquidarse por $5,000–$25,000.
- Daño nervioso moderado (dolor crónico, pérdida parcial de función, tratamiento continuo) a menudo oscila entre $25,000–$100,000.
- Daño nervioso grave o permanente (pérdida completa de sensación o función motora, discapacidad permanente) puede exceder $100,000, dependiendo de su edad, capacidad de ganancia y los límites de la póliza del conductor responsable.
Estos son rangos generales. Su caso es único. La oferta inicial de la compañía de seguros casi nunca está en la parte superior del rango para su lesión.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Señales de Alerta: Cuándo No Debe Aceptar la Primera Oferta
Varias señales de advertencia sugieren que debe rechazar una oferta de liquidación:
- La oferta llegó antes de que terminara el tratamiento médico o recibiera un diagnóstico completo.
- Aún no ha visto a un especialista ni se ha sometido a imágenes de diagnóstico.
- La oferta no tiene en cuenta el cuidado médico continuo o futuro que sabe que necesitará.
- Aún no puede trabajar ni realizar sus actividades normales, pero la oferta ignora los salarios perdidos.
- El ajustador lo presionó para decidir rápidamente o dijo “esta es nuestra oferta final” al principio del proceso.
- La oferta es significativamente más baja que lo que reclamaciones similares de daño nervioso han liquidado en su área.
- No ha tenido la oportunidad de consultar con alguien con conocimiento sobre reclamaciones de lesiones personales.
Si alguno de estos se aplica, no acepte aún.
Cómo Responder a una Oferta de Liquidación Baja
No acepte ni firme nada inmediatamente. Tiene derecho a tomarse tiempo y pensar.
Solicite un desglose detallado. Pida al ajustador que explique cómo calculó la oferta y qué daños incluyó o excluyó. Muchos ajustadores proporcionarán esta información.
Recopile su evidencia médica. Compile todos los registros, resultados de pruebas e informes de especialistas que respalden la gravedad de su lesión.
Calcule sus daños reales. Sume todas las facturas médicas, salarios perdidos y una estimación razonable de costos futuros. Esto se convierte en su línea de base para la negociación.
Presente una contra-oferta por escrito. Explique su lesión, proporcione su documentación y establezca una cifra de liquidación más alta con justificación. La comunicación escrita crea un registro y señala que está siendo serio.
Manténgase profesional y basado en hechos. Evite la ira o amenazas; enfóquese en la evidencia y el costo real de su lesión.
Considere si la representación legal sería útil. Un abogado puede negociar en su nombre y a menudo recupera más de lo que lo haría solo.
¿Cuánto Tiempo Dura el Daño Nervioso Después de un Accidente Automovilístico?
El tiempo de recuperación depende del tipo y gravedad de la lesión nerviosa. La compresión nerviosa leve o la irritación pueden resolverse en semanas a algunos meses con tratamiento conservador. El daño nervioso moderado puede tardar meses a un año o más en mejorar, y puede requerir fisioterapia continua o inyecciones.
El daño nervioso grave o permanente puede no resolverse completamente. Los síntomas pueden persistir o empeorar con el tiempo, requiriendo manejo a largo plazo. Algunas personas experimentan dolor crónico, entumecimiento o debilidad que las afecta durante años o de por vida.
No liquide su reclamación hasta que tenga una imagen clara de su pronóstico a largo plazo de su equipo médico. Aceptar una liberación de liquidación le impide presentar reclamaciones adicionales relacionadas con esa lesión, por lo que es crítico entender si su recuperación será a corto plazo o de por vida.
¿Las Inyecciones de Esteroides Aumentan el Valor de la Liquidación?
Las inyecciones de esteroides (epidural, bloqueos nerviosos o inyecciones en puntos gatillo) son un tratamiento común para el dolor nervioso e inflamación. No aumentan automáticamente su liquidación; lo que importa es si son médicamente necesarias y si ayudan o no a su condición.
Si las inyecciones proporcionan alivio, eso respalda el argumento de que su lesión es real y tratable, pero también puede sugerir que la lesión no es permanente. Si las inyecciones no proporcionan alivio duradero, eso fortalece el caso de que su daño nervioso es más grave y duradero.
Documente los resultados de cualquier inyección: ¿Ayudaron? ¿Por cuánto tiempo? ¿Necesitó tratamientos repetidos? Esta evidencia es valiosa en negociaciones de liquidación.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas Frecuentes
¿Cuál es el plazo para presentar una reclamación de accidente automovilístico en Florida?
Bajo Florida Statute §95.11, generalmente tiene dos años a partir de la fecha del accidente para presentar una demanda de lesiones personales.
¿Puedo aún presentar una reclamación si fui parcialmente responsable del accidente?
Sí. Bajo la regla de negligencia comparativa de Florida (Fla. Stat. §768.81), puede recuperar daños incluso si fue parcialmente responsable del accidente, siempre que no fuera responsable más del 50% del choque.
¿Qué sucede si firmo la liberación de liquidación?
Una vez que firma una liberación, renuncia al derecho de presentar reclamaciones adicionales relacionadas con esa lesión. No puede volver más tarde y pedir más dinero, incluso si su condición empeora o descubre daños adicionales.
¿Debo hablar con un abogado antes de aceptar una oferta?
Muchas personas encuentran que una consulta con alguien con experiencia en reclamaciones de lesiones personales aclara cuál es el valor de su caso y si la oferta es justa. También puede ayudarle a evitar errores costosos.
Próximos Pasos
Si aún no ha recibido una oferta de liquidación, enfóquese en obtener una evaluación médica completa y un diagnóstico primero. Si ha recibido una oferta y no está seguro de si es justa, tómese tiempo para entender su lesión y recopilar sus registros. No se apresure.
Si la oferta parece demasiado baja, tiene derecho a negociar. Muchas personas en su situación encuentran que una contra-oferta o representación legal conduce a un mejor resultado. Si está abrumado o inseguro sobre qué hacer a continuación, comunicarse para discutir su situación específica puede ayudarle a entender sus opciones y cuál puede ser el valor de su reclamación.
Vea nuestra guía sobre lesiones catastróficas de espalda y cuello para más información sobre recuperación a largo plazo y daños.
Si ha recibido una oferta de liquidación por daño nervioso de un accidente automovilístico y no está seguro de si es justa, comuníquese para discutir su situación. Muchas personas en su posición encuentran que hablar sobre los detalles ayuda a aclarar qué viene después.
Plazo Importante
En Florida, generalmente tiene dos años a partir de la fecha del accidente para presentar una demanda por lesiones personales. No espere: cuanto antes actúe, mejor podemos proteger su caso.
Tipos de Daño Nervioso en Accidentes Automovilísticos
Lesión de Médula Espinal
Los impactos de alto impacto pueden dañar la médula espinal, causando parálisis parcial o total. Estas lesiones cambian la vida para siempre y requieren cuidado médico continuo.
Lesión Cerebral Traumática
Un golpe en la cabeza durante un accidente puede causar daño cerebral permanente, afectando memoria, movimiento, sensibilidad y capacidad de trabajar.
Daño de Nervios Periféricos
Los nervios en brazos, piernas y otras extremidades pueden sufrir daño permanente, causando dolor crónico, debilidad o pérdida de sensibilidad.
Síndrome de Cauda Equina
Una lesión grave en la base de la médula espinal puede causar parálisis de las piernas, pérdida de control de vejiga e intestinos, y dolor severo.
Por Qué Elegirnos para su Caso
Enfoque Exclusivo en Lesiones Catastróficas
Nuestro trabajo se enfoca exclusivamente en accidentes que causan daño permanente y cambios de vida. Entendemos la complejidad médica y legal de estas lesiones.
Experiencia en Reclamaciones Complejas
Manejamos todos los aspectos: desde peritos médicos y análisis de accidentes hasta negociaciones con aseguradoras y litigio cuando sea necesario.
Representación Compasiva
Sabemos que una lesión nerviosa no es solo un caso legal: es su vida. Tratamos a cada cliente con dignidad y dedicación genuina.
Cobertura Nacional desde Florida
Aunque estamos basados en Florida, representamos a víctimas de accidentes en todo el país. Su ubicación no limita nuestro alcance.
Preguntas Frecuentes sobre Indemnización por Daño Nervioso
¿Puedo Presentar una Reclamación si Fui Parcialmente Responsable?
Sí. Florida permite que personas parcialmente responsables presenten demandas. Su compensación se reduce según su porcentaje de responsabilidad, pero aún puede recuperar daños.
¿Qué Compensación Puedo Recibir?
La indemnización puede incluir gastos médicos actuales y futuros, pérdida de ingresos, dolor y sufrimiento, cuidado de largo plazo, y en casos de negligencia grave, daños punitivos.
¿Cuánto Cuesta Contratar un Abogado?
Trabajamos sin cobrar honorarios a menos que haya una recuperación. Usted no paga nada por adelantado. Nuestros honorarios salen de la compensación que obtenemos para usted.
¿Cuánto Tiempo Toma Resolver un Caso?
Cada caso es diferente. Algunos se resuelven en meses; otros toman años si es necesario litigar. Nos enfocamos en obtener la máxima compensación, no en resolver rápido.