
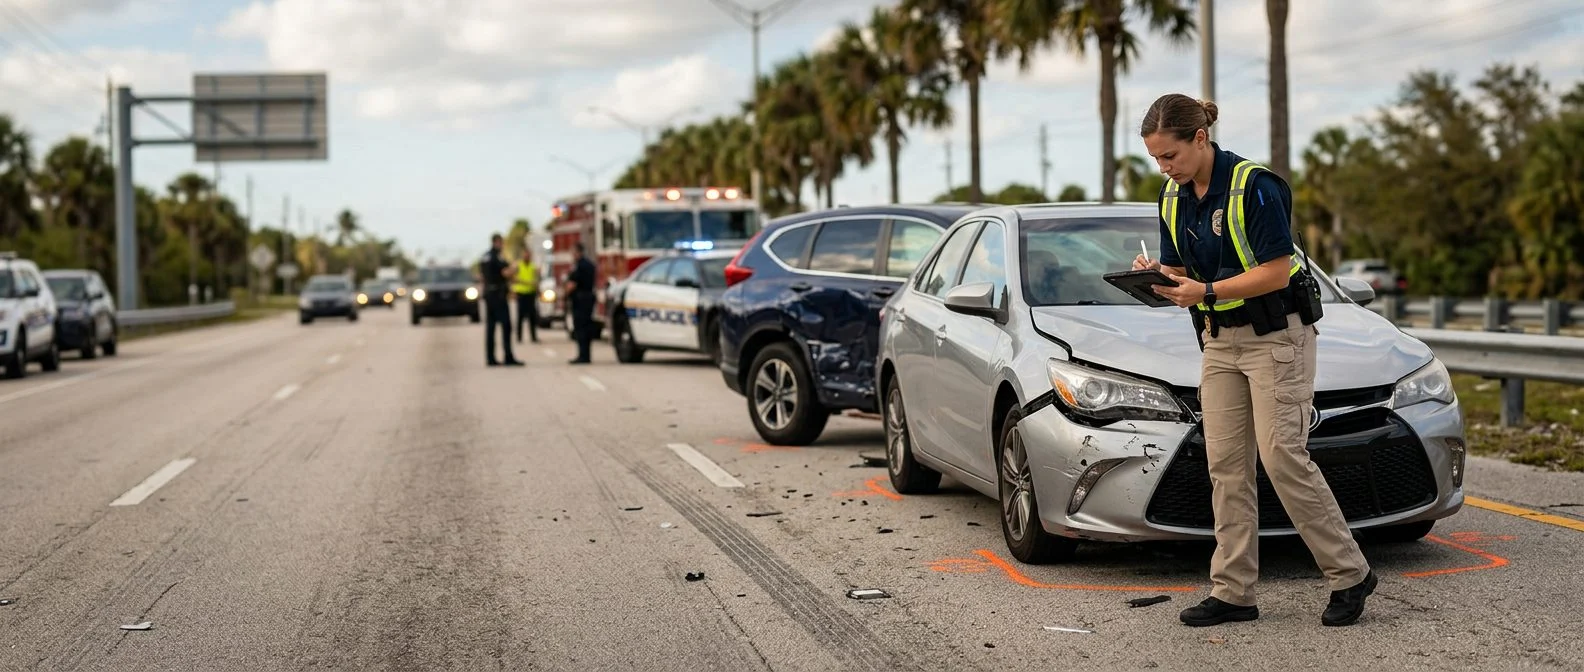
Accidentes de auto en Florida
¿Tuvo un choque de auto y se siente bien? Aun así, conviene hablar con un abogado
Muchas lesiones no se notan el mismo día. CHG Personal Injury Lawyers le explica, en lenguaje sencillo, qué opciones puede tener después de un accidente en Florida.
Por CHG Lawyers · Publicado 23 de octubre de 2026
Accidente de auto y acuerdo sin lesiones en Florida: lo que debe saber
Todavía es posible obtener un acuerdo por un accidente de auto en Florida aunque no tenga lesiones visibles. Verse bien en el lugar del accidente no determina si tiene un reclamo. Muchas lesiones por choque aparecen días o semanas después.
Esta página explica cómo funcionan las reglas de Florida. Está escrita para la persona que resultó herida. También está escrita para un familiar que le ayuda a decidir qué hacer después.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por qué la ausencia de lesiones visibles no significa que no hay reclamo
No. La falta de lesiones visibles no pone fin a un reclamo por accidente de auto en Florida.
Puede sentirse impactado. Es posible que le duela el cuello o la espalda. Quizás se pregunte si “me veo bien” significa que no tiene nada que reclamar. Muchas lesiones no se notan el día del choque.
Las lesiones de tejidos blandos, como el latigazo cervical y los esguinces, pueden doler durante días o semanas. Los problemas nerviosos y las lesiones cerebrales pueden tardar en manifestarse. Una lesión que no se ve no es lo mismo que no estar lesionado.
Esta página está escrita para la persona que resultó herida. También está escrita para el familiar que ayuda a un ser querido que sigue diciendo que está bien. Esta información general se presenta en palabras sencillas y no sustituye una consulta con un abogado.
No reemplaza la atención médica. Siga las indicaciones de su médico, aunque se sienta bastante bien.
PIP de Florida: qué paga y la regla de los 14 días
El Personal Injury Protection (PIP) de Florida paga ciertas facturas médicas y beneficios por incapacidad después de un choque. Las pólizas de auto de Florida que cumplen con los requisitos de seguro obligatorio deben incluir cobertura PIP. Esto está establecido en § 627.736(1).
La regla de los 14 días es la más importante. La ley de Florida rige la cobertura PIP, incluido el § 627.736. Consulte a un médico cuanto antes, aunque se sienta bastante bien.
El PIP proviene de la póliza de seguro del vehículo, que debe cubrir al asegurado nombrado, a los familiares que viven en el hogar (salvo exclusión), a la persona que maneja el vehículo asegurado, a los pasajeros y a otras personas atropelladas por él mientras no viajaban en un vehículo autopropulsado. No es lo mismo que un reclamo contra el conductor responsable. Según el § 627.736(3), la parte lesionada que tiene derecho a demandar conforme al estatuto “no tendrá derecho a recuperar ningún daño por el cual se paguen o deban pagarse beneficios de protección contra lesiones personales”.
Lesiones que a menudo no aparecen de inmediato
Algunas de las lesiones más comunes en los choques empiezan de forma leve. Otras se agravan con el tiempo.
- Lesiones de tejidos blandos: El latigazo cervical, los esguinces y las distensiones pueden causar dolor y rigidez. El dolor puede aumentar durante días o semanas.
- Lesiones de espalda y cuello: El dolor puede aparecer o empeorar después del primer día.
- Síntomas nerviosos: El hormigueo, el adormecimiento o la debilidad pueden comenzar más tarde.
- Conmoción cerebral y lesión cerebral: Los dolores de cabeza, los problemas de memoria, el mareo o los cambios de ánimo pueden aparecer horas o días después del impacto.
La ausencia de moretones o sangrado no descarta estas lesiones.
Informe a su médico de cada síntoma nuevo en cuanto aparezca. Lleve un diario diario sencillo. Anote qué le duele, cuánto le duele y qué no pudo hacer. Ese registro ayuda a su médico y a cualquier persona que revise su reclamo más adelante.
Cómo trata la ley de Florida el dolor y el sufrimiento
En Florida, los daños por dolor y sufrimiento se limitan a lesiones que cumplen con un umbral legal. Un umbral es un nivel mínimo que la lesión debe alcanzar.
Según el § 627.737(2), usted puede reclamar daños por dolor y sufrimiento solo si su lesión consiste, total o parcialmente, en:
- una pérdida significativa y permanente de una función corporal importante;
- una lesión permanente dentro de un grado razonable de probabilidad médica, distinta de cicatrices o desfiguración;
- cicatrices o desfiguración significativas y permanentes;
- muerte.
Según el § 627.737(3), el demandado puede presentar una moción que cuestione si el demandante cumple con estos requisitos. El tribunal revisa esto una sola vez. Lo hace 30 días antes del juicio o de la audiencia previa al juicio, lo que ocurra primero. El tribunal se pregunta si el demandante puede presentar alguna prueba de que cumple con ellos. Si no puede, el tribunal desestima el reclamo sin perjuicio, lo que significa que la desestimación no decide el reclamo sobre sus méritos.
Debido a este umbral, los historiales médicos a lo largo del tiempo son importantes. Una lesión real puede no alcanzar el umbral. Un abogado puede revisar sus historiales médicos para ver cómo encajan sus hechos.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Acuerdo por accidente de auto sin lesiones: qué determina el valor
Un acuerdo por accidente de auto sin lesiones visibles no tiene un monto estándar. El valor depende de los detalles de cada reclamo.
Los factores que suelen importar más incluyen:
- el tratamiento que recibió y qué tan pronto lo empezó;
- cuánto duran sus síntomas y cómo cambian;
- si un médico documenta una lesión permanente;
- los ingresos perdidos y el costo de la atención futura;
- cómo se reparte la culpa entre los conductores.
Florida utiliza una regla de “culpa comparativa modificada”. En términos sencillos, importa la parte de culpa de cada persona. Según el § 768.81(6), una parte que se determine que tiene más del 50 por ciento de culpa por su propio daño no puede recuperar ningún monto por daños.
Las aseguradoras y los tribunales revisan facturas, historiales y notas de los médicos.
Ofertas tempranas de acuerdo, liberaciones y cuándo no aceptar
Una oferta temprana puede cerrar su reclamo antes de que conozca el alcance total de sus lesiones. Deténgase antes de firmar cualquier cosa.
Un ajustador puede llamar en pocos días con un pago rápido. Una liberación es un documento firmado que renuncia a su derecho a demandar. Antes de firmar cualquier liberación o papeleo de acuerdo, conviene que un abogado revise exactamente lo que dice el documento. Según el § 768.041(1), una liberación con una parte no libera a otras personas que puedan ser responsables por el mismo daño.
Piense dos veces antes de aceptar si:
- su tratamiento todavía continúa;
- sus síntomas están cambiando;
- su médico no ha dicho si la lesión es duradera;
- la oferta no cubre sus facturas médicas ni el trabajo perdido.
Antes de dar una declaración grabada o firmar formularios médicos, pregunte para qué son. Guarde copias de cada carta, correo electrónico y nota de llamada. Sus palabras ante la aseguradora pueden influir en cómo se interpreta el reclamo.
Puede pedir por escrito al seguro del conductor responsable los límites de su póliza. Los límites de la póliza son la cantidad máxima que pagará. Según el § 627.4137(1), la aseguradora debe responder dentro de los 30 días posteriores a su solicitud por escrito. Debe proporcionar una declaración jurada. Una declaración jurada es un escrito firmado bajo juramento. Proviene de un funcionario de la empresa, o de su gerente de reclamos o superintendente. Para cada póliza conocida, incluido el seguro de exceso o el seguro paraguas, enumera:
- cada aseguradora;
- cada asegurado;
- los límites de cobertura;
- cualquier defensa de la póliza.
La aseguradora también debe entregar una copia de la póliza.
Qué esperar: pasos y plazos de un reclamo en Florida
Un reclamo por accidente de auto en Florida suele avanzar por etapas. Pasa de la atención médica a la documentación, luego a la revisión del seguro y, finalmente, a un acuerdo o a una demanda.
- Reciba atención médica pronto. Siga el plan de su médico. Tenga presente el periodo de 14 días del PIP.
- Documente el choque. Guarde el informe policial, las fotos, los nombres de los testigos, los presupuestos de reparación y su diario de síntomas.
- Notifique a su propia aseguradora. Registre cada reclamo, factura y pago del PIP.
- Revise el panorama médico. Verifique si sus historiales podrían respaldar el umbral de lesión permanente antes de decidir sobre cualquier oferta.
- Presente el reclamo por lesiones corporales si podría calificar. Si la aseguradora no lo resuelve de forma justa, puede ser necesaria una demanda.
Los plazos se aplican a los reclamos por lesiones en Florida. Pueden ser más cortos de lo que muchas personas esperan. Comuníquese con nosotros cuanto antes para que nuestro equipo revise los plazos que corresponden a sus hechos.
Si usted o un ser querido resultó herido, comunicarse pronto permite a nuestro equipo revisar lo ocurrido mientras los registros y las pruebas todavía están frescos. Los resultados varían de un caso a otro, y no se promete ningún resultado en particular.
Preguntas frecuentes
¿Puedo presentar un reclamo si nunca fui a la sala de emergencias?
Sí. Un reclamo puede existir sin una visita a emergencias. Según el Fla. Stat. § 627.736, los beneficios médicos de protección contra lesiones personales (PIP) cubren el ochenta por ciento de todos los gastos razonables de servicios médicos, quirúrgicos, de rayos X, dentales y de rehabilitación que sean médicamente necesarios, si la persona lesionada recibe los servicios y la atención iniciales dentro de los 14 días posteriores al accidente de vehículo motorizado. El límite es de $10,000 en beneficios médicos y por incapacidad, pero el reembolso por servicios y atención se limita a $2,500 si un proveedor determina que la persona lesionada no tenía una condición médica de emergencia.
Esto aplica si la persona lesionada recibe los servicios y la atención iniciales dentro de los 14 días posteriores al accidente de vehículo motorizado. Esa atención inicial debe ser proporcionada, supervisada, ordenada o recetada legalmente por un médico con licencia, un dentista, un quiropráctico o una enfermera practicante avanzada registrada. También puede proporcionarse en un hospital o en una instalación propiedad de un hospital, o por un proveedor de transporte y tratamiento de emergencia con licencia. Por eso es importante recibir atención médica pronto.
¿Necesito lesiones visibles para tener un reclamo?
No. La prueba proviene de los historiales médicos, el diagnóstico y el historial de tratamiento a lo largo del tiempo. No proviene solo de la apariencia.
¿El PIP cubre el dolor y el sufrimiento?
No. El dolor y el sufrimiento se reclaman a través del reclamo por lesiones corporales.
¿Qué pasa si el otro conductor niega la culpa?
La culpa disputada se resuelve mediante la investigación, el informe policial y una documentación cuidadosa. Según la ley de culpa comparativa de Florida, una persona que se determine que tiene más del 50 por ciento de culpa por su propio daño generalmente no puede recuperar daños en una acción por negligencia. Esta regla no se aplica a los reclamos por negligencia médica bajo el capítulo 766 (Fla. Stat. § 768.81(6)).
¿Qué pasa si ya firmé una liberación?
Comuníquese con nosotros cuanto antes. Podemos revisar el documento firmado y los plazos que le corresponden.
¿Cómo cobra el bufete?
CHG no cobra honorarios de abogados ni costos del caso a menos que haya una recuperación. La consulta inicial es gratuita, confidencial y sin compromiso.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Hable con CHG Personal Injury Lawyers sobre su choque
Si un choque lo dejó adolorido o inquieto, es posible que enfrente una llamada de la aseguradora y un plazo al mismo tiempo. CHG Personal Injury Lawyers es una firma con sede en Florida que atiende reclamos por accidentes de auto y otros reclamos por lesiones personales. Igor Hernandez es el abogado responsable de esta página. Nuestros abogados tienen licencia y están admitidos en The Florida Bar, y nuestro equipo atiende a clientes en todo Florida.
Contáctenos para una consulta inicial gratuita. Es confidencial y sin compromiso. Revisaremos con usted sus historiales médicos, el estado de su PIP y sus plazos.
Publicidad de abogados. Esta página es información general, no consejo médico. Los resultados varían de un caso a otro, y no se promete ningún resultado en particular.
Importante: no espere a que aparezca el dolor
Después de un choque, el cuerpo puede tardar horas o días en mostrar señales de lesión, como dolor de cuello o espalda, mareos o dolores de cabeza. Siga siempre las indicaciones de su médico y consulte cuanto antes, aunque hoy se sienta bien.
Qué hacer después de un accidente de auto
1. Busque atención médica
Consulte a un médico aunque sus síntomas parezcan leves. Un diagnóstico a tiempo protege su salud y deja constancia de cómo le afectó el choque.
2. Guarde sus documentos
Conserve el informe policial, las fotos de los vehículos, los recibos de citas médicas y cualquier comunicación con la aseguradora.
3. Tenga cuidado con las llamadas
Antes de dar una declaración o firmar algo, consulte con un abogado. Las aseguradoras no siempre actúan a favor de su interés.
4. Pida orientación legal
Un abogado puede revisar su caso, explicarle las opciones que existen en Florida y ayudarle a documentar sus gastos y su recuperación.
Por qué hablar con CHG Personal Injury Lawyers
Consulta inicial gratuita
Consulta inicial gratuita, confidencial y sin compromiso para evaluar su situación.
Sin cobro si no hay recuperación
No cobramos honorarios ni costos del caso a menos que haya una recuperación.
Abogados admitidos en Florida
Nuestros abogados están admitidos ante The Florida Bar y se enfocan en casos de lesiones personales en Florida.
Atención en español
Le explicamos cada paso con claridad, en su idioma y sin términos legales complicados.
Su situación merece una respuesta clara. Hablemos de su caso.
Áreas de práctica relacionadas
- Acuerdos por accidentes de tráfico en Florida: cuánto podría valer tu caso
- Indemnización por dolor de espalda tras un accidente de tráfico
- Recursos