
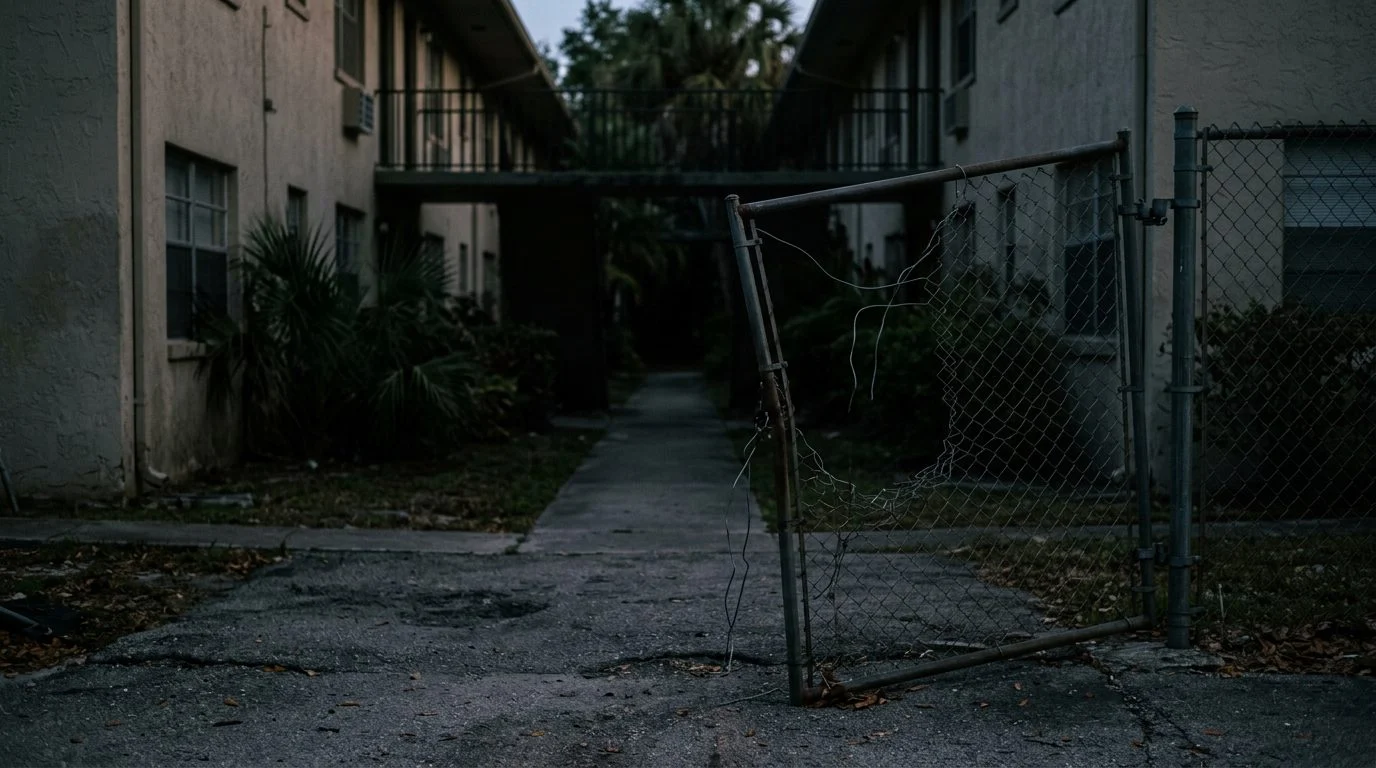
Lesiones por agresión en propiedades · Florida
¿El seguro del propietario cubre lesiones por agresión?
Si usted fue atacado, asaltado o herido en un apartamento, estacionamiento, hotel o negocio, es posible que el seguro del dueño tenga que responder. Le explicamos cómo funciona y qué puede hacer ahora.
Por CHG Lawyers · Publicado 21 de octubre de 2026
¿El seguro del dueño de la propiedad suele cubrir las lesiones por una agresión?
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Reclamaciones por lesiones de agresión en Florida: ¿paga el seguro del dueño?
¿El seguro del dueño de la propiedad suele cubrir las lesiones causadas por una agresión? Puede ser una de las fuentes de pago. Si paga o no depende de los hechos de cada caso.
El seguro propio del atacante normalmente no responde por un acto deliberado. Si el asegurador del dueño paga depende de dos cosas. Una son los hechos. La otra es la redacción de la póliza.
Las reclamaciones por lesiones de agresión en Florida empiezan con una pregunta sencilla: ¿quién era responsable de mantener el lugar seguro?
A continuación explicamos de dónde puede provenir el dinero para la atención médica y la pérdida de ingresos. También explicamos qué puede limitarlo.
Si usted fue atacado en la propiedad de otra persona
Si alguien lo agredió, le disparó, lo asaltó o lo atacó en una propiedad que no era suya, usted puede tener una reclamación contra el dueño de la propiedad. Esto puede ocurrir en lugares como:
- Un complejo de apartamentos
- Un garaje de estacionamiento
- Un hotel
- Un bar
- Una gasolinera
- Una tienda
- Cerca de un cajero automático
Al principio, muchas personas se concentran en el atacante. Solo más tarde se preguntan si el dueño también podría ser responsable.
En términos cotidianos, las responsabilidades de un dueño pueden incluir cerraduras y portones que funcionen, buena iluminación, cámaras de seguridad o guardias.
Cuando un dueño no proporciona estos elementos básicos y después ocurre un ataque, la persona lesionada puede tener una reclamación.
Los abogados llaman a este tipo de caso «negligencia en la seguridad» (negligent security). En términos sencillos, es una reclamación de que un dueño no protegió a las personas frente al crimen dentro de su propiedad.
Quizás usted esté lidiando con dolor, cuentas del hospital, trabajo perdido y miedo, todo al mismo tiempo. Estas preguntas pueden llegar juntas. No tiene que responderlas todas el primer día.
Quién suele pagar cuando ocurre un ataque en la propiedad de otra persona
El seguro de responsabilidad civil del dueño de la propiedad suele ser la póliza que responde en estos casos con más frecuencia. El seguro de responsabilidad civil paga cuando el dueño es considerado legalmente responsable del daño. El seguro del atacante rara vez es una fuente confiable. Muchas pólizas excluyen los daños intencionales.
Una reclamación contra un dueño normalmente se presenta al dueño y a su compañía de seguros. La aseguradora puede asignar abogados de defensa para proteger al dueño. Este es un paso normal. También significa que la aseguradora examinará de cerca los hechos.
Las aseguradoras a menudo piden registros, informes de incidentes y detalles sobre la seguridad de la propiedad en el momento del ataque. Guarde copias de todo lo que reciba.
La cobertura puede depender de dos factores principales:
- Quién estaba legalmente en la propiedad.
- Qué sabía el dueño sobre problemas anteriores.
Estos detalles son importantes. Anote lo que recuerde mientras todavía está fresco en su memoria.
Lo que normalmente cubre la póliza de responsabilidad civil del dueño de la propiedad
La póliza de responsabilidad civil del dueño de una propiedad normalmente paga por lesiones corporales. Las lesiones corporales son el daño físico causado a una persona. El dueño debe ser legalmente responsable de esa lesión. El pago tiene como límite los topes de la póliza, que son las cantidades máximas que la póliza pagará.
Esto puede incluir facturas médicas, pérdida de ingresos y otras pérdidas relacionadas con la lesión.
La ley de Florida define los daños económicos como las pérdidas de ingresos pasadas y futuras, los gastos médicos y funerarios, y la pérdida de sustento y de servicios. Los daños económicos son pérdidas de dinero. Consulte Fla. Stat. § 768.81.
Muchos complejos de apartamentos, hoteles y negocios contratan una póliza comercial de responsabilidad civil general (CGL, por sus siglas en inglés). Es una póliza empresarial estándar. Incluye cobertura de responsabilidad por lesiones corporales. El límite en dólares lo fija la póliza, no la lesión.
Una póliza paraguas o de exceso puede añadir cobertura por encima de los límites de la póliza principal. El total disponible puede provenir de más de una póliza. Pregunte qué tiene contratado el dueño.
Los límites pueden ser demasiado bajos para lesiones catastróficas. Las lesiones de la médula espinal, las lesiones cerebrales traumáticas y las amputaciones pueden requerir atención y generar pérdida de ingresos durante años. El valor total de una reclamación grave suele ser mayor que el límite de una póliza básica.
Exclusiones por agresión y agresión física, y otros límites de la póliza
Muchas pólizas comerciales incluyen una exclusión por agresión y agresión física (assault and battery). Una exclusión es una cláusula que elimina la cobertura para ciertos daños. Esta cláusula significa que la póliza puede limitar o negar la cobertura de las lesiones causadas por una agresión.
Algunas pólizas también tienen sublímites. Un sublímite es un tope más bajo para ciertos tipos de reclamaciones. Las reclamaciones relacionadas con la seguridad son un área en la que puede aplicarse un sublímite.
La redacción de la póliza, los endosos y la cobertura específica del dueño son todos importantes. Los endosos son cambios añadidos a una póliza. Dos edificios con dueños similares pueden tener pólizas muy diferentes.
Una aseguradora puede enviar una carta en la que indique que está revisando la cobertura y que se reserva sus derechos. También puede negar la cobertura. Una negativa o una reserva de derechos no pone fin a su reclamación. Usted todavía podría tener opciones contra el dueño.
No dé por hecho que una negativa es definitiva. Antes de dar una declaración grabada a una compañía de seguros, hable primero con nuestro equipo. Las aseguradoras a menudo hacen preguntas que pueden afectar la cobertura. Sus palabras importan.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Cobertura por lesiones personales frente a cobertura de responsabilidad personal
La cobertura de responsabilidad personal protege al titular de la póliza cuando alguien lo demanda. Paga si un huésped, un inquilino o un visitante presenta una reclamación contra el dueño.
La cobertura por lesiones personales es un término que la gente usa con frecuencia. Quieren saber si pueden recibir un pago por sus propias lesiones. Muchas pólizas no usan ese nombre. La etiqueta por sí sola no le dice qué está cubierto.
Las pólizas de propietarios de vivienda normalmente protegen al propietario frente a reclamaciones presentadas por otras personas. La reclamación de un huésped lesionado suele tramitarse según la parte de responsabilidad civil de la póliza.
Use la página de declaraciones y los endosos para ver qué está realmente cubierto. La página de declaraciones enumera los límites. Los endosos añaden o quitan cobertura.
La ley de Florida también exige que una aseguradora que pueda proporcionar cobertura de responsabilidad civil entregue una declaración jurada de los límites de la cobertura dentro de los 30 días posteriores a la solicitud por escrito del reclamante. La aseguradora también debe entregar una copia de la póliza. Consulte Fla. Stat. § 627.4137.
Plazos de Florida y pasos que protegen una reclamación
Florida fija plazos para presentar demandas. Estos plazos son estrictos. Actúe con prontitud para que sus opciones sigan abiertas.
Florida también aplica la culpa comparativa, que significa culpa compartida. Según Fla. Stat. § 768.81, en una acción por negligencia a la que se aplica esta sección, la persona que se determine que tiene más del 50 por ciento de culpa por su propio daño no puede recuperar ningún daño. El texto de Fla. Stat. § 768.81 dice: «Esta subsección no se aplica a una acción por daños por lesiones personales o muerte por negligencia médica conforme al capítulo 766». Cada caso es distinto, y los detalles de lo ocurrido importan.
Estos pasos prácticos pueden ayudar a proteger una reclamación:
- Denuncie el ataque ante la policía y obtenga el número del informe.
- Conserve todos los expedientes y facturas médicas.
- Fotografíe el lugar, incluidas las cerraduras, portones o zonas oscuras que estén rotos.
- Guarde los mensajes de texto, correos electrónicos y mensajes de voz con el dueño o el administrador.
- Notifique por escrito al dueño o al administrador cuando sea apropiado.
Siga el tratamiento que le indiquen sus médicos. La atención médica viene primero. Su salud importa más que cualquier reclamación.
Por qué el seguro del dueño puede importar aunque el dueño no haya atacado a nadie
El seguro del dueño puede importar, aunque el dueño no haya cometido el ataque. Cada situación es distinta, y un abogado puede explicarle cómo se aplica el proceso a su caso.
En una demanda en Florida contra el dueño, el arrendador, el operador o el administrador de una propiedad comercial o inmobiliaria, el juzgador de los hechos debe considerar la culpa de todas las personas que contribuyeron a la lesión. El juzgador de los hechos es el juez o el jurado que decide el caso. Esto se aplica cuando una persona que estaba legalmente en la propiedad resultó lesionada por un acto criminal de un tercero. Consulte Fla. Stat. § 768.0701.
El atacante no es la única persona cuya conducta puede evaluarse.
Una presunción es una regla según la cual un hecho se supone verdadero a menos que se demuestre lo contrario. Una propiedad residencial multifamiliar tiene al menos cinco unidades de vivienda en una misma parcela.
Consulte Fla. Stat. § 768.0706.
Una de las medidas enumeradas es:
- Un sistema de cámaras de seguridad en los puntos de entrada y salida que grabe y conserve el video recuperable durante al menos 30 días.
Aquí hay un ejemplo general. Un garaje de estacionamiento tiene un portón roto, una escalera oscura y incidentes anteriores reportados por escrito que nunca se resolvieron. Estos hechos pueden formar parte de una reclamación sobre la responsabilidad del dueño, aunque alguien más haya cometido el ataque.
Hable con CHG Personal Injury Lawyers sobre su situación
Si está investigando después de un suceso aterrador, quizás lo haga por un familiar. Puede que todavía no esté listo para contratar a nadie. Es un punto de partida normal.
Si la aseguradora del dueño cuestiona la cobertura, o si no sabe qué póliza pagaría las facturas médicas y la pérdida de ingresos, una conversación puede ayudarle. Puede mostrarle sus opciones.
CHG Personal Injury Lawyers es una firma con sede en Florida. Representa a clientes en todo Florida. Igor Hernandez es el abogado responsable de esta página.
CHG ofrece una consulta inicial gratuita, confidencial y sin compromiso de continuar. CHG no cobra honorarios de abogado ni costos del caso a menos que haya una recuperación.
Si desea información sobre lesiones graves, lea nuestra página sobre lesiones catastróficas de espalda y cuello. Para iniciar una conversación, contacte a CHG Personal Injury Lawyers.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas frecuentes
¿El seguro del dueño de la propiedad normalmente paga por las lesiones causadas por una agresión en su propiedad?
Muchas veces, sí. Esto puede ocurrir cuando el seguro de responsabilidad civil del dueño cubre las reclamaciones de que el dueño no proporcionó una seguridad razonable. Si una póliza específica paga depende de sus términos, límites y exclusiones. Un abogado debe revisar la póliza lo antes posible.
¿Por qué una compañía de seguros podría negar una reclamación por una agresión?
Las aseguradoras pueden argumentar que el ataque fue intencional. Pueden decir que el dueño de la propiedad no fue negligente. También pueden alegar que se aplica una exclusión de la póliza. Las negativas son comunes. No siempre son definitivas, y a menudo una negativa puede impugnarse.
¿Qué tipo de seguro suelen tener los dueños de propiedades para estas reclamaciones?
Muchos dueños tienen un seguro comercial de responsabilidad civil general. Este puede responder por las lesiones ocurridas en la propiedad. Algunos dueños también tienen pólizas paraguas o de exceso. La cantidad disponible depende de lo que el dueño haya contratado.
¿Puedo seguir presentando una reclamación si el seguro del dueño tiene límites bajos o niega la cobertura?
Puede que todavía tenga opciones. Estas pueden incluir reclamaciones contra otras partes y, en algunos casos, reclamaciones directas contra el dueño de la propiedad. Florida tiene sus propias reglas y plazos para estas reclamaciones, así que contacte a nuestro equipo con prontitud. Nuestra consulta inicial es gratuita, confidencial y sin compromiso.
Cómo el seguro del dueño puede entrar en su caso
El seguro de responsabilidad civil
Muchos dueños de propiedades tienen una póliza de responsabilidad civil. Si alguien resultó herido en la propiedad, esa póliza puede ser la fuente de la indemnización.
Los términos de la póliza
Lo que paga una póliza depende de sus términos, límites y exclusiones. Por eso, la revisión de un abogado es importante desde el principio.
Actúe pronto
Existen plazos legales en Florida. Mientras antes hable con un abogado, más fácil será reunir pruebas, reportes y registros.
Importante
No dé por hecho que el seguro cubrirá su caso. Guarde los reportes policiales, las fotos, los recibos médicos y los nombres de testigos. Siga siempre las indicaciones de sus médicos.
Lugares donde pueden ocurrir estas agresiones
Apartamentos y complejos residenciales
Puertas o portones rotos, pasillos oscuros o cámaras que no funcionan pueden dejar a los residentes y visitantes expuestos a un ataque.
Estacionamientos y garajes
Si la iluminación era deficiente o no había vigilancia en un lugar donde ya había problemas de seguridad, el dueño podría tener que responder.
Hoteles, moteles y bares
Un ataque dentro de estos lugares puede ser motivo de una reclamación.
Tiendas, gasolineras y cajeros
Los robos y asaltos en negocios o en cajeros automáticos pueden dejar lesiones graves. Preguntar qué medidas de seguridad existían es un primer paso importante.
Igor Hernandez, abogado responsable de esta página, y nuestro equipo están listos para escucharlo. No cobramos honorarios ni costos del caso a menos que haya una recuperación.
Áreas de práctica relacionadas
- Lesiones catastróficas de espalda y cuello: sus derechos tras una lesión de columna que cambia la vida
- ¿En qué se diferencian las reclamaciones por responsabilidad del propietario de las reclamaciones por agresión directa?
- Abogados de lesiones de espalda y cuello en Miami | Casos de columna catastróficos
- Abogados de lesiones catastróficas de espalda y cuello en Orlando