

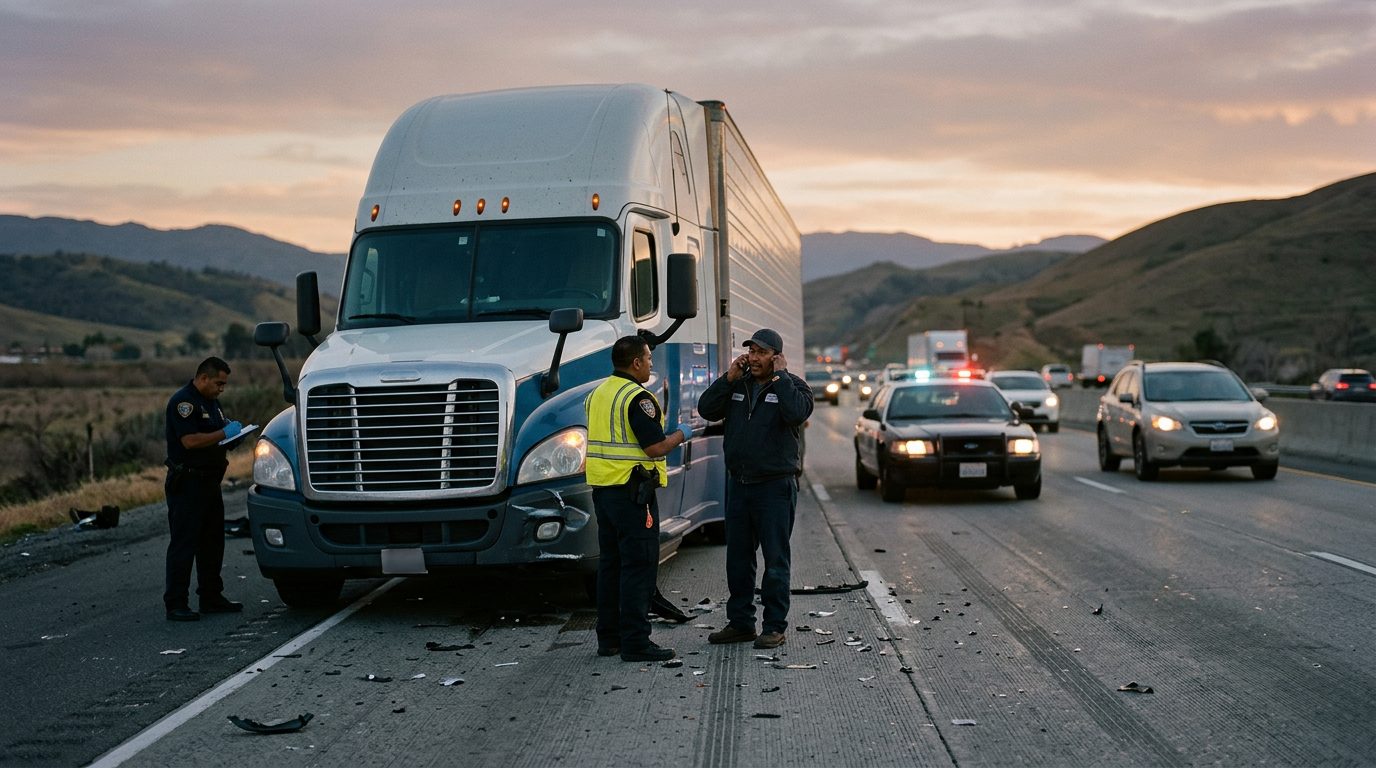
Accidentes de Camión Comercial
Seguro Accidente Camión Explicado: Todo Lo Que Necesitas Saber
Cuando un camión comercial causa lesiones graves, el seguro debe responder. Entendemos cómo reclamar la cobertura que merece.
Por CHG Lawyers · Publicado 27/09/2026
Seguro de Accidentes de Camiones Comerciales: Cobertura, Límites y Sus Derechos
El seguro de accidentes de camiones comerciales es requerido por la ley federal. Funciona de manera muy diferente al seguro de automóviles personales, con límites más altos y cobertura más amplia. Cuando ocurre un accidente catastrófico de camión—causando lesión de la médula espinal, parálisis, lesión cerebral traumática, amputación o quemaduras graves—entender este seguro es esencial para su recuperación.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por Qué el Seguro de Camiones Comerciales Difiere del Seguro de Automóviles Personales
El seguro de automóviles personales cubre conducción ocasional y no comercial. El seguro de camiones comerciales está diseñado para vehículos utilizados en negocios. Refleja el riesgo mucho mayor que presentan los camiones.
Una póliza de automóvil personal típicamente tiene entre $100,000 y $300,000 en cobertura de responsabilidad. Las pólizas de camiones comerciales a menudo requieren $750,000 a $1 millón o más.
Las regulaciones federales y estatales exigen seguro de responsabilidad mínimo para el transporte comercial de camiones. La Administración Federal de Seguridad de Transportistas de Motor (FMCSA), bajo 49 CFR § 387, establece estos mínimos según el peso del camión y el tipo de carga. Los camiones que transportan carga general deben llevar al menos $750,000 en cobertura de responsabilidad. Los transportistas de materiales peligrosos deben llevar límites más altos—hasta $5 millones para ciertos envíos—porque el riesgo de daño catastrófico es mayor.
Las pólizas comerciales cubren riesgos que las pólizas personales no cubren:
- Responsabilidad de carga — protección para bienes transportados
- Responsabilidad sin camión — cobertura cuando un camión se utiliza fuera de operaciones comerciales primarias
- Cobertura de equipo enfocado — protección para unidades refrigeradas, plataformas o otro equipo enfocado
Estas diferencias existen porque el transporte comercial de camiones enfrenta riesgos más complejos y graves que la conducción personal.
Qué Debe Cubrir el Seguro de Camiones Comerciales
El seguro de camiones comerciales incluye varios tipos de cobertura:
La cobertura de responsabilidad es la protección principal. Paga por lesiones corporales y daños a la propiedad causados por el camión. Esto cubre sus facturas médicas, salarios perdidos, rehabilitación, dispositivos de asistencia, modificaciones del hogar y otros daños si se determina que el conductor del camión es responsable.
La cobertura de daño físico protege el camión en sí a través de protección de colisión y cobertura integral. Cubre daños por accidente, robo o clima—pero no lesiones a otras personas.
El seguro de carga protege los bienes transportados. Los cargadores y corredores de carga a menudo requieren esto como condición para hacer negocios.
La cobertura de motorista sin seguro y con seguro insuficiente protege al conductor del camión y la empresa si son golpeados por un vehículo sin seguro o con seguro insuficiente.
La cobertura de pagos médicos cubre gastos médicos inmediatos para el operador del camión y pasajeros, independientemente de quién causó el accidente.
Juntas, estas coberturas crean una red de seguridad más completa que el seguro de automóviles personales—necesaria dado el potencial de lesión grave.
Evidencia Crítica: Documentación Regulatoria en Probar Negligencia
Probar responsabilidad en un accidente de camión comercial a menudo depende de documentación regulatoria que las empresas de camiones y conductores deben mantener:
Los registros de bitácora del conductor y registros de horas de servicio (requeridos por 49 CFR § 395) muestran si el conductor violó los límites federales de horas de servicio. La fatiga es una causa principal de accidentes catastróficos de camiones. Los dispositivos de registro electrónico (ELDs) ahora proporcionan registros digitales que son difíciles de falsificar.
Los registros de mantenimiento del vehículo (requeridos bajo 49 CFR § 396) documentan inspecciones, reparaciones y mantenimiento. La falla de frenos, reventones de llantas y defectos de dirección son causas comunes de choques catastróficos. Si los registros de mantenimiento muestran negligencia o reparaciones retrasadas, prueban negligencia.
Los archivos de calificación del conductor (requeridos por 49 CFR § 391) contienen registros de contratación, historial de conducción, certificación médica y documentación de capacitación. Si un conductor con historial de violaciones o accidentes fue contratado a pesar de señales de alerta, esto prueba contratación negligente.
Los reportes de accidentes y reportes policiales proporcionan documentación independiente de las circunstancias del choque.
Los datos de caja negra (registradores de datos de eventos) capturan velocidad del vehículo, frenado, aceleración y dirección en los segundos antes y después de un choque.
Estos documentos no son opcionales—son requisitos legales. Cuando faltan, son falsificados o muestran violaciones, se convierten en evidencia poderosa de negligencia por parte del conductor, la empresa de camiones o ambos.
Múltiples Demandados, Múltiples Pólizas de Seguro
Después de un accidente catastrófico de camión, la responsabilidad puede extenderse más allá del conductor a la empresa de camiones y terceros—cada uno con seguro separado:
El conductor del camión lleva responsabilidad bajo la póliza de camión comercial. Si el conductor fue negligente (exceso de velocidad, conducción distraída, fatiga, seguimiento demasiado cercano, cambios de carril inapropiados), su negligencia es la base de su reclamo.
La empresa de camiones puede ser responsable bajo responsabilidad vicaria por la negligencia del conductor. Además, la empresa puede ser directamente negligente por: – Contratar o retener un conductor no calificado o inseguro – No mantener el vehículo – Presionar a los conductores para violar las reglas de horas de servicio – Capacitación o protocolos de seguridad inadecuados
La póliza de responsabilidad comercial de la empresa de camiones típicamente cubre tanto la negligencia del conductor como la negligencia propia de la empresa.
Los contratistas terceros también pueden ser responsables: – Contratistas de mantenimiento que dan servicio a frenos, llantas o dirección – Cargadores de carga que cargan o aseguran carga de manera inapropiada – Fabricantes de camiones si un defecto del vehículo contribuyó al choque – Proveedores de piezas si un componente defectuoso (pastillas de freno, llantas, acoplamiento) falló
Cada tercero puede llevar seguro de responsabilidad separado. La negligencia de un contratista de mantenimiento en el servicio de frenos, por ejemplo, puede estar cubierta por la póliza de responsabilidad general o responsabilidad profesional de ese contratista—separada de la póliza de la empresa de camiones.
Identificar todas las partes responsables y su cobertura de seguro es crítico. Un reclamo por lesión catastrófica puede involucrar múltiples pólizas de seguro con diferentes límites, exclusiones y términos de cobertura.
Por Qué los Límites de Responsabilidad de Camiones Comerciales Son Más Altos
Los límites de responsabilidad de camiones comerciales son sustancialmente más altos que los límites de automóviles personales porque los camiones causan daño e lesión más graves. Un camión comercial completamente cargado pesa 80,000 libras o más. Cuando tal vehículo golpea un automóvil, motocicleta o peatón, los resultados son a menudo catastróficos.
Las lesiones de la médula espinal de accidentes de camiones pueden resultar en paraplejía (parálisis de la parte inferior del cuerpo) o tetraplejía (parálisis de los cuatro miembros). La lesión cerebral traumática puede causar cambios cognitivos, físicos y conductuales permanentes. Las quemaduras graves, amputaciones y otras lesiones que alteran la vida son comunes en choques catastróficos de camiones.
El costo de por vida de una lesión catastrófica es sustancial. Cirugía de emergencia, hospitalización, rehabilitación, atención médica continua, dispositivos de asistencia, modificaciones del hogar, pérdida de capacidad de ganancia y dolor y sufrimiento pueden totalizar $2 millones, $5 millones o más. Los límites de póliza más altos existen porque el daño potencial es proporcionalmente mayor.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Cómo Responde el Seguro de Camiones Comerciales Después de un Accidente Grave
Después de un accidente catastrófico de camión, el seguro comercial del conductor del camión responsable se convierte en la primera fuente de recuperación para facturas médicas, salarios perdidos y otros daños.
La aseguradora investiga el accidente y determina responsabilidad según los términos de la póliza y los hechos del choque. Solicitan registros médicos, reportes de accidentes, declaraciones de testigos, documentación regulatoria (bitácoras, registros de mantenimiento, archivos del conductor) y otra evidencia. Se asigna un ajustador a su caso.
Si se determina que el conductor del camión o la empresa es responsable según los términos de la póliza, el seguro paga sus daños—hasta el límite de la póliza. Si sus daños son $1.5 millones pero el límite de la póliza es $1 millón, la póliza paga $1 millón. Entonces puede buscar recuperación adicional a través de otros medios, como un reclamo contra los activos personales de la empresa de camiones o una demanda buscando daños más allá del límite de la póliza.
Las pólizas comerciales a menudo incluyen exclusiones o condiciones específicas. La cobertura puede no aplicarse si el conductor operaba fuera del alcance del empleo, estaba bajo la influencia de drogas o alcohol, o violaba regulaciones de seguridad. Entender estas exclusiones es crítico—afectan si la aseguradora debe pagar su reclamo.
Cobertura de Responsabilidad de Propietario-Operador y Sin Camión
Los propietarios-operadores son conductores de camiones independientes que deben llevar su propio seguro comercial. Esta cobertura es a menudo más cara y tiene requisitos diferentes que la cobertura para conductores empleados.
La cobertura de responsabilidad sin camión protege a un propietario-operador cuando el camión se utiliza para propósitos personales o fuera de un contrato de carga. El seguro de automóviles personales típicamente no cubre uso comercial. Si un propietario-operador causa un accidente catastrófico mientras opera fuera de un contrato de carga, su póliza de responsabilidad sin camión puede ser la fuente de recuperación.
Esta distinción importa. Si es lesionado por un propietario-operador, necesita saber si operaban bajo un contrato de carga (cubierto por póliza comercial primaria) o utilizaban el camión personalmente (cubierto por responsabilidad sin camión). La fuente de cobertura afecta el proceso de reclamos y los límites disponibles.
Por Qué los Límites de Seguro Importan Cuando Está Gravemente Lesionado
Una lesión de accidente catastrófico de camión—paraplejía, tetraplejía, lesión cerebral traumática grave, quemaduras graves o amputación—puede costar millones de dólares durante toda la vida. La atención de emergencia inmediata, cirugía y hospitalización son solo el comienzo. El tratamiento médico continuo, rehabilitación, cuidado en el hogar, tecnología de asistencia y pérdida de capacidad de ganancia continúan durante décadas.
Si el límite de la póliza del conductor del camión responsable es $1 millón pero sus daños totalizan $3 millones, la póliza paga $1 millón. Entonces debe buscar otras opciones de recuperación—un reclamo contra los activos de la empresa de camiones, una demanda o ambos.
Entender el panorama del seguro de camiones comerciales es esencial. Necesita saber qué cobertura existe, cuáles son los límites de la póliza, qué exclusiones pueden aplicarse y qué partes pueden ser responsables. Este conocimiento es la base para proteger sus derechos y maximizar su recuperación.
¿Cuánto Cuesta el Seguro de Camiones Comerciales?
Las primas de seguro de camiones comerciales varían ampliamente. El tamaño y peso del camión, experiencia del conductor y historial de seguridad, tipo de carga, distancia viajada y criterios de suscripción de la aseguradora todos afectan el costo.
Una póliza típica de responsabilidad de camión comercial cuesta $1,200 a $2,500 por año para una operación pequeña. Las flotas más grandes u operaciones de carga peligrosa pagan significativamente más. Estos costos son gastos comerciales para empresas de camiones y propietarios-operadores. No afectan directamente su reclamo, pero influyen en si una empresa de camiones mantiene cobertura adecuada.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Preguntas Frecuentes
¿Cuál es el seguro de responsabilidad mínimo requerido para camiones comerciales?
La Administración Federal de Seguridad de Transportistas de Motor requiere que los camiones comerciales que transportan carga general lleven al menos $750,000 en cobertura de responsabilidad bajo 49 CFR § 387. Los transportistas de materiales peligrosos deben llevar límites más altos.
¿Qué cubre el seguro de camiones comerciales que el seguro de automóviles personales no cubre?
El seguro de camiones comerciales cubre responsabilidad de carga, responsabilidad sin camión para propietarios-operadores y límites más altos de lesión corporal y daño a la propiedad. Las pólizas de automóviles personales no abordan estos riesgos comerciales.
¿Qué sucede si los daños de un accidente de camión exceden el límite de la póliza de seguro?
Puede buscar recuperación adicional a través de un reclamo contra los activos de la empresa de camiones o una demanda buscando daños más allá del límite de la póliza.
¿Cuánto tiempo tengo para presentar un reclamo después de un accidente de camión comercial?
Bajo Florida Statutes § 95.11, generalmente tiene dos años para presentar una demanda por lesión personal en Florida. Reporte su reclamo a la aseguradora lo antes posible.
¿Puedo recuperar daños si fui parcialmente responsable del accidente del camión?
Bajo la ley de responsabilidad comparativa de Florida (Fla. Stat. § 768.81), puede recuperar daños incluso si es parcialmente responsable—siempre que no sea más del 50% responsable.
Puntos Clave
El seguro de camiones comerciales es requerido por la ley federal y cubre el daño e lesión grave que los camiones comerciales causan. Los límites de la póliza son sustancialmente más altos que el seguro de automóviles personales porque el potencial de daño catastrófico es mayor. La documentación regulatoria—bitácoras, registros de mantenimiento y archivos del conductor—se convierte en evidencia crítica en probar negligencia. La responsabilidad puede extenderse al conductor, la empresa de camiones y contratistas terceros, cada uno con seguro separado. Después de un accidente grave de camión, identificar todas las partes responsables y su cobertura es esencial para maximizar su recuperación.
Si usted o un miembro de la familia ha sufrido una lesión catastrófica en un accidente de camión, entender la cobertura de seguro disponible y sus derechos es el primer paso hacia la recuperación. El panorama es complejo—regulaciones federales, ley estatal, términos de póliza de seguro, múltiples demandados y el costo verdadero de la lesión catastrófica todos se intersectan.
Contacte a CHG Personal Injury Lawyers para una evaluación de caso gratuita.
Cobertura de Seguro de Camiones Comerciales
Límites Mínimos de Responsabilidad
La ley federal requiere que los camiones comerciales que transportan carga general lleven al menos $750,000 en cobertura de responsabilidad. Los transportistas de materiales peligrosos deben mantener límites más altos. Estos montos mínimos no siempre cubren lesiones catastróficas.
Daño a la Propiedad y Lesiones Corporales
El seguro de responsabilidad de camiones comerciales cubre daños a vehículos, propiedad y lesiones corporales causadas por el camión. Esto incluye gastos médicos, pérdida de salarios, dolor y sufrimiento, y en casos fatales, reclamaciones por muerte injusta.
Cobertura de Carga y Remolque
Algunos camiones comerciales llevan cobertura adicional para la carga transportada. Si la carga se cae o causa daño, puede haber cobertura adicional disponible más allá de la responsabilidad estándar del vehículo.
Pólizas de Paraguas y Exceso
Muchas empresas de transporte mantienen pólizas de responsabilidad civil paraguas o de exceso que proporcionan cobertura adicional por encima de los límites estándar. Estas pueden ser cruciales en accidentes que causan lesiones graves o muerte.
Por Qué Importa Entender Esta Cobertura
Protección Contra Lesiones Catastróficas
Las lesiones por accidentes de camión—parálisis, lesión cerebral traumática, amputación—requieren compensación que cubra cuidado de por vida. El seguro debe responder completamente.
Múltiples Fuentes de Cobertura
Además del seguro del camión, puede haber cobertura disponible del seguro del conductor, la empresa transportista, y pólizas adicionales. Identificar todas las fuentes es esencial.
Plazos Estrictos para Reclamar
Las reclamaciones de seguro tienen plazos específicos. Actuar rápidamente para notificar a los aseguradores y documentar lesiones protege su derecho a la compensación.
Negociación Compleja
Las compañías de seguros a menudo ofrecen menos de lo que merece. Tener representación legal experimentada asegura que se negocie por la cobertura completa disponible.
Advertencia Importante
Los límites mínimos de seguro requeridos por ley frecuentemente no son suficientes para cubrir lesiones catastróficas. Si sufrió lesiones graves en un accidente de camión comercial, no asuma que el seguro mínimo cubrirá sus necesidades. Investigue todas las pólizas disponibles, incluidas las de paraguas y exceso.
¿Fue Lesionado en un Accidente de Camión Comercial?
Áreas de práctica relacionadas
- Lesiones por Accidentes Catastróficos de Camiones: Una Guía Completa para Víctimas y Familias
- Accidentes por Jackknife, Vuelco y Reventón de Llantas: Cómo Funciona la Responsabilidad Civil
- ¿Cómo se Trata la Cauda Equina? Cirugía de Emergencia