

Lesiones Catastróficas
Cómo el Seguro Subestima la Lesión de Médula Espinal
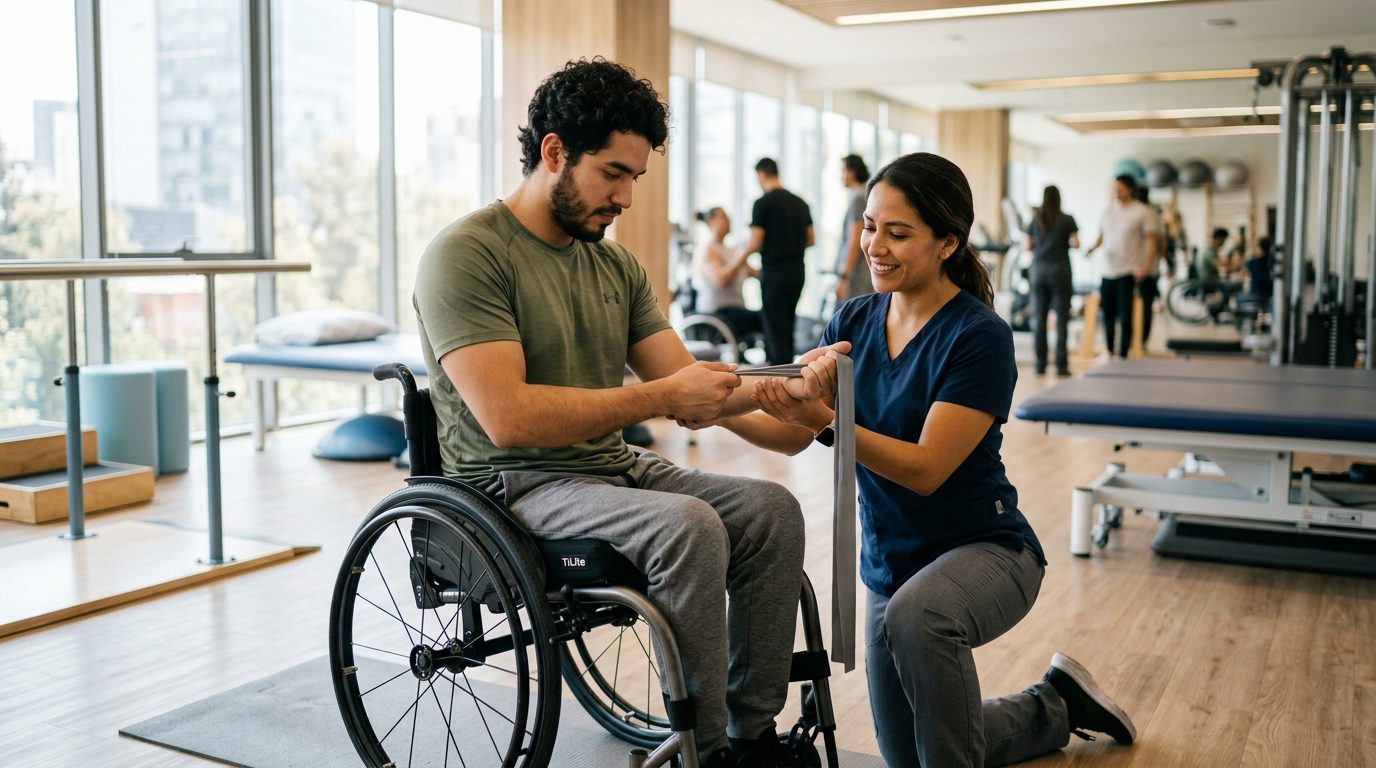
Si una lesión de médula espinal ha cambiado su vida para siempre, tiene derecho a buscar compensación. Nuestro equipo se dedica exclusivamente a casos de lesiones catastróficas.
Por CHG Lawyers · Publicado 02/09/2026
Cómo las Aseguradoras Subestiman los Acuerdos por Lesiones de la Médula Espinal—Y Por Qué No Tiene Que Aceptarlo
Una lesión de la médula espinal remodela toda su vida. Su independencia cambia. Su capacidad para trabajar cambia. Sus relaciones y finanzas cambian para siempre. Sin embargo, los ajustadores de seguros están capacitados para resolver estos reclamos por la menor cantidad posible.
Comprender cómo las aseguradoras subestiman los acuerdos por lesiones de la médula espinal es esencial para proteger a usted y a su familia.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
El Problema Central: Ganancias Sobre Equidad
Las compañías de seguros son negocios impulsados por ganancias. Cuanto menos paguen en reclamos, más dinero permanece en su resultado final. Este incentivo existe, ya sea que usted sea consciente de él o no.
La mayoría de las personas lesionadas no conocen el alcance completo de los daños que tienen derecho a recuperar. Los ajustadores cuentan con esta brecha de conocimiento. Cierran su reclamo rápida y económicamente, antes de que comprenda lo que realmente ha perdido.
Reconocer cómo las aseguradoras subestiman sistemáticamente los acuerdos por lesiones catastróficas de la médula espinal es esencial. Protege su seguridad a largo plazo y su derecho a rechazar una oferta injusta.
Por Qué las Aseguradoras Le Ofrecen Menos
Los ajustadores de seguros y los abogados defensores se miden por cuánto ahorran a la empresa. Esto crea un conflicto de intereses inherente que funciona en su contra.
Un acuerdo justo por lesión de la médula espinal debe tener en cuenta:
- Décadas de atención médica especializada
- Modificaciones del hogar y vehículos
- Pérdida de capacidad de ganancia durante toda una vida de trabajo
- Dolor y sufrimiento
- Tecnología y equipo de asistencia
- Cuidado de asistentes personales
La mayoría de las personas lesionadas se enfocan en las facturas hospitalarias inmediatas y los primeros meses de recuperación. Los ajustadores cuentan con esto. Saben que si usted comprendiera completamente el costo verdadero y de por vida de su lesión, exigiría mucho más.
Por Qué las Ofertas de Acuerdo Anticipado Son una Señal de Alerta
Dentro de días o semanas de una lesión catastrófica de la médula espinal, un ajustador puede llamar con un “acuerdo rápido”. Pueden decir cosas como “Queremos ayudarle rápidamente” u “Esta oferta vence a fin de semana”.
Este tiempo no es accidental. En ese momento, usted y su familia están abrumados y asustados. La estabilización médica está incompleta. Aún no sabe si recuperará alguna función o cuáles serán sus necesidades de cuidado a largo plazo.
Aceptar una oferta en esa etapa significa renunciar a todos los reclamos futuros por esa lesión. Una vez que firma, no puede reabrirse el reclamo, exigir más dinero o perseguir compensación adicional si su condición empeora o los costos de cuidado exceden lo que anticipó.
La compañía de seguros lo sabe. Por eso presionan por velocidad.
Cómo las Aseguradoras Subestiman Sistemáticamente los Acuerdos por Lesiones de la Médula Espinal
Minimizar los costos médicos y de cuidado de por vida
Una lesión de la médula espinal requiere manejo médico de por vida. Según la Fundación Christopher Reeve, las personas con tetraplejía alta (cuadriplejía que afecta los cuatro miembros) pueden gastar más de $1.06 millones solo en el primer año, con costos continuos durante décadas.
Sin embargo, los ajustadores de seguros rutinariamente ignoran o subestiman drásticamente estos gastos. Pueden:
- Asumir que recuperará la función que no recuperará
- Ignorar el costo de asistentes personales o cuidado de enfermería
- Subestimar el precio del equipo especializado (ventiladores, sistemas de monitoreo, colchones de alivio de presión)
- No tener en cuenta las modificaciones de vivienda accesible o adaptaciones de vehículos
- Pasar por alto el costo de rehabilitación continua, servicios de salud mental y visitas a especialistas
Un acuerdo que cubre solo el primer año o dos de facturas médicas lo deja responsable de décadas de costos de cuidado de su propio bolsillo.
Ignorar la pérdida de capacidad de ganancia
Si estaba trabajando antes de la lesión, ha perdido ingresos durante la recuperación. Pero el problema más grande es este: probablemente ha perdido la capacidad de volver a su trabajo anterior por el resto de su vida laboral.
Las compañías de seguros frecuentemente ignoran esto completamente. Pueden ofrecer cubrir algunos meses de salarios perdidos pero no tener en cuenta:
- Décadas de potencial de ganancia reducido o eliminado
- La brecha entre lo que ganaba antes y lo que puede ganar ahora
- El hecho de que sus años de ganancia están detrás de usted
Si tenía 30 años y ganaba $75,000 por año cuando fue lesionado, la pérdida de capacidad de ganancia durante los próximos 35 años de su vida laboral es sustancial. Un ajustador que le ofrece seis meses de salarios perdidos está ignorando la gran mayoría de sus daños reales.
Seleccionar registros médicos
Los ajustadores pueden resaltar selectivamente cualquier signo de mejora, por menor que sea, y usarlo para argumentar que su lesión es menos grave de lo que realmente es. Ignoran la evidencia de daño neurológico permanente, dolor crónico o limitaciones funcionales que contradicen su narrativa.
Minimizar el dolor, sufrimiento y pérdida de calidad de vida
Los daños no económicos (dolor y sufrimiento, angustia emocional, pérdida de independencia) son más difíciles de cuantificar que las facturas médicas. Las compañías de seguros les asignan valor mínimo. Pueden sugerir que simplemente debería “adaptarse” sin reconocer el verdadero impacto psicológico y emocional de la parálisis permanente.
Su sufrimiento es real. La pérdida de independencia es real. El dolor de perder la vida que planeaba vivir es real. Y merece compensación.
Tergiversar condiciones preexistentes
Las compañías de seguros a veces argumentan que los problemas previos de espalda o cuello reducen el valor de su reclamo actual, incluso cuando la lesión de la médula espinal es completamente nueva y catastrófica. Los tribunales de Florida han reconocido esta táctica como impropia bajo la Estatua de Florida § 768.81 (ley de negligencia comparativa).
Qué Daños Deben Incluirse en un Acuerdo Justo
Un acuerdo integral debe tener en cuenta todas las categorías de daños:
Gastos médicos: Cuidado de emergencia, hospitalización, cirugía, rehabilitación, visitas continuas a especialistas, medicamentos, imágenes de diagnóstico y dispositivos de asistencia.
Modificaciones del hogar y vehículos: Vivienda accesible, renovaciones de baños, rampas, ascensores, vehículos especializados y tecnología adaptativa.
Cuidado y apoyo de por vida: Asistentes personales, cuidado de enfermería, fisioterapia, terapia ocupacional, servicios de salud mental y servicios de apoyo continuo.
Salarios perdidos y capacidad de ganancia: Ingresos perdidos durante la recuperación y la capacidad reducida o eliminada de ganar durante toda una vida de trabajo.
Dolor y sufrimiento: Compensación por dolor crónico, angustia emocional, depresión, pérdida de disfrute de la vida e impacto psicológico de la parálisis permanente.
Pérdida de consorcio: En algunos casos, compensación por el impacto en sus relaciones.
Rehabilitación vocacional: Servicios de reentrenamiento y colocación laboral si puede volver a trabajar en una capacidad diferente.
Un acuerdo que cubre solo facturas médicas inmediatas y algunos años de salarios perdidos es casi con certeza inadecuado.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. La primera conversación es gratuita, confidencial y sin compromiso.
Señales de Alerta de Que una Oferta de Acuerdo de Seguros Es Demasiado Baja
Esté atento a estas señales de advertencia:
- La oferta llega dentro de las primeras pocas semanas después de la lesión, antes de que esté disponible un pronóstico médico completo.
- El ajustador desalienta opiniones médicas independientes o asesoramiento legal.
- La oferta no tiene en cuenta las necesidades de cuidado de por vida o asume que recuperará la función que es poco probable que recupere.
- El acuerdo se presenta como “final” o “tómalo o déjalo” sin espacio para negociación.
- La capacidad de ganancia perdida se ignora o se subestima drásticamente.
- El ajustador minimiza la gravedad de su lesión o sugiere que simplemente debería “adaptarse”.
- Ningún planificador de cuidado de vida independiente o experto vocacional ha sido consultado para evaluar sus necesidades a largo plazo.
- La oferta es significativamente menor que lo que casos similares han resuelto en su jurisdicción.
Valores de Acuerdo: Lo Que Debe Saber
Los valores de acuerdo por lesiones de la médula espinal varían ampliamente dependiendo de:
- El nivel e integridad de la lesión (cervical, torácica, lumbar; completa o incompleta)
- Su edad e historial de ganancias previas a la lesión
- La jurisdicción donde se llevaría a cabo el juicio
- La fortaleza de la evidencia de responsabilidad
- Si la lesión fue causada por negligencia, imprudencia o conducta intencional
Los acuerdos por paraplejía (parálisis de la parte inferior del cuerpo) típicamente varían de cientos de miles a millones de dólares. Los acuerdos por cuadriplejía (parálisis de los cuatro miembros) son generalmente más altos porque las necesidades de cuidado de por vida son más extensas. Las lesiones incompletas de la médula espinal pueden resultar en acuerdos más bajos que las lesiones completas, pero aún pueden ser sustanciales si hay daño neurológico significativo e impedimento permanente.
No podemos y no garantizamos ninguna cantidad de acuerdo específica o resultado. Cada caso es único. Pero esto es seguro: un acuerdo que cubre solo facturas médicas inmediatas y algunos años de salarios perdidos es casi con certeza inadecuado para una lesión catastrófica de la médula espinal. Su lesión lo afectará de por vida, y su acuerdo debe reflejar esa realidad.
Pasos a Seguir Si Recibe una Oferta de Acuerdo Baja
No acepte la oferta inmediatamente, incluso si la compañía de seguros lo presiona o establece una fecha límite. Tiene tiempo para pensar, y una vez que acepta, no puede cambiar de opinión.
Solicite una explicación escrita detallada de cómo la compañía de seguros calculó el monto del acuerdo. Si no pueden justificar sus números, eso es una señal de que la oferta es inadecuada.
Obtenga una evaluación médica integral de un especialista en lesiones de la médula espinal para documentar los efectos actuales y proyectados a largo plazo de su lesión.
Consulte con un planificador de cuidado de vida o experto en rehabilitación vocacional para cuantificar el costo verdadero del cuidado de por vida y la pérdida de potencial de ganancia. Estos profesionales construyen la evidencia que necesita para contrarrestar la oferta baja de la compañía de seguros.
Documente todos los gastos médicos, costos de equipo adaptativo y gastos de cuidado de su propio bolsillo incurridos desde la lesión.
Considere si la oferta compensa adecuadamente por dolor, sufrimiento y pérdida de calidad de vida, no solo facturas médicas.
Entienda que aceptar un acuerdo típicamente significa renunciar al derecho de perseguir reclamos adicionales, por lo que la oferta debe tener en cuenta todos los daños previsibles. Bajo la ley de Florida, generalmente tiene 2 años desde la fecha de la lesión para presentar una demanda; aceptar un acuerdo renuncia a ese derecho.
Cómo un Abogado Puede Ayudar
Un abogado con experiencia en reclamos por lesiones catastróficas puede:
- Revisar la oferta de la compañía de seguros e identificar brechas o componentes subestimados
- Retener expertos médicos, planificadores de cuidado de vida y especialistas vocacionales para construir un caso integral de daños
- Negociar directamente con la compañía de seguros en su nombre, presentando evidencia del valor real de su reclamo
- Preparar su caso para litigio y representarlo en la corte si la negociación no produce un acuerdo justo
Las compañías de seguros tienen ajustadores y abogados trabajando para minimizar lo que pagan. Usted merece la misma defensa profesional. La representación legal nivela el campo de juego y asegura que sus derechos estén protegidos.
Obtenga más información sobre negociación de acuerdos de lesiones personales y cálculo de daños médicos para comprender cómo se valúa su reclamo.
¿Quiere saber cuál es su situación?
Cuéntenos lo que pasó y nuestro equipo le explicará las opciones que tiene, sin costo alguno.
Tiene el Derecho de Rechazar una Oferta Injusta
Una lesión de la médula espinal es un evento que altera la vida y afecta cada aspecto de su futuro: su salud, independencia, relaciones y finanzas. Un acuerdo inadecuado puede dejarlo luchando para pagar el cuidado necesario, equipo adaptativo y servicios de apoyo durante décadas.
Las compañías de seguros cuentan con que las personas lesionadas y las familias acepten la primera oferta por desesperación, confusión o agotamiento. Tiene el derecho de rechazar una oferta injusta y perseguir el valor completo de su reclamo. Tomarse tiempo para evaluar adecuadamente sus daños y negociar un acuerdo justo es una inversión en su seguridad a largo plazo y calidad de vida.
Preguntas Frecuentes
¿Cuánto tiempo tengo para aceptar o rechazar una oferta de acuerdo?
No hay plazo legal para aceptar la oferta de una compañía de seguros, pero el asegurador puede establecer uno. No deje que la presión artificial apresure su decisión; consulte con un abogado antes de aceptar.
¿Puedo rechazar una oferta de acuerdo y perseguir litigio en su lugar?
Sí. Rechazar una oferta no le impide presentar una demanda, siempre que lo haga dentro del plazo de prescripción de 2 años de Florida.
¿Cuál es la diferencia entre un acuerdo y una sentencia?
Un acuerdo es un acuerdo que alcanza con la compañía de seguros; una sentencia es la decisión de un tribunal después del juicio. Los acuerdos son más rápidos pero finales; las sentencias pueden ser apeladas.
¿Represaliará la compañía de seguros si rechazo su oferta?
No. Rechazar una oferta es su derecho legal, y los aseguradores no pueden castigarlo por ejercerlo.
¿Qué papel juega la negligencia comparativa en mi acuerdo?
Bajo la ley de negligencia comparativa de Florida, si usted es más del 50% responsable de la lesión, generalmente no recupera nada. Las compañías de seguros pueden tergiversar su grado de culpa para justificar ofertas más bajas; un abogado puede desafiar estas afirmaciones.
Si ha recibido una oferta de acuerdo por una lesión de la médula espinal y no está seguro de que refleje el costo verdadero y de por vida de su lesión, no tiene que navegar esta decisión solo. Las personas que han sufrido lesiones catastróficas de la médula espinal se comunican regularmente para discutir si una oferta tiene en cuenta adecuadamente sus necesidades médicas, pérdida de potencial de ganancia y calidad de vida. Comuníquese con nosotros para una evaluación de caso gratuita para discutir su situación y obtener claridad sobre sus opciones.
Por qué confiar en nosotros
Enfoque exclusivo en lesiones catastróficas
Nuestro trabajo se centra únicamente en casos de lesiones graves y permanentes que alteran la vida, incluyendo lesiones de médula espinal, parálisis y otros daños que requieren atención especializada.
Abogados colegiados en Florida
Nuestros abogados están autorizados para ejercer en Florida y representamos a clientes en casos en todo el país.
Comprensión de su situación
Entendemos el impacto físico, emocional y financiero de una lesión de médula espinal. Nos comprometemos a luchar por una compensación justa.
Sin honorarios a menos que haya recuperación
Trabajamos sin cobrar honorarios a menos que obtenga una compensación. Usted no paga nada por adelantado.
Tipos de casos que manejamos
Accidentes de camión
Las colisiones con camiones comerciales frecuentemente resultan en lesiones de médula espinal devastadoras. Investigamos negligencia del conductor, mantenimiento deficiente y violaciones de seguridad.
Accidentes de motocicleta
Los accidentes de motocicleta pueden causar parálisis y otras lesiones catastróficas. Perseguimos compensación contra conductores negligentes y terceros responsables.
Accidentes en construcción
Las caídas, derrumbes y equipos defectuosos en sitios de construcción causan lesiones graves de la médula espinal. Investigamos violaciones de seguridad y negligencia del empleador.
Seguridad negligente
Si fue atacado o agredido en una propiedad ajena debido a falta de seguridad razonable, el propietario puede ser responsable de sus lesiones de médula espinal.
Actúe rápidamente
Los casos de lesión de médula espinal tienen plazos legales importantes. Cuanto antes se comunique con nosotros, más tiempo tenemos para investigar su caso y proteger sus derechos.
Preguntas frecuentes
¿Cuánto tiempo tengo para aceptar o rechazar una oferta de acuerdo?
No hay plazo legal para aceptar la oferta de una compañía de seguros, pero el asegurador puede establecer uno. No deje que la presión artificial apresure su decisión; consulte con un abogado antes de aceptar.
¿Puedo rechazar una oferta de acuerdo y perseguir litigio en su lugar?
Sí. Tiene derecho a rechazar cualquier oferta de acuerdo. Un abogado puede ayudarle a evaluar si la oferta es justa o si debe continuar con un litigio para buscar una compensación mayor.
¿Qué compensación puedo recibir?
La compensación puede incluir gastos médicos, pérdida de ingresos, cuidado a largo plazo, dolor y sufrimiento, y otros daños. Cada caso es único; un abogado evaluará los detalles de su situación.
¿Cuál es el costo de contratar a un abogado?
Trabajamos sin cobrar honorarios a menos que obtenga una compensación. No hay costos iniciales ni gastos de bolsillo para usted.