
Florida | Lesiones personales
¿Un conductor sin seguro lo dejó paralizado? Averigüe quién paga y qué opciones tiene su familia
Una lesión de médula espinal o parálisis cambia la vida entera. Los abogados de CHG Personal Injury Lawyers, con sede en Florida, le explican en lenguaje sencillo qué fuentes de compensación pueden existir cuando el otro conductor no tiene seguro.
Lo que debe saber desde el principio
Su recuperación es lo primero
Siga siempre las indicaciones de sus médicos y de su equipo de rehabilitación. Este contenido es informativo y no reemplaza la atención médica.
Guarde toda la documentación
Informes policiales, expedientes médicos, facturas, recibos y datos de su seguro ayudan a reconstruir lo ocurrido y el alcance de sus necesidades.
Puede haber más de una fuente
Un conductor sin seguro rara vez es la única fuente posible de compensación. Su propia póliza, la de un empleador u otras partes responsables pueden entrar en la revisión.
Su familia también cuenta
Cuando una lesión de este tamaño cambia la vida diaria, los cuidados, el trabajo y el hogar se ven afectados. Esas pérdidas forman parte de la conversación.
Por CHG Lawyers · Publicado 2 de noviembre de 2026
Compensación por parálisis cuando el conductor no tiene seguro: ¿quién paga en Florida?
“El conductor que me dejó paralizado no tiene seguro ni dinero. ¿Me quedo sin nada?” Por lo general, no. Estos casos rara vez terminan ahí. Cuando una persona queda con parálisis, la póliza del conductor culpable es solo una posible fuente de dinero. Muchas veces no es la más importante. Aun así, usted podría recuperar dinero de su propio seguro de conductor no asegurado o insuficientemente asegurado. Podría recuperarlo del PIP. Podría recuperarlo de otras partes culpables que tengan pólizas mucho más grandes. En algunos casos, podría reclamar directamente al conductor.
Esta página explica en lenguaje sencillo cada fuente realista. Es solo información educativa. No es asesoría legal. Las leyes de seguros y de lesiones varían de un estado a otro.
Igor Hernandez, el abogado responsable de esta página, y nuestros abogados están admitidos en The Florida Bar. Nuestro bufete atiende a clientes en todo Florida, incluidas Miami, Orlando, Tampa y Jacksonville. Publicamos esta guía en inglés y en español.
Si su accidente ocurrió en otro lugar, las ideas básicas son similares. Sin embargo, las cifras y los plazos pueden cambiar.
Si usted o alguien a quien quiere quedó paralizado o murió a causa de un conductor sin seguro, no tiene que averiguar quién paga por su cuenta. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Comience aquí: un conductor sin seguro rara vez es el fin del camino
Es comprensible sentir pánico al enterarse de que el otro conductor no tenía cobertura. La parálisis es una de las lesiones más costosas que una persona puede sobrevivir. Un conductor que no podía pagar un seguro casi con certeza no puede pagar una vida entera de atención.
Pero “el conductor no tiene nada” y “usted no recibe nada” son cosas muy distintas.
Nuestros abogados buscan primero estas fuentes de recuperación:
- Su propia cobertura de conductor no asegurado o insuficientemente asegurado (UM/UIM)
- Protección por lesiones personales (PIP), la cobertura de “sin culpa” (no-fault) de Florida
- Otras partes culpables, como una empresa de camiones, un empleador o un fabricante de piezas. Estas partes suelen tener pólizas mucho más grandes.
- El conductor culpable personalmente, en los pocos casos en que vale la pena perseguirlo
Los costos de por vida son altos. Encontrar cada póliza disponible puede marcar la diferencia entre un apoyo real y una ruina financiera.
Por qué la pregunta “¿quién paga?” es tan urgente en casos de parálisis
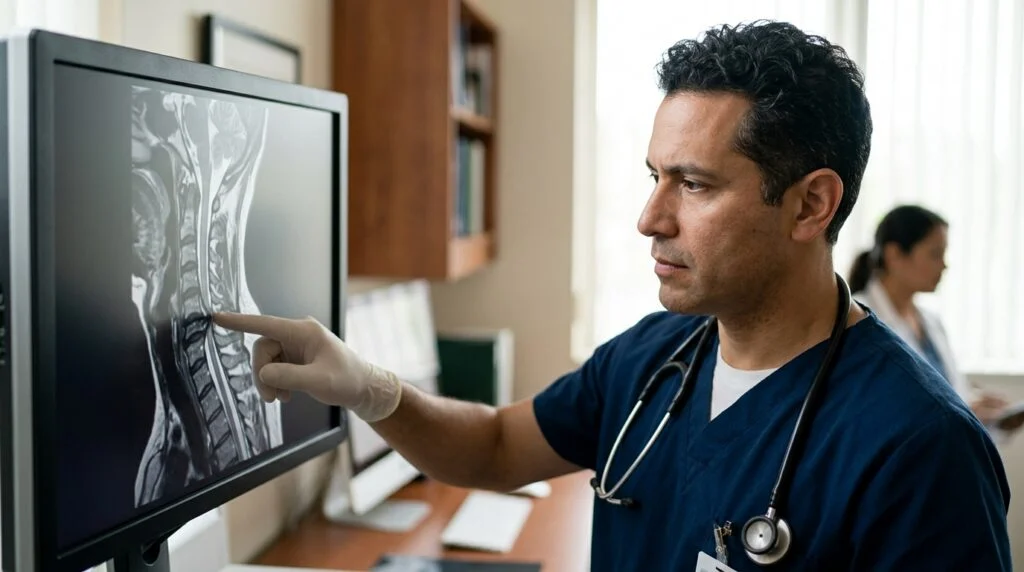
La parálisis es especialmente costosa porque dura toda la vida. La Clínica Mayo explica que los efectos de una lesión de la médula espinal dependen de dónde está la lesión en la columna. Una lesión más alta, cerca del cuello (llamada lesión cervical), afecta a más partes del cuerpo. Esa es la diferencia entre la cuadriplejia y la paraplejia.
Los médicos describen qué tan completa es la lesión usando la Escala de Deterioro de la ASIA, calificada de la A a la E. Esta clasificación importa en una reclamación. Ayuda a los profesionales médicos y a los planificadores de atención de por vida a estimar las necesidades futuras. Esas necesidades suelen incluir:
- Cirugía de emergencia
- Meses de rehabilitación con internación
- Un vehículo adaptado para silla de ruedas
- Modificaciones en el hogar
- Equipo adaptado
- Cuidadores pagados durante décadas
Las complicaciones elevan aún más el costo. La Clínica Mayo señala que las úlceras por presión, los problemas respiratorios, los problemas de presión arterial y de vejiga, y el dolor crónico pueden requerir tratamiento de por vida. A eso se suma la pérdida de capacidad de ingresos. Muchas personas no pueden volver a sus trabajos anteriores. Es fácil ver por qué los bienes de un solo conductor sin seguro no pueden acercarse a cubrir ese costo. (Vea nuestra guía sobre las complicaciones secundarias de una reclamación por parálisis.)
Cuando el accidente fue mortal: la reclamación de la familia
No todos los accidentes catastróficos dejan un sobreviviente. A veces un ser querido muere. Esa es la consecuencia más catastrófica que existe. La pregunta “¿quién paga?” entonces corresponde a la familia.
Una demanda por muerte injusta (wrongful death) se presenta en nombre de los familiares sobrevivientes. La reclamación de la familia puede apoyarse en el seguro UM/UIM y en el seguro de otras partes culpables.
Si perdió a alguien, no tiene que elegir entre honrar su memoria y proteger a su familia. Una reclamación puede hacer ambas cosas.
Fuente 1: Su propia cobertura UM/UIM
Su propia cobertura UM/UIM suele ser la fuente de dinero más importante. Existe precisamente para esta situación.
- La cobertura para conductor no asegurado (UM) aplica cuando el otro conductor no tenía ningún seguro.
- La cobertura para conductor insuficientemente asegurado (UIM) aplica cuando el otro conductor tenía algún seguro. Esa póliza suele ser apenas el mínimo. No alcanza casi nada para una lesión catastrófica.
Las reglas de Florida sobre esta cobertura están en Fla. Stat. §627.727. Según nuestra experiencia al revisar estas reclamaciones, una póliza mínima con frecuencia queda muy lejos de los costos de una lesión de la médula espinal. Muchos conductores tienen esta cobertura sin recordarla. Lea con atención la página de declaraciones de su póliza. Es posible que la cobertura ya esté ahí.
Dos características pueden ampliar su recuperación:
- Acumulación (stacking). Algunas pólizas permiten combinar la cobertura de varios vehículos. La ley de Florida permite que las aseguradoras ofrezcan pólizas en las que la cobertura de dos o más vehículos no se suma.
- Quién está cubierto. La cobertura UM/UIM puede protegerle como pasajero o peatón. También puede proteger a un familiar que reside en el hogar bajo la póliza de otro miembro de la casa, incluso si esa póliza no es la suya. Sin embargo, no aplica cuando ese familiar resulta herido mientras viaja en un vehículo de esos asegurados para el cual no se compró la cobertura de conductor no asegurado.
Como la parálisis cuesta tanto, revisamos cada póliza UM/UIM que pueda aplicar. Eso incluye la suya, la de su hogar y la de cualquier vehículo involucrado en el accidente.
Fuente 2: El PIP y cómo funciona el sistema “sin culpa” de Florida
El PIP de Florida paga algunas facturas médicas iniciales. Florida tiene un sistema de “sin culpa” (no-fault) para las lesiones en vehículos de motor, y los beneficios de protección por lesiones personales (PIP) son una parte de ese sistema.
Pero el PIP tiene límites. En un caso de parálisis, suele agotarse rápidamente. A veces eso ocurre antes de que el paciente salga siquiera de cuidados intensivos.
Aquí está la parte que importa en casos graves. El sistema de “sin culpa” de Florida generalmente limita las demandas por dolor y sufrimiento. Pero Fla. Stat. §627.737 permite que un demandante que demanda al propietario, registrante, operador u ocupante de un vehículo de motor, o a una persona legalmente responsable de ellos, reclame indemnización por dolor, sufrimiento, angustia mental e inconvenientes, pero solo cuando la lesión consista, total o parcialmente, en una de las lesiones enumeradas a continuación, o en la muerte. Esto aplica cuando la lesión incluye:
- Una pérdida significativa y permanente de una función corporal importante
- Una lesión permanente dentro de un grado razonable de probabilidad médica, distinta de cicatrices o desfiguraciones
- Cicatrices o desfiguraciones significativas y permanentes
La parálisis encaja claramente en ese marco. Es el paso que abre la puerta a las fuentes más grandes de esta página.
Fuera de Florida, las reglas son diferentes. Para orientación sobre cómo las leyes de Florida se aplican a su situación, comuníquese con CHG Personal Injury Lawyers.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Fuente 3: Otras partes culpables (a menudo la clave real de la compensación por parálisis cuando el conductor no tiene seguro)
El conductor sin seguro muchas veces no es la única parte culpable. Otras partes pueden tener mucho más seguro. Con frecuencia, aquí es donde realmente llega el dinero significativo.
- Empresas de transporte de carga. Un accidente de camión puede involucrar a la empresa de transporte, a su departamento de seguridad, a un cargador de mercancía o a un proveedor de mantenimiento. Cada uno puede compartir la culpa. Vea nuestra información general sobre accidentes de camiones.
- Empleadores. Si el conductor estaba trabajando, el empleador podría ser responsable.
- Fabricantes de vehículos o de piezas. Un defecto puede haber causado o agravado la lesión. Por ejemplo, un cinturón de seguridad que falló, un techo aplastado o un incendio alimentado por combustible. Si es así, el fabricante podría compartir la responsabilidad.
- Entidades gubernamentales o contratistas viales. Un diseño peligroso de la carretera o un mantenimiento descuidado pueden influir. Las reclamaciones contra entidades gubernamentales pueden tener sus propios requisitos de notificación. La acción temprana es importante.
Florida aplica la culpa comparativa según Fla. Stat. §768.81. Las reglas sobre la culpa en un caso de lesiones pueden ser complejas y dependen de los hechos de cada caso. Un abogado puede explicarle cómo se aplican a su situación específica. Las acciones por negligencia médica (capítulo 766) siguen la culpa comparativa pura. El tribunal dicta sentencia contra cada parte según su porcentaje de culpa. No obliga a cada parte a pagar el monto total (responsabilidad solidaria). Por eso una investigación cuidadosa sobre quién causó el accidente importa tanto.
Fuente 4: El conductor sin seguro personalmente
Usted puede demandar directamente a un conductor sin seguro. El problema honesto es cobrar. Quien no podía pagar un seguro generalmente no tiene bienes para pagar una vida entera de atención. Podría ganar una sentencia que no puede cobrar.
Demandar al conductor sigue teniendo su lugar. Esto es especialmente cierto si es propietario de bienes o recibe salarios que podrían embargarse. Pero rara vez es la respuesta principal. Por eso las fuentes anteriores importan tanto.
Establecemos expectativas realistas con cada familia. Aun así, “el conductor no tenía nada” casi nunca es donde termina la historia.
Si el conductor se dio a la fuga: el atropello con fuga y su reclamación
Algunos casos de parálisis comienzan con un conductor que no se detuvo. La ley de Florida es clara sobre lo que debe hacer un conductor.
Según el §316.027, un conductor involucrado en un choque con lesiones corporales graves debe:
- Detenerse de inmediato en el lugar, o lo más cerca posible
- Permanecer allí hasta que se cumplan los requisitos del §316.062
Violar intencionalmente ese deber es un delito grave de tercer grado si el choque causa lesiones distintas de lesiones corporales graves, y un delito grave de segundo grado si causa lesiones corporales graves a una persona. Si el choque causa la muerte, la violación intencional es un delito grave de primer grado. Conlleva una pena mínima obligatoria de prisión de 4 años. Las sanciones por infracciones como esta pueden depender de los hechos de cada caso, por lo que los detalles de una situación específica son importantes.
Un conductor que infrinja esa sección tendrá su licencia de conducir revocada por al menos 3 años. El tribunal debe ordenar una restitución (pago) a la víctima. La única excepción es que el tribunal encuentre razones claras y convincentes para no hacerlo.
¿Por qué esto importa para su reclamación? La identidad del conductor puede seguir siendo importante, aunque el conductor haya huido. La orden de restitución y cualquier caso penal pueden revelar la identidad del conductor.
La Sección 316.027 exige que el conductor de un vehículo involucrado en un choque ocurrido en propiedad pública o privada que cause lesiones a una persona detenga de inmediato el vehículo en el lugar del choque, o lo más cerca posible, y permanezca allí hasta que se cumplan los requisitos del Artículo 316.062. Se aplican subsecciones separadas cuando el choque causa lesiones corporales graves o la muerte. El informe del choque también enumera los nombres de las compañías de seguros de cada parte (véase el §316.066).
Guarde cualquier número de informe que reciba. Informe a su abogado sobre testigos, cámaras y vehículos cercanos lo antes posible. La evidencia puede desaparecer rápidamente.
¿Cuánta indemnización es posible?
No existe una cifra fija. El monto depende de varios factores:
- La gravedad de la lesión, incluido el grado ASIA
- Las necesidades de atención de por vida
- La pérdida de capacidad de generar ingresos
- Cuánta cobertura está realmente disponible
Los daños suelen agruparse en estas categorías:
- Atención médica, pasada y futura, incluidas cirugía, rehabilitación, equipo y cuidado personal
- Salarios perdidos y capacidad futura de generar ingresos
- Adaptaciones del hogar y del vehículo para accesibilidad
- Dolor, sufrimiento y otros daños no económicos
Los daños no económicos no siguen una fórmula establecida. Se miden según qué tan gravemente la lesión cambia la vida diaria.
No podemos prometer una cantidad específica en dólares. Ningún abogado ético puede predecir su resultado. Lo que sí podemos hacer es trabajar para encontrar y reclamar cada fuente de cobertura que corresponda.
Obtenga los límites del seguro por escrito: la solicitud de divulgación de 30 días
Uno de los pasos iniciales más útiles es sencillo. Según el Fla. Stat. §627.4137, cada aseguradora que ofrece o puede ofrecer cobertura de responsabilidad civil debe responder a una solicitud por escrito dentro de 30 días. La respuesta es una declaración bajo juramento. Debe firmarla un funcionario de la empresa, o el gerente de reclamaciones o el superintendente de la aseguradora.
La declaración abarca cada póliza conocida, incluido el seguro de exceso o paraguas. Incluye:
- El nombre de la aseguradora
- El nombre de cada asegurado
- Los límites de la cobertura de responsabilidad civil
- Cualquier defensa de póliza o de cobertura que la aseguradora considere razonablemente disponible
- Una copia de la póliza
El asegurado, o el agente de seguros del asegurado, también debe revelar el nombre y la cobertura de cada aseguradora conocida. Esto aplica cuando el reclamante o su abogado lo solicitan por escrito.
Esto es importante porque no se puede evaluar una reclamación sin conocer los límites. Una solicitud por escrito inicia un plazo de 30 días: la aseguradora debe entregar esta información dentro de los 30 días siguientes a la solicitud escrita del reclamante. También puede revelar pólizas que usted no sabía que existían. Su abogado puede preparar estas solicitudes por usted.
Si usted o alguien a quien quiere quedó paralizado o murió a causa de un conductor sin seguro, no tiene que averiguar quién paga por su cuenta. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Cuánto tiempo tarda una reclamación por conductor sin seguro?
Varía. Los casos de parálisis suelen tardar más que las reclamaciones habituales. Esa demora es para su protección, no una táctica dilatoria.
En casos graves, es importante llegar a la mejoría médica máxima (MMI, por sus siglas en inglés) antes de llegar a un acuerdo. La MMI es el punto en que su condición se estabiliza. Solo entonces un planificador de atención de por vida puede elaborar un plan de atención de por vida. Ese plan documenta los costos futuros de manera sólida. Coordinar varias fuentes de cobertura también requiere tiempo.
Tenga cuidado con llegar a un acuerdo rápidamente. Una oferta temprana rara vez refleja el costo real a lo largo de la vida que implica la parálisis. Esto es cierto incluso si sus necesidades aumentan.
¿Un choque de automóvil puede causar parálisis?
Sí. El Centro Estadístico Nacional de Lesiones de la Médula Espinal (NSCISC) informa que los choques de vehículos se encuentran de forma constante entre las principales causas de lesiones traumáticas de la médula espinal en Estados Unidos. Los vuelcos, los impactos a alta velocidad y los choques de camiones pueden generar fuerza suficiente para dañar la médula espinal. Ese daño puede causar paraplejia o tetraplejia. Estos son exactamente los casos catastróficos a los que se aplica este análisis.
Qué hacer a continuación
Concéntrese primero en la atención médica. Siga las indicaciones de sus médicos. Luego proteja sus opciones legales:
- Conserve el informe del choque y toda la información de seguros.
- Obtenga los historiales médicos completos de la lesión y del tratamiento.
- Localice cada póliza que pueda aplicar. Eso incluye la suya, la de los miembros de su hogar y la de cualquier otra parte.
- Envíe una solicitud escrita para que la aseguradora revele bajo juramento los límites de la póliza.
- No dé declaraciones grabadas a las aseguradoras antes de entender sus necesidades de por vida.
- No acepte un acuerdo temprano sin revisión legal.
El tiempo también importa desde el punto de vista legal. Florida establece los plazos para presentar demandas por ley, incluido el Fla. Stat. §95.11. Los plazos se aplican a estas reclamaciones. Comuníquese con el bufete de inmediato. Otros estados establecen plazos diferentes.
Nuestros abogados, admitidos en The Florida Bar, atienden casos de lesiones catastróficas en todo Florida. Atendemos a clientes en Miami, Orlando, Tampa, Jacksonville y en todo Florida, en inglés y en español. CHG no cobra honorarios de abogado ni costos del caso a menos que haya una recuperación.
Para recibir ayuda para identificar todas las fuentes de compensación por parte de un conductor sin seguro en casos de parálisis, solicite una evaluación gratuita de su caso. La consulta inicial es gratuita, confidencial y sin compromiso de continuar.
Preguntas frecuentes
¿Quién paga si me dejó paralizado un conductor sin seguro?
Por lo general, primero intervienen su propia cobertura UM/UIM y el PIP. Otras partes responsables también pueden pagar. Entre ellas están una empresa de transporte de carga, un empleador o un fabricante de piezas. Suelen tener pólizas de mayor monto. A veces el propio conductor también es una fuente. Un conductor sin seguro rara vez es la única fuente.
¿La cobertura UM/UIM cubre una lesión de la médula espinal?
Puede hacerlo. La cobertura UM/UIM puede pagar por una lesión catastrófica de la médula espinal cuando el conductor responsable no tiene seguro o tiene muy poco. Si se aplica a su póliza depende de los términos de la póliza y de los hechos de su choque.
¿Puedo demandar personalmente a un conductor sin seguro por parálisis?
Sí. Pero muchos conductores sin seguro no tienen bienes suficientes para cubrir una vida de atención. Por eso, una demanda contra ellos rara vez basta por sí sola.
¿Un pasajero o un peatón puede reclamar la cobertura UM/UIM?
Con frecuencia, sí. Puede aplicar a pasajeros, peatones y familiares que residan en el hogar.
¿Qué pasa si el conductor se dio a la fuga?
La ley de Florida exige que un conductor involucrado en un choque con lesiones corporales graves o muerte se detenga y permanezca en el lugar (§316.027). La identidad del conductor puede seguir siendo importante para su reclamación. Informe a su abogado de todos los detalles que recuerde lo antes posible.
¿Qué pasa si mi familiar murió en el choque?
Una reclamación por muerte injusta puede recurrir a las mismas fuentes de cobertura. Entre ellas están la UM/UIM y el seguro de cualquier otra parte responsable. La reclamación se presenta en nombre de los familiares sobrevivientes.
Recursos relacionados
- Centro de información sobre abogados de lesiones por parálisis
- Abogado de lesiones por parálisis en Florida
Si usted o alguien a quien quiere quedó paralizado o murió a causa de un conductor sin seguro, no tiene que averiguar quién paga por su cuenta. Contáctenos para una evaluación gratuita y confidencial de su caso.
Importante: no espere para pedir orientación
Existen plazos legales para presentar reclamos en Florida, y las pruebas se pueden perder con el tiempo. Comuníquese con nuestro equipo cuanto antes para revisar su caso. Esta página no sustituye una consulta legal individual.
Posibles fuentes de compensación
Su propia cobertura
Revisamos las pólizas que usted tiene, incluida la cobertura para conductores sin seguro o con seguro insuficiente y los beneficios de PIP.
Otros responsables
Una empresa de transporte de carga, un empleador o un fabricante de piezas pueden tener pólizas de mayor monto y ser parte del análisis.
El propio conductor
En algunos casos, el conductor que causó el accidente tiene bienes o ingresos que pueden ser relevantes para el reclamo. Lo evaluamos caso por caso.
Documentación clave
Ayudamos a reunir informes, expedientes médicos y la información del accidente para que su caso se presente con claridad.